L'impôt sur les transferts patrimoniaux (ITP) est le principal impôt à payer lors de l'achat d'un bien immobilier d'occasion en Espagne. Il est donc important de connaître le taux applicable à l'achat, car celui-ci dépend de la communauté autonome où se situe le bien.
Chaque communauté applique un pourcentage spécifique à la valeur cadastrale de référence, variant entre 6 % et 13 %. Des taux réduits et d'autres allégements fiscaux sont possibles sous certaines conditions. Voici le montant de la taxe de mutation immobilière dans chaque communauté autonome.
- Quel est le montant de la taxe de mutation immobilière ?
- Taux d'ITP par communauté autonome en 2026
- Quel sera le montant de l'ITP versé en Andalousie en 2026 ?
- Aragon ITP 2026
- Asturies ITP 2026
- Plan intégré de transfert de technologie (PIT) des îles Baléares 2026
- Îles Canaries ITP 2026
- Cantabrie ITP 2026
- Castille et León ITP 2026
- Castille-La Manche ITP 2026
- Catalogne ITP 2026
- Estrémadure ITP 2026
- Galice ITP 2026 : résidence principale et allégement fiscal
- Taxe sur les mutations immobilières à Madrid en 2026
- Murcie ITP 2026
- Navarre ITP 2026
- ITP à La Rioja en 2026
- Programme intégré de transfert de technologie (ITP) de la Communauté valencienne 2026
- Pays basque ITP 2026
- Comment bénéficier d'un ITP réduit ?
- Où le taux d'ITP est-il le plus bas ?
Quel est le montant de la taxe de mutation immobilière ?
Il est essentiel de savoir calculer l'ITP et le montant à payer en 2026 pour déterminer le coût réel de l'achat d'une maison.
Il est important de noter que la taxe foncière est gérée par les communautés autonomes ; la localisation du bien a donc une grande importance. Bien qu’il existe un cadre national et des taux par défaut applicables si une communauté n’a pas instauré de règles différentes, chaque communauté dispose de la possibilité de fixer ses propres taux de taxe foncière dans le respect du cadre légal.
Le montant est calculé en appliquant un pourcentage à la valeur cadastrale de référence. Selon la communauté autonome, des tarifs réduits peuvent également être proposés dans certains cas, notamment pour les jeunes acquéreurs, les personnes achetant un logement social ou un logement protégé par l'État.
Taux d'ITP par communauté autonome en 2026
Voici les taux généraux d'ITP dans chaque communauté autonome en 2026 :
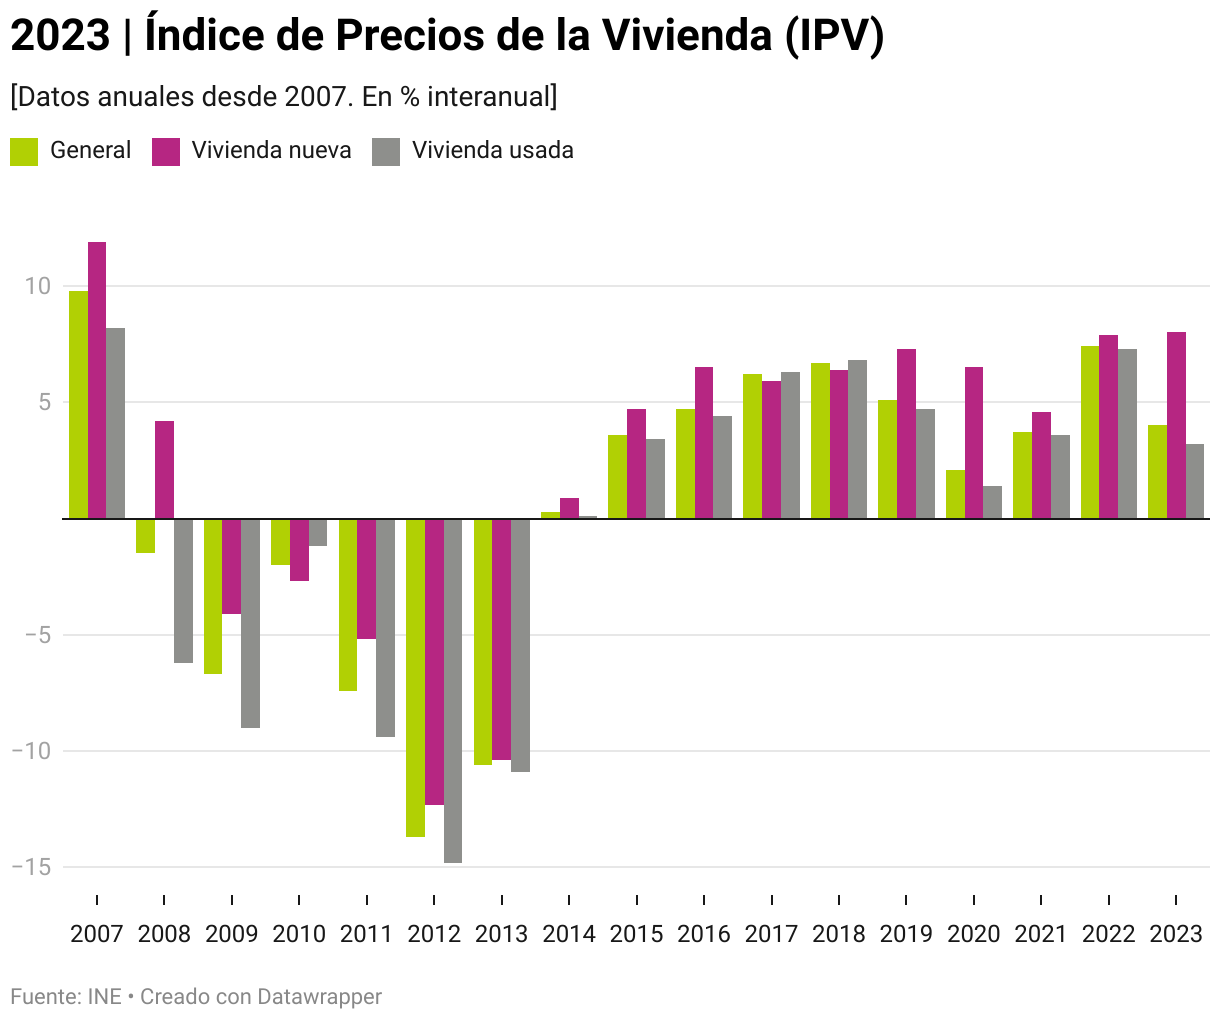
Chaque communauté autonome prévoit des exceptions et des tarifs réduits qui peuvent s'appliquer dans certains cas particuliers.
Quel sera le montant de l'ITP versé en Andalousie en 2026 ?
Le taux général applicable aux transferts de propriété imposables en Andalousie est de 7 % pour les transferts de biens immobiliers.
- Ce taux tombe à 6 % lorsqu'un bien est acheté comme résidence principale et que sa valeur réelle ne dépasse pas 150 000 €.
- Ce taux tombe à 3,5 % pour le transfert de biens immobiliers d'une valeur maximale de 150 000 € qui deviendront la résidence principale de l'acheteur, à condition que celui-ci soit âgé de moins de 35 ans, victime de violence domestique, victime de terrorisme, ou que l'achat ait lieu dans une commune touchée par le dépeuplement.
- Le taux de 3,5 % s'applique également aux biens destinés à servir de résidence principale et d'une valeur n'excédant pas 250 000 € si l'acheteur est légalement reconnu comme ayant un handicap de 33 % ou plus, ou fait partie d'une famille nombreuse, à condition que le bien soit leur résidence principale.
Aragon ITP 2026
L'ITP en Aragon est calculée en fonction de la valeur du bien, selon les taux suivants :
Valeur du bien jusqu'à | Montant total de l'impôt | Valeur restante jusqu'à | Taux |
|---|---|---|---|
0 € | 0 € | 400 000 € | 8 % |
400 000 € | 32 000 € | 50 000 € | 8,5 % |
450 000 € | 36 250 € | 50 000 € | 9 % |
500 000 € | 40 750 € | 250 000 € | 9,5 % |
750 000 € | 64 500 € | Par la suite | 10 % |
La loi 13/2023 du 30 mars relative à la revitalisation de l'Aragon rural a également introduit un allègement fiscal de 60 % pour les familles nombreuses achetant une résidence principale dans les zones où s'applique le régime fiscal différencié spécial de l'Aragon rural.
- Il existe également un taux réduit de 1 % pour l'achat d'un bien immobilier destiné à démarrer une activité économique, sous réserve de certaines conditions, ainsi qu'une réduction d'impôt de 50 % pour les familles nombreuses.
- Les acheteurs de moins de 35 ans, les personnes handicapées à hauteur de 65 % ou plus et les victimes de violence sexiste peuvent également bénéficier de réductions.
- Une dación en pago, c.a.d. une résidence principale est cédée pour régler une dette hypothécaire, bénéficie d'une réduction d'impôt de 100%.
Asturies ITP 2026
En règle générale, l'impôt sur les transferts de propriété est calculé en appliquant les taux suivants à la base imposable :
Valeur de l'actif ou du droit | Taux |
|---|---|
0 € – 300 000 € | 8 % |
300 001 € – 500 000 € | 9 % |
Plus de 500 000 € | 10 % |
Les taux suivants s'appliquent aux achats de maisons dans les zones rurales menacées de dépeuplement, ainsi qu'aux achats de résidences principales par des acheteurs âgés de 35 ans et moins, des familles nombreuses et des femmes victimes de violences sexistes :
Valeur du bien | Taux |
|---|---|
Jusqu'à 150 000 € | 4% |
Plus de 150 000 € | 6 % |
Parmi les autres allégements fiscaux, un taux de 3 % s'applique aux deuxièmes et suivants transferts de logements classés comme logements sociaux protégés par la Principauté des Asturies.
Plan intégré de transfert de technologie (PIT) des îles Baléares 2026
Les transferts de propriété dans cette communauté autonome sont soumis au taux moyen résultant du barème suivant, calculé sur la base de la valeur réelle ou de la valeur déclarée du bien, si cette dernière est supérieure :
Valeur totale | Montant total de l'impôt | Valeur restante jusqu'à | Taux applicable |
|---|---|---|---|
0 € | 0 € | 400 000 € | 8 % |
400 000,01 € | 32 000 € | 200 000 € | 9 % |
600 000,01 € | 50 000 € | 400 000 € | 10 % |
1 000 000,01 € | 90 000 € | 2 000 000 € | 12 % |
2 000 000,01 € | 210 000 € | Par la suite | 13 % |
Le programme ITP pour les transferts de garage aux îles Baléares est le suivant :
Valeur totale | Montant total de l'impôt | Valeur restante jusqu'à | Taux applicable |
|---|---|---|---|
0 € | 0 € | 30 000 € | 8 % |
30 000,01 € | 2 400 € | Par la suite | 9 % |
Entre autres mesures, un taux ITP de 4 % s'applique à l'achat d'une résidence principale dont la valeur réelle ou déclarée est de 270 151,20 € ou moins, à condition que l'acheteur ne possède aucun autre droit de propriété, d'usage ou de jouissance sur une autre résidence.
Pendant les quatre années suivant l'achat, les contribuables ne peuvent acquérir une autre résidence principale. Le taux est réduit à 2 % dans certains cas, notamment pour les acheteurs de moins de 36 ans et les personnes handicapées.
Pour les acheteurs de moins de 36 ans, les personnes handicapées, les familles nombreuses ou les familles monoparentales, le taux est de 2 %, à condition que les conditions ci-dessus soient remplies.
Enfin, l'impôt sur les plus-values immobilières (ITP) est intégralement déductible lorsqu'un bien est acquis comme résidence principale par un jeune de moins de 30 ans ou une personne handicapée à hauteur de 33 % ou plus. Cette exonération s'applique aux impôts dus à compter du 1er janvier 2024, sous réserve de certaines conditions.
Îles Canaries ITP 2026
Le taux général applicable aux transferts de propriété imposables aux îles Canaries est de 6,5 % pour les transferts immobiliers.
Ce taux tombe à 5 % lorsque le bien est acquis comme résidence principale, à condition qu'au moment du transfert de propriété, le contribuable ne soit pas propriétaire, en simple propriétaire ou usufruitier d'un autre logement. Dans le cas contraire, il doit le vendre dans un délai de deux ans.
La base imposable pour l'acquisition du logement, y compris les garages et dépendances situés dans le même bâtiment, ne peut excéder 200 000 €. Cette mesure est nouvelle pour 2026. La loi 9/2025 du 23 décembre a relevé ce seuil de 150 000 € à 200 000 €, soit 300 000 € pour les familles nombreuses et 400 000 € pour les familles nombreuses relevant d'une catégorie spéciale. Elle est entrée en vigueur le 1er janvier 2026, avec effet rétroactif au 1er janvier 2025.
Il existe également un taux réduit de 1 % pour l'achat d'une résidence principale par les familles nombreuses, les personnes handicapées, les familles monoparentales, les femmes victimes de violence sexiste et les personnes de moins de 40 ans (auparavant de moins de 35 ans). Dans tous ces cas, les conditions de revenus ont été mises à jour et assouplies par la loi 9/2025, permettant à un plus grand nombre de contribuables de bénéficier de cet allègement.
Cantabrie ITP 2026
Le taux général est de 9 % pour les transferts immobiliers.
Des taux réduits différents s'appliquent aux logements qui deviendront la résidence principale du contribuable. Par exemple, le taux est de 7 % si la valeur cadastrale du logement est inférieure à 200 000 € et de 9 % si sa valeur est égale ou supérieure à 200 000 €.
Un taux de 4 % s'applique également aux transferts de propriété concernant les familles nombreuses ou monoparentales, ou les personnes présentant un handicap physique, mental ou sensoriel dont le taux d'invalidité est compris entre 33 % et 65 %. Si le taux d'invalidité est supérieur à 65 %, le taux est de 3 %. Ce même taux s'applique aux acheteurs de moins de 36 ans.
Un autre allègement fiscal est un taux de 5 % pour les maisons achetées en vue de rénovations immédiates. Ce taux est conditionnel au fait que le coût total des rénovations représente au moins 25 % du prix d'achat de la maison et que le contribuable soumette la demande de permis de construire municipal dans les délais prescrits, prouvant ainsi que le coût des rénovations atteint ce seuil.
Un taux d'ITP de 3 % s'applique également aux transferts de propriété lorsque l'acheteur est une société constituée par de jeunes entrepreneurs de moins de 36 ans.

Castille et León ITP 2026
Le taux général est de 8 % pour les transferts de propriété, et passe à 10 % si la base imposable dépasse 250 000 €.
Le taux tombe à 4 % pour les transferts de propriété concernant des locaux qui deviendront, dans certains cas, le siège social ou le lieu de travail de sociétés ou d'entreprises professionnelles.
Cette communauté autonome applique également un taux réduit de 4 % pour les logements qui deviendront la résidence principale de l'acheteur dans les situations suivantes :
- L'acheteur fait partie d'une famille nombreuse.
- L’acheteur, ou tout membre de son foyer, est reconnu comme ayant un handicap de 65 % ou plus.
- Tous les acheteurs doivent être âgés de moins de 36 ans à la date d'exigibilité de la taxe.
- Le transfert concerne les logements protégés en vertu de la réglementation régionale, ou les logements classés comme logements sociaux protégés en vertu d'autres législations.
Un taux de 0,01 % est également disponible lorsque le bien deviendra la résidence principale, que tous les acheteurs ont moins de 36 ans, qu'il s'agit de la première maison pour tous les acheteurs et que le bien se situe dans une commune ou une entité locale de Castille-et-León comptant moins de 10 000 habitants.
Elle s'applique également aux localités de moins de 3 000 habitants situées à moins de 30 kilomètres de la capitale provinciale. Le logement doit avoir une valeur inférieure à 150 000 € et les acheteurs ne doivent pas dépasser un plafond de revenus.
Castille-La Manche ITP 2026
Le taux général de l'ITP en Castille-La Manche est de 9 % pour les transferts immobiliers. Il est ramené à 6 % pour l'acquisition de la résidence principale du contribuable, à condition que sa valeur réelle n'excède pas 180 000 € et que certaines conditions soient remplies.
Si la maison est située dans une municipalité menacée de dépeuplement, le taux réduit varie entre 5 % et 3 %.
Un taux de 5 % est également appliqué à l'acquisition de la résidence principale du contribuable si l'acheteur est âgé de moins de 36 ans, bénéficie d'un handicap reconnu d'au moins 65 %, ou appartient à une famille nombreuse ou monoparentale. La valeur du logement ne doit pas excéder 180 000 € et certaines conditions doivent être remplies.
Catalogne ITP 2026
Les taux généraux d'ITP en Catalogne ont subi des modifications substantielles le 27 juin 2025, suite à l'approbation du décret-loi 5/2025.
Jusqu'alors, deux taux différents, 10 % et 11 %, étaient appliqués en fonction de la valeur du bien. La réforme a introduit deux taux plus élevés, 12 % et 13 %, alourdissant ainsi la charge fiscale sur les transferts de biens immobiliers de grande valeur. Elle a également abaissé le premier seuil de 1 000 000 € à 600 000 €, ce qui, en pratique, a augmenté la charge fiscale pour les contribuables.
En conséquence, les transferts de propriété en 2026 sont imposés au taux moyen résultant du barème suivant, en fonction de la valeur réelle du bien :
Valeur totale de la propriété | Montant total des impôts cumulés | Valeur restante jusqu'à | Yaux applicable |
|---|---|---|---|
0 € | 0 € | 600 000 € | 10 % |
600 000 € | 60 000 € | 900 000 € | 11 % |
900 000 € | 93 000 € | 1 500 000 € | 12 % |
1 500 000 € | 165 000 € | Par la suite | 13 % |
Un autre changement important est l'application d'un taux unique de 20 % aux acheteurs classés comme grands propriétaires immobiliers, ou à ceux qui achètent des immeubles résidentiels entiers.
Un taux réduit de 5 % s'applique toujours aux achats effectués par le biais d'une VPO, ainsi qu'aux acquisitions de résidences principales par les familles nombreuses ou monoparentales, les personnes handicapées, les acheteurs de moins de 35 ans, pour les transferts effectués après le 27 juin 2025 (la limite d'âge supérieure étant auparavant de 32 ans), et les victimes de violences sexistes. D'autres conditions doivent également être remplies.
À titre de nouvelle mesure, les transferts de propriété dans une commune rurale destinés à servir de résidence principale sont soumis à un taux de 4 % depuis le 20 août 2025 jusqu'au 16 juillet 2029.
Si la propriété se situe dans une commune rurale nécessitant une attention particulière, le taux d'imposition est de 3 % pendant la même période.
Estrémadure ITP 2026
En règle générale, la taxe sur les transferts de propriété est calculée selon le barème suivant :
Partie de la base imposable | Taux applicable |
|---|---|
0 €–360 000 € | 8 % |
360 000 € – 600 000 € | 10 % |
Plus de 600 000 € | 11 % |
Un taux réduit de 7 % est également appliqué à l'achat d'une résidence principale si sa valeur réelle n'excède pas 200 000 €. Ce seuil est en vigueur depuis le 8 avril 2025 ; il était auparavant fixé à 122 000 €. Les revenus de l'acquéreur doivent également rester inférieurs à certains plafonds.
Un taux réduit de 6 % s'applique à l'acquisition d'un bien immobilier destiné à une activité commerciale ou professionnelle. Un taux de 4 % est également prévu pour la cession de logements VPO ou l'achat d'une résidence principale en zone rurale, parmi d'autres avantages fiscaux.
Galice ITP 2026 : résidence principale et allégement fiscal
En Galice, l'ITP (taxe sur les transferts immobiliers) est de 8 % pour les transactions immobilières courantes, et de 7 % pour l'acquisition d'une résidence principale lorsque le patrimoine du ménage ne dépasse pas un certain seuil. D'autres réductions peuvent ramener le taux à 3 % dans certains cas.
Entre autres mesures, un taux réduit de 6 % s'applique aux transferts de logements dans les parroquias, les zones administratives locales au niveau de la paroisse considérées comme des zones peu peuplées ou rurales.
Un taux de 6 % s'applique également aux acquisitions immobilières destinées à une rénovation immédiate. Ce taux est ramené à 4 % si le bien se situe dans une paroisse classée en zone rurale ou peu peuplée. Les travaux de rénovation doivent être achevés dans les 36 mois suivant la date de paiement de la taxe.
Il existe également d'importantes réductions et déductions fiscales, notamment une réduction de 100 % pour les transferts de terres rurales ou de parcelles forestières.
Une déduction de 100 % est également disponible pour les achats de résidence principale par les personnes handicapées, les familles nombreuses, les acheteurs de moins de 36 ans et les victimes de violence sexiste dans les zones rurales, à condition que la propriété soit située dans une parroquia considérée comme une zone rurale ou peu peuplée.
Taxe sur les mutations immobilières à Madrid en 2026
Le taux général à Madrid est de 6 % pour les transferts de propriété. Il est ramené à 4 % pour les transferts concernant la résidence principale d'une famille nombreuse, sous certaines conditions.
Pour les résidences principales, un abattement fiscal de 10 % est accordé à l'achat lorsque la valeur réelle est inférieure ou égale à 250 000 €, et le taux d'imposition de 4 % ne s'applique pas. Par ailleurs, le transfert de tout ou partie d'une ou plusieurs résidences et de leurs dépendances à une société soumise aux règles d'adaptation du secteur immobilier du Plan comptable général espagnol bénéficie d'un taux réduit de 2 %.
Murcie ITP 2026
Le taux général de l'ITP est de 8 %. Il est de 5 % pour les acquisitions immobilières réalisées par des entrepreneurs ou des professionnels de moins de 40 ans, ou par des sociétés commerciales détenues intégralement et directement par des personnes de moins de 40 ans, lorsque le bien sera utilisé comme résidence fiscale ou lieu de travail.
Les achats effectués par VPO sont soumis à un taux d'ITP de 4 %, tandis que les familles nombreuses paient 3 %. Ce taux est également de 3 % pour les acheteurs de moins de 40 ans qui acquièrent une résidence principale, ainsi que pour les personnes handicapées à hauteur de plus de 65 %.
Navarre ITP 2026
Dans la Communauté de Navarre, les droits de mutation immobilière s'élèvent au taux général de 6 % du prix de vente. Un taux réduit de 5 % est appliqué sous certaines conditions :
- La base imposable ne dépasse pas 180 304 €. Tout montant supérieur à ce montant est imposé à 6 %.
- Le ménage compte deux enfants ou plus.
- Acquisition de la pleine propriété de la maison.
- La maison sert de résidence principale au ménage.
- Aucun membre du foyer ne détient plus de 25 % d'une autre résidence dans la Communauté de Navarre. Ce taux réduit s'applique à une base imposable maximale de 180 304 €.
ITP à La Rioja en 2026
La Rioja applique un taux général de 7 % aux transferts immobiliers. Des taux réduits s'appliquent dans certains cas, notamment 5 % pour les acquisitions par VPO (Value Order of Premises), les familles nombreuses (ce taux pouvant être ramené à 3 %) et les personnes handicapées à plus de 33 %.
Pour l'acquisition d'un logement qui deviendra la résidence principale d'un acheteur de moins de 40 ans à la date d'achat, le taux d'imposition est de 4 %. Cette mesure a été introduite par la loi 1/2025 du 28 février relative aux mesures urgentes d'accès au logement, entrée en vigueur le 3 mars 2025. Si le logement se situe dans l'une des communes figurant à l'annexe I de la loi 10/2017 du 27 octobre, le taux applicable est de 3 %.
Programme intégré de transfert de technologie (ITP) de la Communauté valencienne 2026
Le taux général d’ITP dans la Communauté valencienne changera au milieu de l’année 2026, ce qui entraînera deux situations :
- Jusqu’au 31 mai 2026, le taux général applicable aux transferts immobiliers est de 10 %.
- À compter du 30 juin 2026, le taux général applicable à la vente et à l'achat de biens immobiliers et de droits réels passera à 9 %.
Dans les deux cas, un taux de 11 % s'applique lorsque la valeur du bien transféré excède 1 000 000 €. Ce taux majoré, en vigueur avant la réforme de 2025, reste inchangé. Autre changement entrant en vigueur le 30 juin 2026 : un nouveau taux de 4 % s'applique aux transferts de terrains destinés à l'agriculture.
La réduction de l'ITP dans la Communauté valencienne reste également en vigueur, y compris un taux de 4 % pour l'achat de résidences principales classées comme logements officiellement protégés, lorsque la valeur du bien ne dépasse pas 180 000 €.
Pour les achats immobiliers supérieurs à 180 000 €, un taux réduit de 4 % s’applique aux familles nombreuses ou monoparentales, aux personnes handicapées et aux victimes de violences sexistes. Si le bien immobilier vaut moins de 180 000 €, le taux est ramené à 3 %.
Il existe également un taux de 6 % pour les achats de premières résidences qui deviendront la résidence principale des acheteurs de moins de 35 ans, à condition que la valeur du bien ne dépasse pas 180 000 €.
Pays basque ITP 2026
Le taux général pour les transferts immobiliers est de 7 %, et de 4 % pour le transfert de résidences principales, garage inclus. Il existe cependant des taux réduits et des différences entre les régions d'Álava, de Gipuzkoa et de Biscaye. En Biscaye, par exemple, un taux réduit de 2,5 % s'applique aux familles nombreuses achetant une résidence principale, sous certaines conditions.
Comment bénéficier d'un ITP réduit ?
L’éligibilité à un ITP réduit dépend du respect de l’une des conditions légales prévues par la réglementation de la communauté autonome où se situe le bien.
Par exemple, être âgé de moins d'un certain âge, acheter un logement VPO ou présenter un handicap reconnu. Dans le cas contraire, le taux général s'applique et, comme indiqué précédemment, il varie entre 6 % et 13 % selon la communauté autonome.
Où le taux d'ITP est-il le plus bas ?
Les taux d'ITP les plus bas s'appliquent dans la Communauté de Madrid, en Navarre, à Ceuta, à Melilla, aux îles Canaries, en Andalousie, au Pays basque et à La Rioja, où les taux varient entre 6 % et 7 %.
Il convient toutefois de rappeler que différents taux réduits et allégements fiscaux couvrent des circonstances particulières et peuvent réduire considérablement le montant à payer par l'acheteur.
Restez informé(e) sur la vie en Espagne en tant qu'étranger(ère) : abonnez-vous à notre newsletter hebdomadaire pour recevoir les dernières actualités en matière de voyages, de droit et de mode de vie.