Die Grunderwerbsteuer (Impuesto de Transmisiones Patrimoniales, kurz ITP) ist die wichtigste Steuer, die beim Kauf einer Bestandsimmobilie in Spanien anfällt. Daher ist es wichtig zu wissen, welcher Steuersatz für den jeweiligen Kauf gilt, denn dieser hängt von der autonomen Gemeinschaft ab, in der sich die Immobilie befindet.
Jede Gemeinde wendet einen bestimmten Prozentsatz des Katasterwertes an, der zwischen 6 % und 13 % liegt. Ermäßigungen und andere Steuervergünstigungen sind unter bestimmten Voraussetzungen möglich. Im Folgenden finden Sie die Höhe der Grunderwerbsteuer in den einzelnen autonomen Gemeinden.
- Wie hoch ist die Grunderwerbsteuer?
- ITP-Sätze nach autonomen Gemeinschaften im Jahr 2026
- Wie hoch ist die ITP-Steuer in Andalusien im Jahr 2026?
- Aragon ITP 2026
- Asturien ITP 2026
- Balearen ITP 2026
- Kanarische Inseln ITP 2026
- Kantabrien ITP 2026
- Kastilien und León ITP 2026
- Kastilien-La Mancha ITP 2026
- Katalonien ITP 2026
- Extremadura ITP 2026
- Galicien ITP 2026: Hauptwohnsitz und Steuererleichterungen
- Grunderwerbsteuer in Madrid 2026
- Murcia ITP 2026
- Navarra ITP 2026
- ITP in La Rioja im Jahr 2026
- ITP in der Valencianischen Gemeinschaft 2026
- Baskenland ITP 2026
- Voraussetzungen für einen ermäßigten ITP-Satz
- Wo ist der ITP-Satz am niedrigsten?
Wie hoch ist die Grunderwerbsteuer?
Zu wissen, wie man die Grunderwerbsteuer berechnet und wie viel im Jahr 2026 fällig wird, ist unerlässlich, um die tatsächlichen Kosten beim Immobilienkauf zu ermitteln.
Zunächst ist zu beachten, dass die Grunderwerbsteuer von den autonomen Gemeinschaften verwaltet wird, weshalb der Standort der Immobilie eine wichtige Rolle spielt. Zwar gibt es einen nationalen Rahmen und Standardsteuersätze, die gelten, sofern eine Gemeinschaft keine abweichenden Regelungen eingeführt hat, doch nutzen alle Gemeinschaften ihre Befugnisse, innerhalb des gesetzlichen Rahmens eigene Grunderwerbsteuersätze festzulegen.
Der Betrag wird berechnet, indem ein Prozentsatz des Katasterreferenzwertes angewendet wird. Je nach Autonome Gemeinschaft können unter bestimmten Umständen auch ermäßigte Sätze gelten, beispielsweise für junge Käufer oder für Personen, die Sozialwohnungen oder öffentlich geförderten Wohnraum erwerben.
ITP-Sätze nach autonomen Gemeinschaften im Jahr 2026
Dies sind die allgemeinen ITP-Sätze in den einzelnen autonomen Gemeinschaften im Jahr 2026:
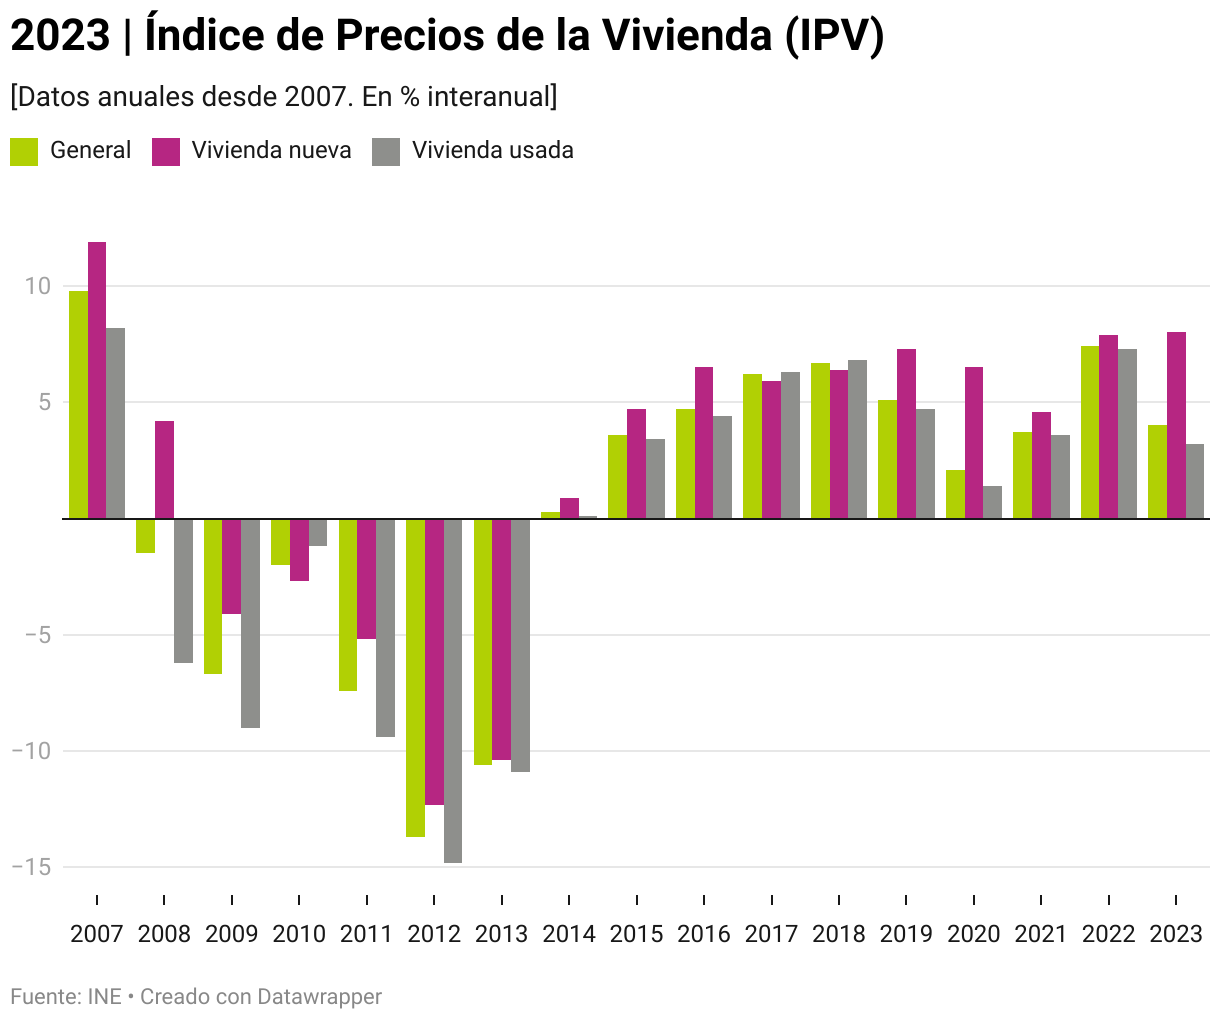
Es gibt Ausnahmen und ermäßigte Tarife in jeder autonomen Gemeinschaft, die in bestimmten Fällen gelten können.
Wie hoch ist die ITP-Steuer in Andalusien im Jahr 2026?
Der allgemeine Steuersatz bei der Übertragung von Immobilien in Andalusien beträgt 7 %.
- Dieser Anteil sinkt auf 6 %, wenn eine Immobilie als Eigenheim erworben wird und ihr tatsächlicher Wert 150.000 Euro nicht übersteigt.
- Bei der Übertragung einer Immobilie, die zum Hauptwohnsitz des Käufers wird und einen Wert von 150.000 Euro nicht übersteigt, sinkt der Steuersatz auf 3,5 %, sofern der Käufer unter 35 Jahre alt ist, Opfer häuslicher Gewalt oder eines Terroranschlags ist oder der Kauf in einer von Bevölkerungsrückgang betroffenen Gemeinde erfolgt.
- Der Satz von 3,5 % gilt auch für Immobilien, die als Hauptwohnsitz dienen sollen und deren Wert 250.000 Euro nicht übersteigt, sofern der Käufer rechtlich als zu mindestens 33 % behindert anerkannt ist oder einer kinderreichen Familie angehört, vorausgesetzt, die Immobilie wird sein Hauptwohnsitz sein.
Aragon ITP 2026
Die Grundsteuer in Aragon wird anhand des Immobilienwerts und nach folgenden Sätzen berechnet:
Immobilienwert bis zu | Gesamter Steuerbetrag | Restwert bis zu | Sätze |
|---|---|---|---|
0 € | 0 € | 400.000 € | 8% |
400.000 € | 32.000 € | 50.000 € | 8,5 % |
450.000 € | 36.250 € | 50.000 € | 9% |
500.000 € | 40.750 € | 250.000 € | 9,5 % |
750.000 € | 64.500 € | Danach | 10% |
Mit dem Gesetz 13/2023 vom 30. März zur Wiederbelebung des ländlichen Raums in Aragonien wurde zudem eine Steuerermäßigung in Höhe von 60 % für kinderreiche Familien beim Erwerb eines Hauptwohnsitzes eingeführt, sofern dort die besondere differenzierte Steuerregelung für den ländlichen Raum in Aragonien gilt.
- Zudem gilt ein ermäßigter Steuersatz von 1 % für den Erwerb von Immobilien zur Aufnahme einer wirtschaftlichen Tätigkeit, vorbehaltlich bestimmter Voraussetzungen, sowie eine steuerliche Ermäßigung von 50 % für kinderreiche Familien.
- Käufer unter 35 Jahren, Menschen mit einer Behinderung von mindestens 65 % sowie Opfer geschlechtsspezifischer Gewalt können ebenfalls Anspruch auf Ermäßigungen haben.
- Eine dación en pago, bei der eine Hauptwohnung zur Begleichung einer Hypothekenschuld übergeben wird, profitiert von einer 100-prozentigen Steuerbefreiung.
Asturien ITP 2026
Grundsätzlich wird die Steuer auf Immobilienübertragungen berechnet, indem die folgenden Steuersätze auf die Bemessungsgrundlage angewendet werden:
Wert der Immobilie | Satz |
|---|---|
0–300.000 € | 8% |
300.001 € – 500.000 € | 9% |
Mehr als 500.000 € | 10% |
Die folgenden Zinssätze gelten für den Erwerb von Wohnimmobilien in vom Bevölkerungsrückgang bedrohten ländlichen Gebieten sowie für den Erwerb von Hauptwohnsitzen durch Käufer bis zum Alter von 35 Jahren, kinderreiche Familien und Frauen, die Opfer geschlechtsspezifischer Gewalt sind:
Immobilienwert | Satz |
|---|---|
Bis zu 150.000 € | 4% |
Mehr als 150.000 € | 6% |
Neben anderen Steuervorteilen gilt ein Steuersatz von 3 % für die zweite und jede weitere Übertragung von Wohnimmobilien, die vom Fürstentum Asturien als öffentlich geförderter Wohnraum eingestuft wurden.
Balearen ITP 2026
Immobilienübertragungen in dieser autonomen Gemeinschaft unterliegen dem Durchschnittssatz, der sich aus der folgenden Staffelung ergibt, und zwar auf der Grundlage des tatsächlichen Wertes oder des angegebenen Wertes der Immobilie, sofern der angegebene Wert höher ist:
Gesamtwert | Gesamter Steuerbetrag | Restwert bis zu | Anwendbarer Satz |
|---|---|---|---|
0 € | 0 € | 400.000 € | 8% |
400.000,01 € | 32.000 € | 200.000 € | 9% |
600.000,01 € | 50.000 € | 400.000 € | 10% |
1.000.000,01 € | 90.000 € | 2.000.000 € | 12% |
2.000.000,01 € | 210.000 € | Danach | 13% |
Die ITP-Sätze für die Übertragung von Garagen auf den Balearen sind wie folgt:
Gesamtwert | Gesamter Steuerbetrag | Restwert bis zu | Anwendbarer Satz |
|---|---|---|---|
0 € | 0 € | 30.000 € | 8% |
30.000,01 € | 2.400 € | Danach | 9% |
Unter anderem gilt ein ITP-Satz von 4 % für den Kauf eines Hauptwohnsitzes, dessen tatsächlicher oder angegebener Wert 270.151,20 Euro oder weniger beträgt, sofern der Käufer keine weiteren Eigentums-, Nutzungs- oder Wohnrechte an einer anderen Wohnung besitzt.
Vier Jahre nach dem Kauf dürfen Steuerzahler kein weiteres Eigenheim erwerben. Der Steuersatz sinkt unter bestimmten Umständen auf 2 %, beispielsweise bei Käufern unter 36 Jahren und Menschen mit Behinderungen.
Bei Käufern unter 36 Jahren, Menschen mit Behinderungen, kinderreichen Familien oder Alleinerziehenden beträgt der Zinssatz 2 %, sofern die oben genannten Voraussetzungen erfüllt sind.
Schließlich besteht eine Steuerbefreiung von 100 % von der fälligen ITP, wenn eine Immobilie als erster Hauptwohnsitz einer jungen Person unter 30 Jahren oder einer Person mit einer Behinderung von mindestens 33 % erworben wird. Dies gilt für Steuerverbindlichkeiten, die ab dem 1. Januar 2024 entstehen, vorbehaltlich bestimmter Voraussetzungen.
Kanarische Inseln ITP 2026
Der allgemeine Steuersatz für steuerpflichtige Eigentumsübertragungen auf den Kanarischen Inseln beträgt 6,5 % bei Immobilienübertragungen.
Dieser sinkt auf 5 %, wenn eine Immobilie als Hauptwohnsitz erworben wird, vorausgesetzt, dass der Steuerpflichtige zum Zeitpunkt der Übertragung der Immobilie keine andere Immobilie besitzt, deren bloßes Eigentum innehat oder über Nutzungsrechte daran verfügt. Ist dies der Fall, muss diese innerhalb von zwei Jahren verkauft werden.
Die steuerliche Bemessungsgrundlage für den Erwerb eines Immobilie, einschließlich Garagen und Nebengebäuden im selben Gebäude, darf 200.000 Euro nicht übersteigen. Diese Regelung gilt neu ab 2026. Das Gesetz 9/2025 vom 23. Dezember erhöhte den Schwellenwert von 150.000 Euro auf die derzeitigen 200.000 Euro, bzw. auf 300.000 Euro für kinderreiche Familien und 400.000 Euro für kinderreiche Familien einer besonderen Kategorie. Das Gesetz trat am 1. Januar 2026 in Kraft, rückwirkend zum 1. Januar 2025.
Zudem gilt ein ermäßigter Steuersatz von 1 % für den Erwerb von Eigenheimen durch kinderreiche Familien, Menschen mit Behinderungen, Alleinerziehende, Frauen, die Opfer geschlechtsspezifischer Gewalt sind, sowie Personen unter 40 Jahren (zuvor unter 35 Jahren). In all diesen Fällen wurden die Einkommensvoraussetzungen gemäß Gesetz 9/2025 aktualisiert und gelockert, sodass nun mehr Steuerzahler Anspruch auf diese Ermäßigung haben.
Kantabrien ITP 2026
Der allgemeine Steuersatz für Immobilienübertragungen beträgt 9 %.
Für Immobilien, die zum Hauptwohnsitz des Steuerpflichtigen werden, gelten unterschiedliche ermäßigte Steuersätze. So beträgt der Steuersatz beispielsweise 7 %, wenn der Schätzwert der Immobilie unter 200.000 Euro liegt, und 9 %, wenn ihr Wert 200.000 Euro oder mehr beträgt.
Ein Satz von 4 % gilt auch für Immobilienübertragungen, an denen große Familien oder Alleinerziehende beteiligt sind, sowie für Personen mit einer körperlichen, geistigen oder sensorischen Behinderung, deren Grad mit 33 % oder mehr, jedoch unter 65 % eingestuft wurde. Liegt der Grad der Behinderung bei über 65 %, beträgt der Satz 3 %. Der gleiche Satz gilt für Käufer unter 36 Jahren.
Eine weitere Steuersenkung betrifft einen Steuersatz von 5 % für Immobilien, die zum Zwecke einer sofortigen Renovierung erworben wurden. Voraussetzung hierfür ist, dass die Gesamtsumme der Renovierungskosten mindestens 25 % des Kaufpreises der Immobilie beträgt und dass der Steuerpflichtige innerhalb der festgelegten Frist die kommunale Baugenehmigung vorlegt, um nachzuweisen, dass die Renovierungskosten diesen Schwellenwert erreichen.
Eine ITP-Satz von 3 % gilt auch für Immobilienübertragungen, bei denen der Käufer ein Unternehmen ist, das von Jungunternehmern, die unter 36 Jahre alt sind, gegründet wurde.

Kastilien und León ITP 2026
Der allgemeine Steuersatz beträgt 8 % bei Immobilienübertragungen und steigt auf 10 %, wenn die Bemessungsgrundlage 250.000 Euro übersteigt.
Der Satz sinkt in bestimmten Fällen auf 4 % bei Eigentumsübertragungen von Räumlichkeiten, die zum eingetragenen Firmensitz oder Arbeitsplatz von Unternehmen oder freiberuflichen Betrieben werden.
Diese Autonome Gemeinschaft sieht zudem einen ermäßigten Steuersatz von 4 % für Immobilien vor, die unter den folgenden Umständen zum Hauptwohnsitz des Käufers werden:
- Der Käufer gehört einer großen Familie an.
- Der Käufer oder ein Mitglied seines Haushalts wird als behindert mit einem Grad der Behinderung von 65 % oder mehr anerkannt.
- Alle Käufer sind am Tag der Fälligkeit der Steuer unter 36 Jahre alt.
- Die Übertragung betrifft Wohnraum, der unter regionale Vorschriften fällt, oder Wohnungen, die gemäß anderen Rechtsvorschriften als öffentlich geförderter Wohnraum eingestuft sind.
Ein Zinssatz von 0,01 % ist ebenfalls verfügbar, wenn die Immobilie zum Hauptwohnsitz wird, alle Käufer unter 36 Jahre alt sind, es sich um das erste Eigenheim für alle Käufer handelt und sich die Immobilie in einer Gemeinde oder lokalen Gebietskörperschaft in Kastilien und León mit weniger als 10.000 Einwohnern befindet.
Dies gilt auch für Orte mit unter 3.000 Einwohnern, die weniger als 30 Kilometer von der Provinzhauptstadt entfernt liegen. Die Immobilie darf einen Wert von 150.000 Euro nicht überschreiten, und das Einkommen der Käufer muss unter einer bestimmten Höchstgrenze liegen.
Kastilien-La Mancha ITP 2026
Der allgemeine ITP-Satz in Kastilien-La Mancha beträgt bei Immobilienübertragungen 9 %. Er sinkt auf 6 % beim Erwerb der ersten Hauptwohnung des Steuerpflichtigen, sofern deren tatsächlicher Wert 180.000 Euro nicht übersteigt und bestimmte Voraussetzungen erfüllt sind.
Befindet sich die Immobilie in einer von Entvölkerung bedrohten Gemeinde, liegt der ermäßigte Satz bei 5 bis 3 %.
Zudem gilt ein Steuersatz von 5 % für den Erwerb der ersten Hauptwohnung des Steuerpflichtigen, sofern der Käufer unter 36 Jahre alt ist, eine anerkannte Behinderung von mindestens 65 % aufweist oder einer Großfamilie oder einer Alleinerziehendenfamilie angehört. Der Wert der Wohnung darf 180.000 Euro nicht überschreiten, und es müssen bestimmte Voraussetzungen erfüllt sein.
Katalonien ITP 2026
Die allgemeinen ITP-Sätze in Katalonien haben sich am 27. Juni 2025 nach der Verabschiedung des Gesetzesdekrets 5/2025 wesentlich geändert.
Bis dahin galten zwei unterschiedliche Steuersätze von 10 % und 11 %, abhängig vom Immobilienwert. Mit der Reform wurden zwei höhere Steuersätze von 12 % und 13 % eingeführt, wodurch die Steuerbelastung bei hochpreisigen Immobilienübertragungen stieg. Zudem wurde die erste Freigrenze von 1.000.000 Euro auf 600.000 Euro gesenkt, was in der Praxis zu höheren Kosten für die Steuerzahler führte.
Demzufolge werden Immobilienübertragungen im Jahr 2026 mit dem durchschnittlichen Steuersatz besteuert, der sich aus der folgenden Tabelle ergibt, basierend auf dem tatsächlichen Wert der Immobilie:
Gesamtwert der Immobilie | Gesamter Steuerbetrag | Restwert bis zu | Anwendbarer Satz |
|---|---|---|---|
0 € | 0 € | 600.000 € | 10% |
600.000 € | 60.000 € | 900.000 € | 11% |
900.000 € | 93.000 € | 1.500.000 € | 12% |
1.500.000 € | 165.000 € | Danach | 13% |
Eine weitere wesentliche Änderung ist die Anwendung eines einheitlichen Steuersatzes von 20 % auf Käufer, die als Großeigentümer eingestuft werden, oder auf diejenigen, die ganze Wohngebäude erwerben.
Für den Kauf von Sozialwohnungen sowie für den Erwerb von Eigenheimen durch kinderreiche Familien oder Alleinerziehende, Menschen mit Behinderungen, Käufer unter 35 Jahren – wobei die Altersobergrenze für nach dem 27. Juni 2025 abgeschlossene Übertragungen gilt, da diese zuvor bei 32 Jahren lag – und Opfer geschlechtsspezifischer Gewalt gilt weiterhin ein ermäßigter Satz von 5 %. Zudem müssen weitere Voraussetzungen erfüllt sein.
Als neue Regelung unterliegen Übertragungen von Immobilien in einer ländlichen Gemeinde, die als Hauptwohnsitz bestimmt sind, seit dem 20. August 2025 bis zum 16. Juli 2029 einem Steuersatz von 4 %.
Befindet sich die Immobilie in einer ländlichen Gemeinde, die besonderer Aufmerksamkeit bedarf, beträgt der Steuersatz im selben Zeitraum 3 %.
Extremadura ITP 2026
Grundsätzlich wird die Steuer auf Immobilienübertragungen nach folgender Skala berechnet:
Anteil der Steuerbasis | Anwendbarer Satz |
|---|---|
0–360.000 € | 8% |
360.000 € – 600.000 € | 10% |
Mehr als 600.000 € | 11% |
Zudem gilt ein ermäßigter Steuersatz von 7 % für den Erwerb einer Hauptwohnung, sofern deren tatsächlicher Wert 200.000 Euro nicht übersteigt. Diese Obergrenze gilt seit dem 8. April 2025; zuvor lag sie bei 122.000 Euro. Das Einkommen des Käufers muss zudem unter bestimmten Grenzen bleiben.
Für den Erwerb von Immobilien, die für eine gewerbliche oder berufliche Tätigkeit bestimmt sind, gilt ein ermäßigter Steuersatz von 6 %. Darüber hinaus gibt es unter anderem einen Steuersatz von 4 % für die Übertragung von Sozialwohnungen oder den Erwerb eines Hauptwohnsitzes in ländlichen Gebieten.
Galicien ITP 2026: Hauptwohnsitz und Steuererleichterungen
Die Grunderwerbsteuer in Galicien beträgt 8 % für allgemeine Immobilienübertragungen und sinkt auf 7 % beim Kauf eines Hauptwohnsitzes, sofern das Vermögen des Haushalts einen bestimmten Betrag nicht übersteigt. Weitere Ermäßigungen können den Steuersatz in bestimmten Fällen auf 3 % senken.
Unter anderem gilt ein ermäßigter Steuersatz von 6 % für Wohnungsübertragungen in Parroquias, den lokalen Verwaltungsbezirken auf Gemeindeebene, die als dünn besiedelte oder ländliche Gebiete gelten.
Ein Steuersatz von 6 % gilt auch für den Erwerb von Immobilien, die für eine sofortige Renovierung bestimmt sind. Dieser Satz sinkt auf 4 %, wenn sich die Immobilie in einer Parroquia befindet, die als dünn besiedeltes oder ländliches Gebiet eingestuft ist. Die Renovierungsarbeiten müssen innerhalb von 36 Monaten nach dem Datum der Steuerzahlung abgeschlossen sein.
Hinzu kommen erhebliche Steuererleichterungen und -abzüge, darunter eine Ermäßigung von 100 % bei der Übertragung von landwirtschaftlichen Flächen oder Waldgrundstücken.
Ein Steuerabzug von 100 % ist auch für den Kauf des Hauptwohnsitzes durch Menschen mit Behinderungen, kinderreiche Familien, Käufer unter 36 Jahren und Opfer geschlechtsspezifischer Gewalt in ländlichen Gebieten möglich, vorausgesetzt, die Immobilie befindet sich in einer Parroquia, die als dünn besiedeltes oder ländliches Gebiet gilt.
Grunderwerbsteuer in Madrid 2026
Der allgemeine Steuersatz in Madrid beträgt 6 % für Immobilienübertragungen. Bei Übertragungen, die eine Hauptwohnung für eine kinderreiche Familie betreffen, sinkt er auf 4 %, sofern bestimmte Voraussetzungen erfüllt sind.
Für Hauptwohnsitze gilt beim Kauf eine Steuerermäßigung von 10 %, wenn der tatsächliche Wert 250.000 Euro oder weniger beträgt; in diesem Fall findet der Steuersatz von 4 % keine Anwendung. Die Übertragung einer oder mehrerer Wohnimmobilien sowie deren Nebengebäude ganz oder teilweise auf ein Unternehmen, das den Anpassungsvorschriften für den Immobiliensektor des spanischen Allgemeinen Rechnungslegungsplans unterliegt, wird hingegen mit einem Steuersatz von 2 % besteuert.
Murcia ITP 2026
Der allgemeine ITP-Satz beträgt 8 %. Er beträgt 5 % für Immobilienkäufe durch Unternehmer oder Freiberufler unter 40 Jahren oder durch gewerbliche Unternehmen, die sich vollständig und direkt im Besitz von Personen unter 40 Jahren befinden, sofern die Immobilie als deren steuerlicher Wohnsitz oder Arbeitsplatz genutzt wird.
Für Käufe von Sozialwohnungen gilt ein ITP-Satz von 4 %, während große Familien 3 % zahlen. Der Satz beträgt ebenfalls 3 % für Käufer unter 40 Jahren, die einen Hauptwohnsitz erwerben, sowie für Menschen mit einer Behinderung von mehr als 65 %.
Navarra ITP 2026
Die Grunderwerbsteuer in der Autonomen Gemeinschaft Navarra wird pauschal mit einem Satz von 6 % des Kaufpreises bei Immobilienübertragungen erhoben. Ein ermäßigter Satz von 5 % des Kaufpreises gilt, wenn die folgenden Bedingungen erfüllt sind:
- Die Steuerbemessungsgrundlage beträgt höchstens 180.304 Euro. Jeder Betrag, der diesen Wert übersteigt, wird mit 6 % besteuert.
- Im Haushalt leben zwei oder mehr Kinder.
- Es wird das vollständige Eigentum am Haus erworben.
- Das Haus dient als Hauptwohnsitz des Haushalts.
- Kein Haushaltsmitglied darf mehr als 25 % der Anteile an einer anderen Immobilie in der Autonomen Gemeinschaft Navarra besitzen. Dieser ermäßigte Steuersatz gilt bis zu einer maximalen Bemessungsgrundlage von 180.304 Euro.
ITP in La Rioja im Jahr 2026
In La Rioja gilt für Immobilienübertragungen ein allgemeiner Steuersatz von 7 %. In bestimmten Fällen gelten niedrigere Sätze, darunter 5 % für den Erwerb von Sozialwohnungen (VPO) sowie für kinderreiche Familien, wobei dieser Satz in einigen Fällen auf 3 % gesenkt werden kann, und für Menschen mit einer Behinderung von mehr als 33 %.
Beim Erwerb von Wohnimmobilien, die zum Zeitpunkt des Kaufs zum ersten Hauptwohnsitz von Käufern unter 40 Jahren werden, beträgt der Steuersatz 4 %. Hierbei handelt es sich um eine neue Regelung, die durch das Gesetz 1/2025 vom 28. Februar über dringende Maßnahmen zur Förderung des Zugangs zu Wohnraum eingeführt wurde und am 3. März 2025 in Kraft getreten ist. Befindet sich die Immobilie zudem in einer der in Anhang I des Gesetzes 10/2017 vom 27. Oktober aufgeführten Gemeinden, beträgt der anzuwendende Steuersatz 3 %.
ITP in der Valencianischen Gemeinschaft 2026
Der allgemeine ITP-Satz in der Region Valencia wird sich Mitte 2026 ändern, was zu zwei Szenarien führen wird:
- Bis zum 31. Mai 2026 beträgt der allgemeine Steuersatz für Immobilienübertragungen 10 %.
- Ab dem 30. Juni 2026 sinkt der allgemeine Steuersatz für den Kauf und Verkauf von Immobilien und dinglichen Rechten auf 9 %.
In beiden Fällen gilt ein Steuersatz von 11 %, wenn der Wert der übertragenen Immobilie 1.000.000 Euro übersteigt. Dieser höhere Steuersatz, der bereits vor der Reform von 2025 galt, bleibt unverändert. Eine weitere Änderung, die am 30. Juni 2026 in Kraft tritt, ist ein neuer Steuersatz von 4 % für die Übertragung von landwirtschaftlich genutzten Grundstücken.
Die ITP-Ermäßigung in der Region Valencia bleibt ebenfalls bestehen, einschließlich eines Satzes von 4 % für den Kauf von Hauptwohnsitzen, die als offiziell geschützte Wohnungen eingestuft sind, sofern der Wert der Immobilie 180.000 Euro nicht übersteigt.
Bei Immobilienkäufen im Wert von mehr als 180.000 Euro gilt für kinderreiche Familien oder Alleinerziehende, Menschen mit Behinderungen sowie Opfer geschlechtsspezifischer Gewalt ein ermäßigter Satz von 4 %. Liegt der Wert der Immobilie unter 180.000 Euro, sinkt der Satz auf 3 %.
Zudem gilt ein Satz von 6 % für den Erwerb von Erstwohnungen, die zum Hauptwohnsitz von Käufern unter 35 Jahren werden sollen, sofern der Wert der Immobilie 180.000 Euro nicht übersteigt.
Baskenland ITP 2026
Der allgemeine Steuersatz für Immobilienübertragungen beträgt 7 %, für die Übertragung von Wohnimmobilien, einschließlich Garagenstellplätzen, 4 %. Es gibt jedoch ermäßigte Steuersätze und Unterschiede zwischen Álava, Gipuzkoa und Bizkaia. In Bizkaia gilt beispielsweise unter bestimmten Voraussetzungen ein ermäßigter Steuersatz von 2,5 % für kinderreiche Familien, die eine Hauptwohnung erwerben.
Voraussetzungen für einen ermäßigten ITP-Satz
Die Berechtigung zum ermäßigten ITP hängt davon ab, ob eine der gesetzlichen Voraussetzungen erfüllt ist, die in den Vorschriften der Autonomen Gemeinschaft festgelegt sind, in der sich die Immobilie befindet.
Beispiele hierfür sind das Unterschreiten eines bestimmten Alters, der Erwerb einer Sozialwohnung oder das Vorliegen eines anerkannten Grades der Behinderung. Andernfalls gilt der allgemeine Steuersatz, der, wie oben dargelegt, je nach Autonome Gemeinschaft zwischen 6 % und 13 % liegt.
Wo ist der ITP-Satz am niedrigsten?
Die niedrigsten ITP-Sätze gelten in der Autonomen Gemeinschaft Madrid, in Navarra, Ceuta, Melilla, auf den Kanarischen Inseln, in Andalusien, im Baskenland und in La Rioja, wo die Sätze zwischen 6 % und 7 % liegen.
Es ist jedoch zu beachten, dass verschiedene ermäßigte Sätze und Steuererleichterungen für bestimmte Umstände gelten und den vom Käufer zu zahlenden Betrag erheblich senken können.
Bleiben Sie über das Leben in Spanien als Ausländer informiert und abonnieren Sie unseren wöchentlichen Newsletter mit den neuesten Nachrichten zu Reise, Recht und Lifestyle.