L'une des principales préoccupations lors de l'achat d'un bien immobilier en Europe du Sud en tant qu'acheteur étranger est l'acquisition d'un bien immobilier en Espagne. Il s'agit de savoir comment le taux de change affectera le coût final de l'achat.
Si la vente est conclue en euros alors que les revenus et l’épargne de l’acheteur sont en francs suisses, en dollars canadiens ou dans une autre devise, le taux de change peut fluctuer entre le versement du dépôt et la signature de l’acte, une période qui s’étend souvent sur plusieurs mois.
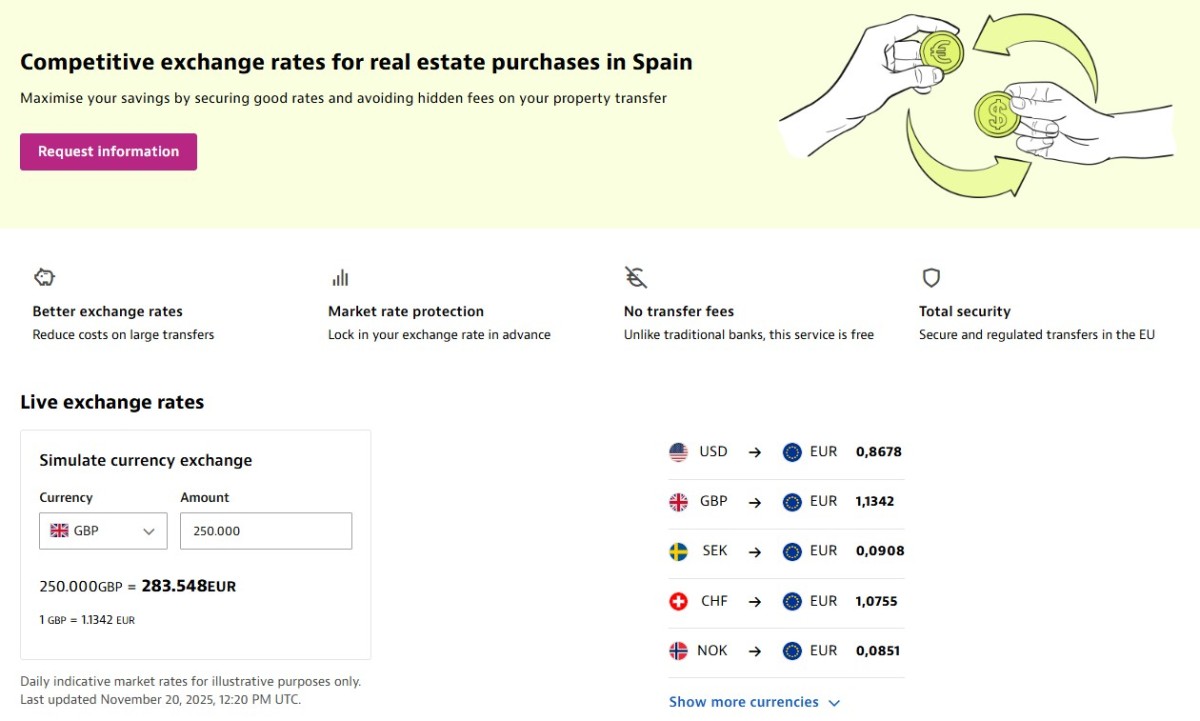
Pour gérer ce risque, il existe le contrat à terme, qui permet à l'acheteur de fixer le prix d'achat du bien dans sa devise locale, indépendamment des fluctuations du taux de change. Ce service est désormais disponible via la nouvelle plateforme de change d'idealista.
Qu’est-ce qu’un contrat à terme et comment fonctionne-t-il ?
Un contrat à terme est un accord financier qui vous permet de bloquer un taux de change aujourd'hui pour une utilisation ultérieure. Il est particulièrement utile lorsqu'un acheteur réserve un bien immobilier mais ne finalisera le paiement que plusieurs mois plus tard (généralement jusqu'à 12 mois) et souhaite éviter les frais cachés liés aux taux de change.
Le principal avantage de ce contrat est qu'il protège contre les fluctuations du marché et permet à l'acheteur de planifier son budget sans imprévus. Autrement dit, il garantit le prix d'achat du bien dans sa monnaie locale.
Par exemple, imaginons qu’un acheteur suisse dispose d’un budget de 250 000 CHF pour l’achat d’un bien immobilier en Espagne. Si le taux de change actuel est de 1 CHF = 1,0839 €, il paiera 270 978 € pour la transaction.
Toutefois, si la vente est conclue quelques mois plus tard et que le franc suisse s’affaiblit à 1 CHF = 1,05 €, l’acheteur devra payer un total d’environ 258 074 CHF pour le même bien, soit plus de 8 000 CHF supplémentaires.
En revanche, avec un contrat à terme, le taux de change est fixé à l'avance, de sorte que l'acheteur sait dès le départ exactement combien il paiera finalement pour le bien.
Quand un contrat à terme est judicieux pour l'achat d'un bien immobilier
Ce type de contrat est recommandé lorsqu'il peut s'écouler au moins deux mois entre le dépôt et la signature de l'acte, généralement entre 2 et 9 mois.
C'est également utile lorsque l'acheteur a un budget défini et souhaite éviter les frais d'achat cachés de dernière minute, ou lorsque la transaction est importante et que les économies potentielles pourraient être significatives.
De plus, il convient particulièrement aux acheteurs immobiliers étrangers dont les revenus ou l'épargne sont libellés dans une autre devise (dollars, francs suisses, livres sterlings, couronnes, yens, etc.) mais dont la transaction sera effectuée en euros.
Un autre scénario courant est celui où le paiement est effectué depuis le pays d'origine de l'acheteur alors que l'achat du bien immobilier est finalisé en Espagne ou le Portugal, par exemple.
Il est important de prêter attention au taux de change, aux délais, au dépôt et aux frais, et de tout documenter avant de signer.
Procédure étape par étape pour bloquer votre taux de change
Pour vous couvrir contre le risque de change via idealista, suivez ces étapes :
- Inscription et vérification : créez un compte auprès du partenaire de change d'idealista, Currencies Direct, et fournissez les documents de base pour vous inscrire en tant que client.
- Confirmation de transaction : une fois le taux de change accepté, l’utilisateur reçoit une confirmation de transaction détaillant le taux convenu, la date d’expiration, les frais applicables et les éventuels dépôts requis. Cette confirmation officialise le contrat.
- Acompte : pour un contrat à terme, un acompte de garantie peut être demandé afin de « réserver » le taux de change.
- Utilisation du contrat à terme : les fonds achetés via le contrat à terme peuvent être utilisés pour des paiements ultérieurs (par exemple, l’acompte, les paiements intermédiaires ou le solde final de l’acte).
- Il est également possible de transférer les fonds à un bénéficiaire (vendeur, notaire, avocat, etc.) si ses coordonnées sont fournies au moins deux jours ouvrables avant la date d'expiration.
- Si ce délai n'est pas respecté, les paiements peuvent être conservés sur un compte bancaire séparé et convertis en monnaie électronique dans votre portefeuille jusqu'à ce que l'utilisateur spécifie la destination.
- Virement final pour l'achat : le moment venu, l'utilisateur envoie les fonds sur le compte sécurisé géré par Currencies Direct, qui transfère ensuite le montant converti sur le compte spécifié pour finaliser la transaction immobilière.
- Ce service, réglementé par l'UE et sans frais de transfert, propose des taux de change avantageux pour l'achat de biens immobiliers. En moyenne, il permet d'économiser entre 3 % et 5 % par rapport aux taux bancaires classiques.