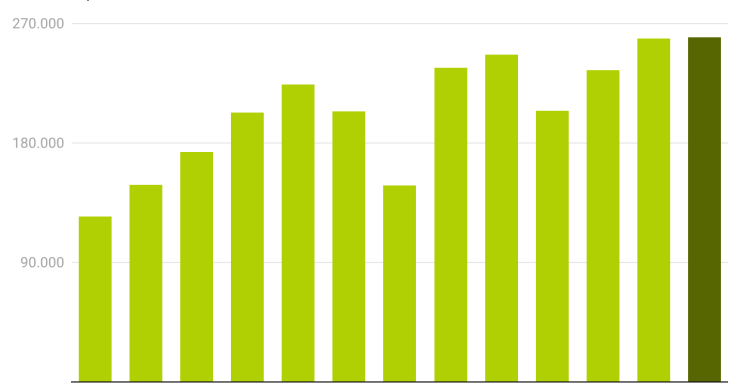
Evolucion histórica del euríbor a 12 meses

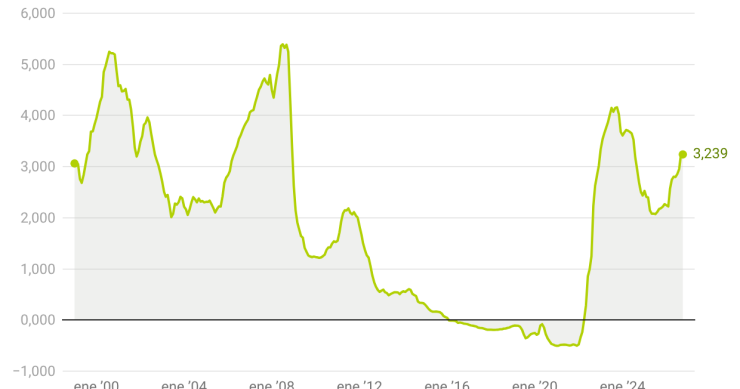
El euríbor cierra octubre en el 3,23% y encarece más las hipotecas variables

El euríbor a 12 meses da otro disgusto a los hipotecados. El indicador de referencia para la mayoría de las hipotecas variables en España ha terminado octubre con una media del 3,239%, un punto por encima del nivel en el que se encontraba el año pasado por estas fechas (2,187%), por lo que las próximas revisiones de los préstamos traerán consigo una nueva subida, que rondará los 1.000 euros anuales de media. Los expertos vinculan la evolución del euríbor en los próximos meses a la inflación, los conflictos geopolíticos y la incertidumbre en el mercado de deuda, aunque no descartan más subidas a corto plazo.
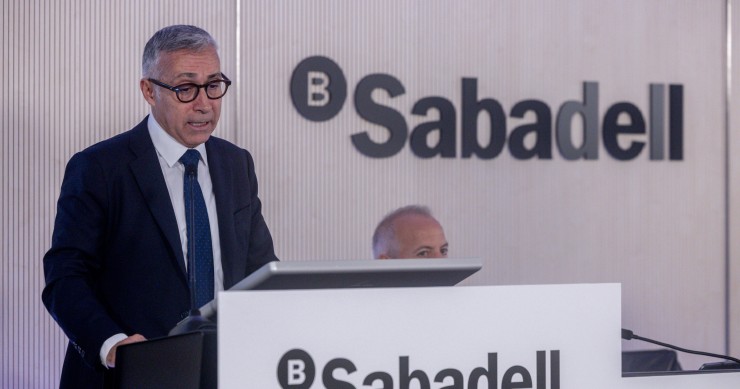
El consejero delegado de Banco Sabadell, Marc Armengol, durante la rueda de prensa posterior a la presentación de resultados del tercer trimestre de 2026.

Banco Sabadell atisba una "notable" desaceleración de la demanda de hipotecas y pide más oferta de viviendas

El consejero delegado de Banco Sabadell, Marc Armengol, ha afirmado durante la presentación de los resultados del tercer trimestre de la entidad que ya se está percibiendo una desaceleración "notable" en la demanda hipotecara y que el volumen de nuevas firmas está siguiendo la estela bajista de las compraventas de viviendas. A pesar del freno, el ejecutivo confía en que el stock de crédito hipotecario se mantenga en positivo a corto plazo. Durante su exposición, Armengol también ha incidido en que el mercado residencial arrastra una "falta de oferta" y que es necesario "visión y consenso para solventar este problema".
Archivo - Banco de España.

La demanda de hipotecas se desploma en España y la banca prevé más caídas

La demanda de hipotecas acelera su caída y apunta a más contracciones en lo que queda de año. Según los datos del Banco de España, el saldo neto de entidades que han notificado una caída de las solicitudes de préstamos para la adquisición de vivienda alcanzó el 40% en el tercer trimestre, el mayor dato trimestral de los últimos tres años y por encima del que ha registrado la banca de la eurozona en su conjunto (-27%). Las subidas de los tipos de interés, las peores perspectivas del mercado inmobiliario y la caída de la confianza de los consumidores están detrás de estos números rojos. De cara al cuarto trimestre, el sector financiero espera más retrocesos de la demanda y un endurecimiento de los criterios para conceder financiación.
Edificios residenciales en Getafe (Madrid)

Las compraventas de viviendas y la firma de hipotecas suben en agosto, según el INE

En el octavo mes del año se inscribieron en los registros 49.319 transacciones de viviendas en toda España, un 3,4% más en términos interanuales, con alzas tanto en el mercado de inmuebles usados (3%) como en el de obra nueva (4,9%), según el INE. Por otro lado, en agosto se firmaron 33.841 préstamos hipotecarios, un 2,3% más que el año pasado, mientras el importe medio de las hipotecas renueva sus máximos históricos y alcanza los 181.285 euros.
Archivo - La hipoteca fija supone el 63,95% de las nuevas firmas y gana casi 15 puntos desde 202, según Pisos.Com.

Cada vez más españoles ven difícil el proceso para contratar una hipoteca, según UCI

Los ciudadanos cada vez ven más complejo el proceso para contratar financiación destinada a la compra de una vivienda. Según un estudio de Unión de Créditos Inmobiliarios (UCI), compañía participada por Banco Santander y BNP Paribas, el 69% de los españoles que han contratado o van a contratar una hipoteca considera el proceso difícil o muy difícil, frente al 65,4% de 2025 y al 61,4% de 2024. Es el tercer año consecutivo en el que aumenta esta percepción, que está marcada por un desconocimiento generalizado de los documentos necesarios de las hipotecas. El documento también asegura que endeudarse de forma responsble y saber ahorrar son las grandes asignaturas pendientes en materia de educación financiera.
Vivienda a la venta en Alcobendas (Madrid)

Las compraventas de viviendas y las hipotecas remontan en agosto, según los registradores

Los números rojos dan una tregua al mercado de la vivienda. Según los datos adelantados por el Colegio de Registradores, en agosto las compraventas de viviendas crecieron un 1,3% interanual, hasta alcanzar las 48.674 transacciones en el conjunto del país, lo que se traduce en la segunda subida en lo que va de año, tras la de junio. Por su parte, la firma de hipotecas aumentó un 1,6%, con 33.649 nuevos préstamos. A pesar de que las subidas se han impuesto en ambos casos, los registradores ven precipitado hablar de un cambio de tendencia, ya que se trata de un mes atípico.
Archivo - La hipoteca fija supone el 63,95% de las nuevas firmas y gana casi 15 puntos desde 202, según Pisos.Com.

El euríbor escala al 3,2% en septiembre y acelera la subida de las hipotecas variables

El euríbor a 12 meses asesta otro duro golpe a los hipotecados. El indicador de referencia para los préstamos variables en España ha cerrado septiembre con una media del 3,247%, su nivel más alto desde julio de 2024, y traerá consigo un sobrecoste para aquellos consumidores que revisen las condiciones de su hipoteca. De media, las cuotas se encarecerán unos 100 euros al mes, y todo apunta a que seguirán subiendo en los próximos meses ante la expectativa de que el Banco Central Europeo (BCE) siga incrementando el precio del dinero para contener la inflación.
Edificio de viviendas en Santander

La firma de hipotecas registra en julio su mayor caída en dos años, según el INE

En el séptimo mes del año se inscribieron 43.372 préstamos para la compra de vivienda en España, un 3,5% menos interanual. Según el INE, se trata del mayor retroceso de la firma de hipotecas desde junio de 2024, con Cantabria (-26,9%), Aragón (-20,5%) y La Rioja (-19,7%) al frente de las bajadas interanuales. Mientras caen las operaciones, el importe medio de los préstamos bate récord de la serie, al alcanzar los 180.785 euros, y el tipo de interés medio vuelve a rebasar el 3%.
Archivo - Edificio del Tribunal Supremo donde tiene lugar el acto solemne de apertura del año judicial 2024/2025, a 5 de septiembre de 2024, en Madrid (España).

El Supremo anula el interés de una hipoteca inversa de Kutxabank por falta de transparencia

El Tribunal Supremo ha acordado dejar sin efecto el interés del 6,50% de una hipoteca inversa otorgada por Kutxabank en 2010 por falta de transparencia en la redacción de la cláusula, que establecía que los intereses se sumaban al capital para generar nuevos intereses. En primera y segunda instancia se había declarado este apartado como abusivo y su nulidad parcial. La sentencia no genera jurisprudencia para el conjunto de las hipotecas inversas, porque parte de un caso muy concreto, señala el juez. De esta forma, el contrato continúa vigente, pero sin el interés remuneratorio previsto en dicho apartado.
Hipoteca fija Ibercaja

La hipoteca fija de Ibercaja mantiene precios en plena subida de tipos

La entidad aragonesa mantiene intacta su oferta hipotecaria a tipo fijo, a pesar de que ya se ha hecho oficial la subida del precio del dinero que anunció la semana pasada el Banco Central Europeo (BCE). Actualmente, su ‘Hipoteca Fija Vamos’ tiene un interés del 2,55%, siempre que el cliente domicilie unos ingresos de más de 2.500 euros, contrate los seguros de hogar y vida, domicilie recibos y realice aportaciones a un fondo de inversión. La oferta exige un importe mínimo de 100.000 euros, tiene comisión por amortización anticipada, puede contratarse a 25 años y solo está disponible para comprar vivienda habitual.
Villa a la venta en Baleares

Los alemanes repiten como los extranjeros que piden más hipotecas en España y los suizos cogen velocidad

Los ciudadanos de nacionalidad alemana se mantienen en cabeza de los extranjeros no residentes que demandan más préstamos para comprar vivienda en España. Según los datos de idealista/hipotecas, los usuarios germanos coparon el 15,6% de las solicitudes en el segundo trimestre del año y ampliaron su distancia frente a los británicos, que se quedaron en un segundo lugar con un 10,6%. Los suizos cierran el podio con un 9,4%, por delante de franceses (9,1%), holandeses (8,3%) y estadounidenses (5,9%). La mayoría de la demanda se centra en Comunidad Valenciana y Andalucía.
Archivo - Banco de España.

El euríbor se queda a las puertas del 3% y agita la cuesta de septiembre

El euríbor agita la vuelta a la rutina y traerá un nuevo gasto extra a miles de consumidores en plena cuesta de septiembre. El indicador de referencia para la mayoría de las hipotecas variables en España ha terminado agosto con una media mensual del 2,954%, ocho décimas por encima del octavo mes de 2025 y el nivel más alto en dos años, por lo que las próximas revisiones de las hipotecas se saldarán con una nueva subida de las cuotas de unos 70 euros al mes. A corto plazo, el mercado espera más subidas del indicador ante la previsión de que el BCE acometa nuevos incrementos de los tipos de interés para contener la inflación.
Pareja analizando una hipoteca

El resurgir de las hipotecas mixtas: recuperan atractivo en plena subida de los tipos de interés

Las hipotecas mixtas están recuperando protagonismo en el mercado tras dos años de pérdida de actividad. Esta alternativa para financiar la compra de una vivienda representó el 15% de las firmas intermediadas por idealista/hipotecas, el bróker hipotecario de idealista [empresa editora de este boletín], su máximo de los últimos 10 meses y casi el triple que a principios de año. El patrón es histórico: cuando los tipos de interés suben, las mixtas ganan cuota gracias a que ofrecen a los consumidores un tramo inicial más barato que las fijas y permiten bloquear las subidas del euríbor durante los primeros años. La previsión de que el BCE siga subiendo el precio del dinero abre la puerta a que la contratación de préstamos a tipo mixto siga al alza.
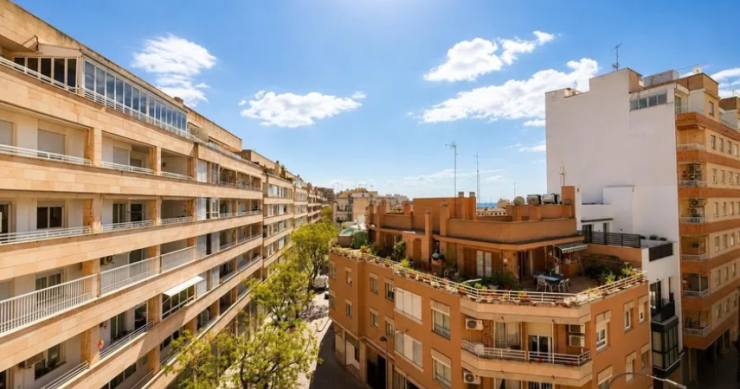
Edificios de viviendas en Palma

El importe medio de las hipotecas supera los 180.000 euros por primera vez desde 2007

Las hipotecas cada vez se firman a importes más altos. Según los notarios, la cuantía media de los préstamos rebasó en junio se quedó cerca de los 189.000 euros, marcando el sexto dato mensual más elevado de la serie histórica, mientras que el promedio en la primera mitad del año ya supera los 184.000 euros, una cifra que no tocaba desde el boom inmobiliario. La escalada del precio de la vivienda está obligando a los hogares a solicitar más financiación para cerrar la compra, mientras que muchos hogares, incapaces de ahorrar, se ven obligados a pedir más del 80% habitual para formalizar la operación.
Complejo residencial en Coslada

La firma de hipotecas retoma las subidas y crece un 10,8% en junio, según el INE

En el sexto mes del año se inscribieron en los registros 45.907 hipotecas sobre viviendas en toda España, lo que arroja una subida interanual del 10,8%. Según los datos del INE, el mercado hipotecario vuelve a terreno positivo tras romper en mayo con 22 meses consecutivos al alza, y acumula un incremento del 7% en la primera mitad del año. En junio también han crecido el importe medio de los préstamos y el capital prestado por la banca para financiar la compra de viviendas, mientras que el tipo de interés medio se mantiene por debajo del 3%. Canarias (31,4%), Castilla-La Mancha (23,2%) y Comunidad Valenciana (16,1%) fueron las CCAA que cosecharon los mayores aumentos de operaciones respecto al año pasado.
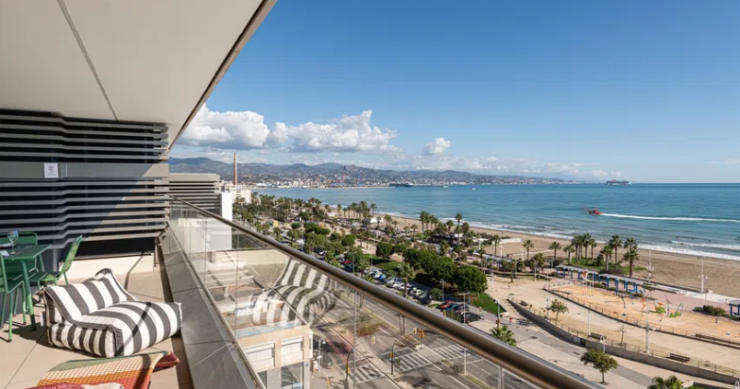
Vivienda en Málaga

Muchas solicitudes y pocas hipotecas: por qué cuesta financiar la compra de una segunda vivienda

Las firmas de hipotecas destinadas a comprar una segunda residencia están yendo a menos en los últimos meses. En julio, estas operaciones representaron el 2,2% de todas en las que intermedió idealista/hipotecas, el nivel más bajo en tres años, pese a que representaron más de un 8% de las solicitudes. Más que una falta de demanda, el factor que explica el descenso de estos préstamos es la falta de falta de incentivos que tienen los bancos para conceder financiación destinada a adquirir una vivienda para disfrutar fines de semana y vacaciones, ya que estas hipotecas son de un importe inferior a la destinada a comprar una primera residencia y se firman a un plazo temporal más corto, lo que le resta atractivo.
Archivo - Archivo.

El euríbor diario rompe la barrera del 3% y marca máximos de dos años

El euríbor complica la recta final del verano. El indicador de referencia para la mayoría de las hipotecas variables en España ha terminado la semana en máximos de casi dos años, tras alcanzar el 3,003% en tasa diaria y elevar su media mensual provisional hasta el 2,94%. La tendencia al alza es toda una señal de que el mercado está anticipando un nuevo repunte de los tipos de interés por parte del BCE y que se avecinan fuertes subidas de las cuotas de las hipotecas que revisen condiciones próximamente.
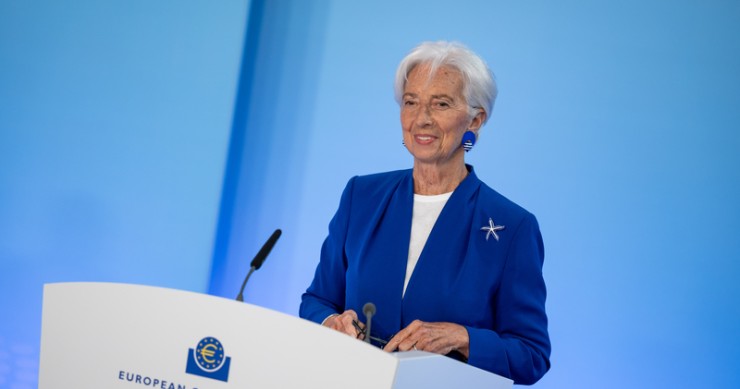
Christine Lagarde, presidenta del BCE

El BCE mantiene los tipos de interés en el 2,25% y deja para septiembre una posible subida

El Banco Central Europeo (BCE) ha cumplido previsiones y ha decidido mantener sin cambios el precio del dinero en el 2,25% en su reunión de este 23 de julio, haciendo un alto en el camino tras anunciar el mes pasado el primer incremento en casi tres años. El mercado mira a septiembre como fecha de una probable nueva subida de los tipos de interés, a expensas de cómo evolucione la inflación y la economía ante las nuevas tensiones que se han desatado en Oriente Medio, y no descarta otro movimiento adicional a final de año o principios de 2027. Los expertos alertan a los consumidores de que habrá más subidas de las hipotecas variables a corto plazo y que cada vez será más complicado acceder a financiación para comprar una vivienda.
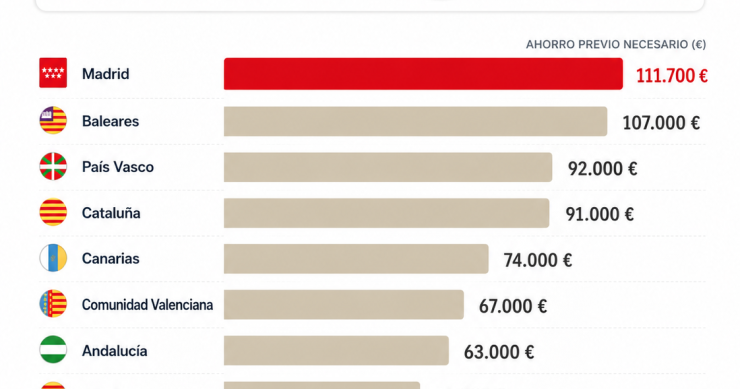
Capital inicial que debe aportar un comprador con recursos propios para adquirir una vivienda de precio medio

Este es el ahorro necesario para comprar una vivienda en las CCAA más pobladas

Para comprar una vivienda de precio medio en la Comunidad de Madrid es necesario ahorrar más de 111.000 euros antes incluso de firmar una hipoteca. Es la región española donde esta cantidad es más elevada, según un análisis elaborado por Keller Williams España-Andorra sobre el capital inicial que debe aportar un comprador con recursos propios. En Extremadura bastan alrededor de 31.500 euros para afrontar ese mismo paso.
Bloque de viviendas en Torrejón de Ardoz (Madrid)

La firma de hipotecas rompe con 22 meses de subidas en mayo, según el INE

En el quinto mes del año se inscribieron en los registros 42.213 hipotecas sobre viviendas en toda España, un 0,1% menos interanual. Aunque la caída es mínima, se trata del primer descenso tras 22 meses en positivo, según el INE. Mientras tanto, el tipo de interés medio de los préstamos vuelve a acercarse al 3% y el capital prestado por la banca y el importe medio de las hipotecas continúa al alza. Navarra (33,5%), Canarias (16,5%) y Cataluña (9,3%) fueron las CCAA donde más subieron las operaciones, mientras que Baleares (-19,6%), Cantabria (-17,9%) y Murcia (-13,2%) registraron los mayores descensos.
Hipoteca fija de Openbank

La hipoteca fija de Openbank más barata para primeras y segundas viviendas

El banco digital de Grupo Santander está comercializando actualmente un préstamo fijo para la compra de vivienda a un tipo de interés de entre el 2,80% y el 2,90%, según el plazo de contratación, y siempre que el cliente domicilie sus ingresos en la entidad y contrate el seguro de hogar y otro de vida. Esta oferta va destinada a la compra de vivienda habitual y segunda residencia, tiene comisión por cancelación y exige un importe mínimo de 30.000 euros.
Cambio de hipoteca

¿Conviene cambiar ahora la hipoteca? Esto es lo que responden los expertos

En los últimos años, miles de hipotecados han cambiado las condiciones de su préstamo y han apostado por los tipos fijos y mixtos para cubrirse de las posibles subidas del euríbor. Y ahora que el indicador hipotecario está en máximos desde septiembre de 2024 y que los bancos están encareciendo los tipos fijos surge la duda de si es una alternativa a tener en cuenta. Los economistas y expertos hipotecarios consultados por idealista/news recomiendan hacer números para saber si el cambio merece la pena, teniendo en cuenta las posibles comisiones de cancelación de la hipoteca actual o las condiciones que exige el banco en el nuevo préstamo. La Tasa Anual Equivalente (TAE) es clave para conocer.
Edificios en Leganés (Madrid)

El euríbor hace una pausa en junio, pero no frena las subidas de las hipotecas variables

El euríbor ha hecho una pausa en la escalada al alza que inició con el estallido de la guerra en Irán. Sin embargo, no habrá rebajas inminentes en las cuotas de las hipotecas variables. El indicador de referencia para la mayoría de las hipotecas variables en España ha terminado el sexto mes del año con una media del 2,798%, ligeramente por debajo del nivel de mayo, pero por encima del que registrado hace 12 meses, de ahí que las revisiones de las cuotas traigan nuevas subidas. Los expertos prevén un euríbor a corto plazo, aunque su evolución tras el verano dependerá de la inflación y de si el BCE vuelve a subir los tipos de interés.