
El Pleno del Congreso debatirá el próximo jueves, 15 de diciembre, el decreto para establecer un Código de Buenas Prácticas en asociación con la banca para aliviar la subida de las hipotecas provocada por el incremento del euríbor. El indicador cerró noviembre en el 2,828%, máximos desde 2008.
La iniciativa llegará al Pleno de la Cámara Baja apenas dos semanas después de su aprobación en Consejo de Ministros. La convalidación del decreto ley se ha incluido en el orden del día de la sesión plenaria de esta semana, a la que ha tenido acceso la agencia Europa Press.
Sin embargo, el decreto no ha generado un consenso en el seno del Gobierno de coalición. Y es que Unidas Podemos ha dedicado en reiteradas ocasiones críticas a la iniciativa al entender que "deja a muchas familias fuera" y "apenas va a reducir la cuota de la hipoteca". Además, los 'morados' apuntan que el decreto parte de los "huecos" y las "graves deficiencias legislativas" de la Ley de Crédito Inmobiliario.
Menos crítico fue el PP, que afirmó estar "necesariamente de acuerdo" con la iniciativa, aunque consideró que la propuesta se queda "un poco corta" si se compara con la suya. En concreto, los 'populares' incluyen la posibilidad de que a las rentas inferiores a 14.000 euros anuales, además de facilitarles la renegociación de las condiciones de las hipotecas, se les ofrezca un "cheque" para que puedan hacer frente al pago de la cuota hipotecaria.
El Gobierno quiere aliviar la carga hipotecaria
El decreto tiene el objeto de aliviar la carga hipotecaria de más de un millón de familias vulnerables o en riesgo de vulnerabilidad por la subida del euríbor. Se trata de un paquete fruto de la negociación entre el Gobierno, las patronales bancarias (AEB, CECA y UNACC) y el Banco de España.
Para los deudores hipotecarios vulnerables (con rentas inferiores a 25.200 euros al año, tres veces el IPREM) se ampliará y reforzará el Código de Buenas Prácticas aprobado en 2012, de forma que podrán reestructurar el préstamo hipotecario con una rebaja del tipo de interés durante el periodo de 5 años de carencia (hasta Euríbor -0,10% desde el Euríbor +0,25 actual).
Asimismo, se ampliará a dos años el plazo para solicitar la dación en pago de la vivienda, se contempla la posibilidad de una segunda reestructuración, en caso necesario y se amplía de seis a 12 meses el plazo para poder solicitar el alquiler social.
Los hogares con renta inferior a 25.200 euros al año que dediquen más del 50% de su renta mensual al pago de la hipoteca pero que no cumplan el criterio actual del incremento de un 50% del esfuerzo hipotecario podrán acogerse al Código con una carencia de dos años, un tipo de interés menor durante la carencia y un alargamiento del plazo de la hipoteca en hasta 7 años.
Código de Buenas Prácticas
Por otro lado, se propone un nuevo Código de Buenas Prácticas que dé alivio a los deudores de clase media en riesgo de vulnerabilidad por el incremento de la cuota hipotecaria, facilitando a las familias una adaptación más gradual al nuevo entorno de tipos de interés.
Podrán beneficiarse de estas medidas los hogares con renta inferior a 29.400 euros anuales (tres veces y media el IPREM) e hipotecas suscritas hasta el 31 de diciembre de 2022 que tengan una carga hipotecaria superior al 30% de su renta y que haya subido, al menos, un 20%.
Las entidades financieras deberán ofrecer a todos estos casos la posibilidad de congelación durante 12 meses de la cuota, un tipo de interés menor sobre el principal aplazado y un alargamiento del plazo del préstamo hasta 7 años.
Con el objetivo de incentivar las hipotecas a tipo fijo, se aprobó también la eliminación total de las comisiones para facilitar el cambio de tipo variable a tipo fijo durante el año 2023. Para préstamos a tipo variable, se eliminan también las comisiones por amortización anticipada durante el año que viene. Después, se reducirá de forma permanente el coste de convertir una hipoteca a tipo variable a una a tipo fijo, del 0,15% al 0,05%.
Los dos Códigos de Buenas Prácticas serán de adhesión voluntaria por parte de las entidades financieras, pero estarán obligadas a cumplirlos una vez suscritos. En caso de transmisión del crédito a un tercero, las entidades bancarias deberán garantizar la protección de este catálogo de medidas en caso de transmisión del crédito a un tercero.
Voces discordantes dentro del Gobierno y valoraciones positivas desde las asociaciones
La vicepresidenta segunda y ministra de Trabajo y Economía Social, Yolanda Díaz, ha indicado que el acuerdo entre el Gobierno y la banca para aliviar la carga hipotecaria de familias vulnerables o en riesgo de vulnerabilidad es "sustancialmente mejorable". Díaz ha recalcado que esta medida supone "un pequeño paso", aunque ha apuntado a los medios en un evento que no es la respuesta que defienden desde su grupo, Unidas Podemos.
La ministra ha señalado que este acuerdo no servirá para repartir "las cargas de la crisis" y ha acusado a las entidades financieras de falta de compromiso y sacrificio con el país. "Desde la subida del euríbor, los beneficios estimados de las entidades financieras por el incremento del euríbor ascienden a 8.000 millones de euros, ergo, las entidades financieras se están beneficiando como nunca de la subida de los tipos de interés", ha manifestado.
Desde la Asociación de Usuarios Financieros (Asufin), en cambio, valoran de forma positiva las medidas adoptadas. "Valoramos positivamente que finalmente se haya ampliado el foco de las familias que se verán beneficiadas de las medidas planteadas por la banca y el Gobierno. Tal y como pedíamos, se contempla una ampliación a la clase media de hipotecados en riesgo de entrar en situación de vulnerabilidad, para acceder a ese alivio financiero", asegura el organismo.
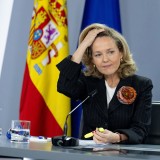
También recalca que "estamos ante el Ministerio de Asuntos Económicos que más se ha preocupado por el cliente bancario desde la crisis que viviéramos en la década anterior. El Ministerio que lidera Nadia Calviño ya ha puesto encima de la mesa medidas para para paliar la exclusión financiera, para aliviar la situación de los hipotecados; además, de haber sacado adelante la Autoridad Independiente y haber planteado impuestos al sector bancario a pesar de las críticas recibidas".
No obstante, su principal crítica es que "la medida para facilitar el cambio de tipo variable a fijo llega demasiado tarde, en tanto que el mercado de hipotecas a tipo fijo se ha encarecido notablemente y a la mayoría de las familias ya no les compensa el cambio".


Lo más destacado


Para poder comentar debes Acceder con tu cuenta