

Una de las ventajas fiscales asociadas a la declaración de la Renta 2025 es la deducción por donaciones realizadas durante el pasado ejercicio. Te contamos en qué casos (y con qué límites) es posible desgravar las donaciones en el IRPF y cuáles pueden incluirse en tu declaración.
Sigue a idealista/news en el canal de Whatsapp
- ¿En qué consiste la deducción por donaciones en el IRPF?
- ¿Cómo se desgravan las donaciones?
- ¿Cuándo una donación es deducible?
- ¿Cuánto se puede deducir por donación?
- Límites a la deducción por donaciones en el IRPF
- Cesión de uso de bien inmueble como modalidad de donación en el IRPF
- Deducción por donaciones según las CCAA
- Casilla para desgravar las donaciones en la Renta
- Requisitos para desgravar las donaciones en 2025
¿En qué consiste la deducción por donaciones en el IRPF?
La deducción por donaciones consiste en una serie de ventajas fiscales pensadas para premiar este tipo de gasto, tanto si se trata de una entrega de dinero como si se decide donar a título gratuito un bien en propiedad (por ejemplo, un inmueble).
Eso sí, no todas las donaciones pueden desgravarse: existe un listado de donaciones que pueden incluirse en la declaración de la Renta para obtener así estos beneficios, que suelen tomar la forma de porcentaje de la cuantía abonada durante un determinado ejercicio.
¿Cómo se desgravan las donaciones?
Las donaciones se deducen incluyéndolas en la declaración en la casilla correspondiente, aplicándose ciertas reglas de cálculo beneficiosas que varían en función de a quién se dirija el donativo.
Es importante declarar las cantidades correctas: las entidades que han recibido la donación suelen hacer llegar un extracto en el que se reflejan estas sumas antes de la fecha de la declaración (también se puede solicitar si no se envía de forma automática).
Otra opción es comprobar estas cantidades consultando, por ejemplo, las cuentas bancarias.
Además, algunas entidades ofrecen calculadoras para desgravar donaciones. De esta manera, podrás saber de antemano qué cantidad podrás desgravarte exactamente en función de la cuantía de tu donativo.
¿Cuándo una donación es deducible?
Dentro de las llamadas 'Deducciones por donativos y otras aportaciones' nos encontramos con tres categorías, tal y como explica la Agencia Tributaria:
Donativos realizados a entidades incluidas en el ámbito de la Ley 49/2002
Se dividen, a su vez, en aportaciones, donativos y donaciones a:
- Entidades beneficiarias del mecenazgo
Quedan recogidos bajo este paraguas las aportaciones, donativos y donaciones a, entre otras, las fundaciones y las asociaciones declaradas de utilidad pública; determinadas ONG; federaciones deportivas españolas y autonómicas, el Comité Olímpico Español y el Comité Paralímpico Español, así como las federaciones y asociaciones de estas entidades; el Estado, las comunidades autónomas y las entidades locales, así como los Organismos autónomos del Estado y las entidades autónomas de carácter análogo; o las universidades públicas y los colegios mayores adscritos a ellas.
También es el caso de determinadas instituciones concretas, como el Instituto Cervantes, el Institut Ramón Llull y las demás instituciones con fines análogos de las comunidades autónomas con lengua oficial propia, los organismos públicos de investigación dependientes de la Administración General del Estado, la Cruz Roja Española y la ONCE, la Obra Pía de los Santos Lugares, el Museo Nacional del Prado o el Museo Nacional Centro de Arte Reina Sofía.
- Actividades prioritarias de mecenazgo.
En cuanto a las actividades y programas prioritarios de mecenazgo, puedes encontrar el listado completo para el ejercicio 2025 en este enlace.
Donativos realizados a entidades no incluidas en el ámbito de la Ley 49/2002
Si te preguntas cuánto desgravan las donaciones a fundaciones, este apartado te interesa, ya que se refiere a las cantidades donadas a fundaciones legalmente reconocidas que rindan cuentas al órgano del protectorado correspondiente, así como a asociaciones declaradas de utilidad pública, no comprendidas en el ámbito de aplicación de la Ley 49/2002, de 23 de diciembre, de régimen fiscal de las entidades sin fines lucrativos y de los incentivos fiscales al mecenazgo.
Aportaciones a partidos políticos, federaciones, coaliciones o agrupaciones de electores
Se tiene derecho a deducción si se abonan cuotas de afiliación y las aportaciones a partidos políticos, federaciones, coaliciones o agrupaciones de electores.
¿Cuánto se puede deducir por donación?
Los incentivos fiscales por donaciones en el IRPF mejoraron de cara a la Renta 2024 y se mantienen de cara a la Renta 2025. Salvo cambios, su fiscalidad será idéntica para el ejercicio 2026.
Así quedan las cosas tras la última reforma:
- Actividades prioritarias de mecenazgo
| Base de deducción Importe hasta | Porcentaje de deducción |
|---|---|
| 250 euros. | 85 |
| Resto base de deducción. | 45 (50 si recurrencia 3 años) |
Hasta 250 euros en aportaciones, donativos y donaciones a actividades prioritarias de mecenazgo, la deducción será de un 85 %.
Para el resto de base de deducción, el porcentaje será del 45 %. Sin embargo, si en los dos periodos impositivos inmediatos anteriores se hubieran realizado donativos, donaciones o aportaciones a la misma entidad por importe igual o superior, el porcentaje para el exceso de 250 euros será del 50 %.
- Actividades beneficiarias del mecenazgo
| Base de deducción Importe hasta | Porcentaje de deducción |
|---|---|
| 250 euros. | 80 |
| Resto base de deducción. | 40 (45 si recurrencia 3 años) |
Hasta 250 euros en aportaciones, donativos y donaciones a actividades beneficiarias de mecenazgo, la deducción será de un 80 %.
Para el resto de base de deducción, el porcentaje será del 40 %. Sin embargo, si en los dos periodos impositivos inmediatos anteriores se hubieran realizado donativos, donaciones o aportaciones a la misma entidad por importe igual o superior, el porcentaje para el exceso de 250 euros será del 45 %.
- Donativos a entidades no incluidas en el ámbito de la Ley 92/2002
Dan derecho a deducción del 10 % de las cantidades donadas a fundaciones legalmente reconocidas que rindan cuentas al órgano del protectorado correspondiente, así como a asociaciones declaradas de utilidad pública, no comprendidas en el ámbito de aplicación de la Ley 49/2002.
Aportaciones a partidos políticos, federaciones, coaliciones o agrupaciones de electores
Las cuotas de afiliación y las aportaciones a Partidos Políticos, Federaciones, Coaliciones o Agrupaciones de Electores, dan derecho a una deducción del 20 % sobre dichas cuotas, con un límite máximo de 600 euros anuales.
Límites a la deducción por donaciones en el IRPF
La normativa nos dice que la base conjunta de las deducciones por donativos y otras aportaciones en sus distintas modalidades no podrá superar, con carácter general, el 10 % de la base liquidable del ejercicio.
Sin embargo, en el caso de las actividades y programas prioritarios de mecenazgo, se podrá alcanzar el 15 % de la base liquidable del ejercicio.
Cesión de uso de bien inmueble como modalidad de donación en el IRPF
En cuanto a los donativos, donaciones y aportaciones deducibles, desde 2024 se incluye la cesión de uso de un bien mueble o inmueble sin contraprestación como tipología específica de donativo que puede generar la deducción. Este cambio se aplica también a la Renta 2025.
Tal y como aclara Hacienda, “si bien podría considerarse encuadrada dentro de las donaciones de derechos, en muchas ocasiones la falta de una mención expresa impedía realizar estas cesiones de forma efectiva.”
Además, en el mismo ejercicio se precisó la valoración de la cesión de uso de bienes muebles o inmuebles, estableciendo como base de deducción el importe de los gastos soportados durante el periodo de cesión. Eso sí, estos gastos deben cumplir con dos requisitos:
- Haber tenido la consideración de gastos deducibles si se hubieran cedido de forma onerosa.
- Estar debidamente contabilizados.
Hacienda aclara que en ningún caso formarán parte de la base de la deducción los tributos ni los intereses de los capitales ajenos invertidos en la adquisición o mejora del bien y demás gastos de financiación.
Deducción por donaciones según las CCAA
Además de los casos anteriores, regulados a nivel estatal, cada comunidad autónoma puede establecer ventajas fiscales para premiar determinados tipos de donación.
Por ejemplo, es frecuente que existan deducciones por donativos con finalidad ecológica, o bien por donaciones a determinadas entidades destinadas a la investigación, desarrollo científico o tecnológico o innovación.
Para salir de dudas, consulta la normativa fiscal actualizada de tu comunidad autónoma, así como el órgano autonómico correspondiente antes de presentar tu declaración de la Renta 2025.
Casilla para desgravar las donaciones en la Renta
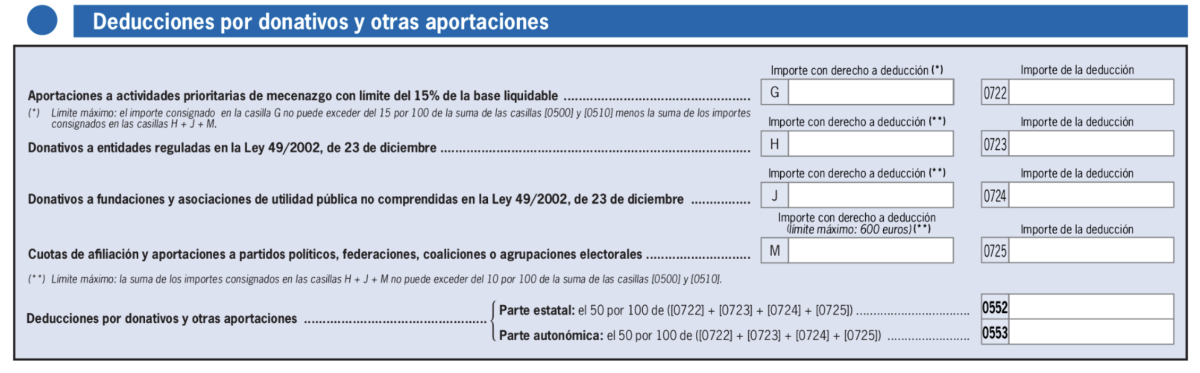
La casilla de las donaciones en la Renta 2025 dependerá del tipo de donación:
- La Casilla 722 va dedicada a las aportaciones a actividades prioritarias de mecenazgo
- La Casilla 723 va destinada a los donativos realizados a entidades incluidas en el ámbito de la Ley 49/2002
- La Casilla 724 se dedica a donativos realizados a entidades no incluidas en el ámbito de la Ley 49/2002
- La Casilla 725 va destinada a las cuotas de afiliación y las aportaciones a partidos políticos, federaciones, coaliciones o agrupaciones de electores
Requisitos para desgravar las donaciones en 2025
Existen una serie de requisitos comunes de las deducciones por donativos, donaciones y aportaciones:
- Acreditar la efectividad de la donación realizada: Por ejemplo, mediante certificación expedida por la entidad beneficiaria, en la que deberá constar, entre otras cosas, el número de identificación fiscal del donante y de la entidad, así como mención expresa de que la entidad donataria se encuentra incluida entre las reguladas en la normativa. Un ejemplo clásico es el certificado de donación de Cruz Roja.
- En el caso de las donaciones a partidos políticos, la aplicación de la deducción está condicionada a que el contribuyente disponga del documento acreditativo de la aportación, donación o cuota satisfecha al partido político perceptor
- Las entidades beneficiarias de donativos que dan derecho a la deducción del 10 %, deberán remitir una declaración informativa sobre los donativos recibidos durante cada año natural, en la que, además de sus datos de identificación, deberá constar información referida a los donantes
Sigue toda la información inmobiliaria y los informes más novedosos en nuestra newsletter diaria y semanal. También puedes seguir el mercado inmobiliario de lujo con nuestro boletín mensual de lujo.
Lo más leído




Para poder comentar debes Acceder con tu cuenta