
Tras las numerosas recomendaciones de los organismos internacionales y pese a ser negado por el gobierno en numerosas ocasiones, la subida del iva en muchos productos parece que se acerca. El ejecutivo reconoce que Bruselas le "ha pedido" que "revise los estímulos a la adquisición de vivienda", por lo que una subida de los impuestos por la compra de vivienda nueva (actualmente en el 4%) parece casi asegurada. Dependiendo del escenario, la subida del iva en la vivienda podría ser de entre el 100 y el 400%
El gobierno defiende que no se va a producir una subida del iva, sino un cambio de las bases imponibles, especialmente a los productos que pagan un iva reducido (8%) y super reducido (4%). Es decir, que productos que actualmente paguen un 4% o un 8%, pasarán a pagar más iva, incluso el 18%. Se pinte como se pinte, parece seguro que los ciudadanos pasaremos a pagar más iva por nuestras compras
La vivienda en el punto de mira
Dentro de los posibles damnificados con mayores impuestos figura la vivienda nueva, que actualmente paga un 4% de iva al estar en un periodo en el que se pretende favorecer su compra para reducir el stock
Hace unas semanas, anticipándonos a este escenario, idealista news realizó un análisis del impacto que podría tener una subida del iva en la vivienda nueva. Y es que si el aumento de dicho impuesto llegase a la vivienda nueva podría traducirse en un importante incremento del esfuerzo que supone comprar una casa . Si estás pensando en comprar una vivienda A medio plazo puedas valorar cómo te afectaría, ya que dependiendo del escenario, el iva a pagar por una vivienda nueva podría subir entre un 100% y un 400%
El iva de la vivienda nueva al 4% es casi insostenible y ha recibido ya varias críticas en Europa, ya que en teoría sólo puede realizarse cuando es vivienda social y crear un agravio comparativo con el resto de países
Así, si el gobierno decide seguir las recomendaciones europeas, la carga fiscal sobre las viviendas podría verse incrementada a corto plazo de manera importante. Y es que la compra de vivienda nueva podría dejar de estar gravada al actual 4% para pasar a estarlo al tipo reducido –el 8% actual, o más, si éste sube- o al 18% o más en caso de que se eliminasen, como sugiere bruselas, los tipos reducido y superreducido
¿A qué viviendas afectaría la subida del iva?
El iva es un impuesto que se aplica solamente a las viviendas nuevas. Por eso, debes saber que:
1) si compras una vivienda de segunda mano –a un particular o a través de una agencia inmobiliaria-, la subida del iva no te afectaría, pues el impuesto que pagarás por la compra será el de transmisiones patrimoniales (itp) y será de entre el 7% y el 8% según tu comunidad autónoma, al menos por el momento
2) tampoco se verían afectados la mayor parte de los pisos que venden los bancos. El motivo es que sólo se paga iva por la compra de vivienda nueva cuando se trata de la primera transmisión de la casa. En la mayor parte de los pisos de la banca, esta primera transmisión ya se ha dado, del promotor al banco, por lo que aunque en la vivienda no haya vivido todavía nadie, de cara a hacienda ya no se considera nueva y, por tanto, su compra implica el pago del itp
Un comprador final sólo tendría que pagar iva al comprar la casa al banco si éste ha terminado de construir el piso, haciendo las veces de promotor, ya que en ese caso sí se consideraría primera transmisión
¿Cuánto subiría? en el peor de los casos, hasta un 400%
Dado que, como hemos visto, esta hipotética subida del iva no afectaría a las viviendas de segunda mano de particulares, agencias y bancos, puede decirse que los grandes perjudicados serían los promotores inmobiliarios, aquellos que venden vivienda nueva en primera transmisión
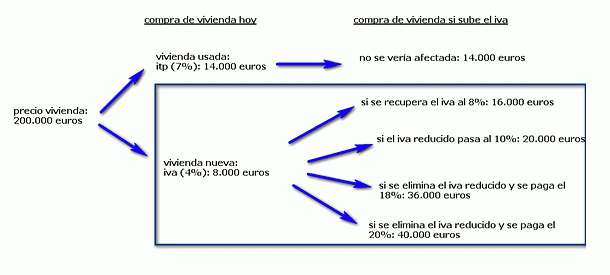
En este ejemplo vemos cómo afectaría la subida a una vivienda de 200.000 euros:
Para una vivienda nueva de 200.000 euros, por la que actualmente se paga de iva un 4%, 8.000 euros, podría llegar a pagarse hasta 40.000 euros, un 400% más, dependiendo de la subida del iva. Sin embargo, hay varios escenarios
A) Si se elimina el iva superreducido y pasa a aplicarse el tipo reducido como estaba antes: se pagarían 16.000 euros en el momento de su compra. En vez de los actuales 8.000 euros. Esto ya supone un aumento del 100%
B) si la vivienda pasa a ser gravada con el tipo reducido y éste se eleva como pretende bruselas: por ejemplo al 10%, el iva a pagar en la vivienda del ejemplo sería de 20.000 euros, se trataría ya de un alza de 12.000 euros frente a los 8.000 euros actuales
C) la cosa podría empeorar si se eliminaran los tipos reducidos y superreducidos del iva, como pide Europa: en este caso, la vivienda nueva podría pasar a estar gravada al 18%, el tipo general que se aplica actualmente, lo que supondría el desembolso de 36.000 euros. Aquí, ya estaríamos hablando de un alza del precio total de la vivienda de 28.000 euros, más de un 10%
D) pero podría ser peor aún… si además subiese el tipo general del iva como se especula y lo hiciera dos puntos, que podría ser incluso más-: el pago del iva llegaría a los 40.000 euros, es decir, un 400% más que ahora
En este último casi, comprar una vivienda nueva supondría casi un lujo, ya que una casa de 200.000 euros que actualmente tiene 8.000 euros de iva (208.000 euros en total), pasaría a costar 240.000 euros, lo que en la práctica supondría un encarecimiento de más del 15%
Además, también hay que tener en cuenta que bruselas pide, además, que la desgravación por compra de vivienda desaparezca, lo que podría añadir aún más presión a los futuros compradores
Noticias relacionadas:
Bruselas pide a España retirar las desgravaciones por compra de vivienda
En peligro la prórroga del iva superreducido al 4% por comprar casa propuesto por Rajoy
Los compradores de pisos de bancos seguirán pagando impuestos por el 7%-8% del precio
Lo más leído



Lo más destacado


57 Comentarios:
¡Bravo pete!
Creo que cuando se adquiere algo,
En este caso una vivienda,
Se tiene que valorar el coste global,
No desglosado,
Hay que sumar todo,
El coste de la vivienda,el iva, un 10% para gastos de
Notario, etc...incluso añadir, lo que uno más ó menos se piensa gastar en reformas y en muebles, hay que pensar en la totalidad de lo que es una vivienda, con su seguro, gastos de comunidad, etc, y mejor un poco holgado, es la única manera de que despues no se pasen estrecheces y se pueda hacer frente a todos los gastos.
Por lo tanto cada uno tiene que valorar lo que se puede gastar, unos se podran gastar más y otros nos podremos gastar menos, tendra que ser una vivienda en proporción a las posibilidades de cada uno.
Malditos bastardos los políticos y sus amos los banqueros. Como mínimo habría que meterles a todos en la cárcel pero mejor sería pasarlos por la guillotina. Menudo cancer que tenemos con la élite criminal que nos gobierna. Nos van a arruinar a todos. ¿Se lo vamos a permitir?
Ya sólo falta el ajuste de la burbuja del gasto público: sobran un millón de funcionarios:
Será a degüello, sin hacer prisioneros.
Si subiesen el iva en la vivienda, como afectaría éste al alquiler??, yo actualmente estoy pagando un iva del 8% en una vivienda de alquiler con opción a compra para los jóvenes en la comunidad de Madrid.
Gracias.
Una pregunta. Y que pasaría por una vivienda comprada sobre plano para la que se hacen unos desembolsos (hasta el 20%) y se ahorra, como es lógico el iva correspondiente a la hipoteca que se tendrá que pagar en su momento. En mi caso una hipoteca de 200.000€ al 4% 8000€, ahorrado el 8% (16000€) que era lo que había en el momento de la compra. Pongamos que yo escrituro dentro de 6 meses y que un mes antes sube el iva al 18%. ¿De donde leches saco los 20000€ que me sube el precio de mi casa de un día para otro?
Pues a mi me pasa exactamente igual, si me suben el iva a ver como cojones pago los 20.000 euros de la gracia, de donde los saco... si no puedo pagarlo , donde voy a vivir? me pego un tiro? se lo pego a alguien?
Para poder comentar debes Acceder con tu cuenta