

Ahorrar para comprar una casa en España se ha convertido en uno de los mayores retos. Entre el aumento de precios, la inflación y el encarecimiento de la financiación, reunir dinero para la entrada de una casa parece, para muchos, una meta inalcanzable.
Sigue a idealista/news en el canal de Whatsapp
Sin embargo, más allá del salario, hay un factor que marca la diferencia: los hábitos. Estas 5 prácticas son reglas de supervivencia financiera en un mercado donde el precio por metro cuadrado no para de subir.
Fugas invisibles: la suma de lo pequeño que mata el ahorro
15 euros de streaming aquí, 30 euros de gimnasio allá, 8 de una app que descargaste 'para probar'... Todo eso son fugas invisibles, ya que tu cerebro no las siente como un gran gasto, pero ahí está: entre 50 y 150 euros mensuales y entre 600 y 1.800 euros anuales.
Para evitar esto, puedes hacer una auditoría:
- Descarga tus últimos 3 meses de extracto bancario
- Busca por valor menor a 20 euros
- Suma lo recurrente
Haz una revisión trimestral de tus cargos y pregúntate:
- ¿Lo utilizo realmente?
- ¿Lo contrataría hoy si tuviera que pagarlo desde cero?
- ¿Me aporta valor?
La compra impulsiva en el supermercado
Entras al supermercado sin lista y sales con un 40% más de lo que viniste a coger. Estudios de comportamiento del consumidor lo confirman: 4 de cada 10 euros que gastas en el súper son decisiones emocionales.
Asimismo, la planificación antes de ir a comprar es el hábito más sano y conseguirás reducir el gasto entre un 25 y un 30%:
- Planifica menús semanales para reducir las compras impulsivas.
- Compara precios para evitar sobrecostes innecesarios.
Cambia tu relación con el dinero
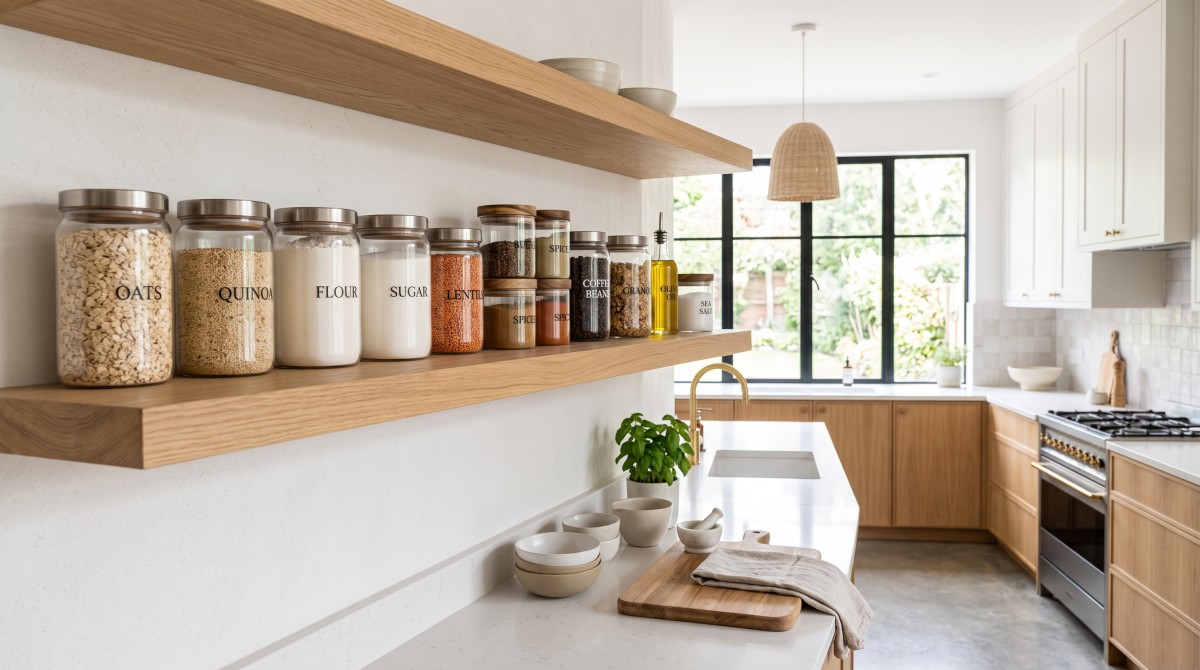
El dinero no solo compra cosas, sino también margen de decisión. Esa es la base del minimalismo financiero: no se trata de tener menos por tener menos, sino de entender el coste real de todo lo que entra en casa.
Cada objeto que compras hoy necesita un espacio mañana y ese espacio tiene un precio. Si el metro cuadrado cuesta 5.000 euros, añadir 10 metros a tu vivienda puede suponer 50.000 euros más en la hipoteca.
La gratificación inmediata: dopamina barata
Hace tres años, un psicólogo cognitivo estudiaba por qué los millennials decían que 'no podían ahorrar' mientras gastaban 150 euros al mes en cafés, suscripciones y 'pequeñas recompensas'.
La conclusión fue simple: el cerebro necesita pequeñas dosis de satisfacción ahora, no la promesa de una casa en 5 años.
De esta manera, la gratificación inmediata es uno de los mayores obstáculos del ahorro. Antes de realizar una compra, conviene hacerse tres preguntas sencillas:
- ¿Cuántas veces lo voy a usar realmente?
- ¿Es una necesidad o una emoción momentánea?
- ¿Es más valioso el objeto que el espacio que ocupará en mi casa?

Reduce gastos fijos para mejorar tu perfil
Más allá de ahorrar para la entrada, los bancos valoran la estabilidad y la capacidad de ahorro real del solicitante. Algunas acciones sencillas son:
- Compartir suscripciones familiares.
- Apostar por productos reutilizables que reduzcan un gasto recurrente.
- Sustituir desplazamientos cortos en coche por alternativas más económicas.
- Revisar contratos de suministros y seguros.
Un hogar con gastos optimizados:
- Tiene mayor margen para asumir una cuota hipotecaria.
- Presenta menor nivel de endeudamiento.
- Puede generar ahorro constante.
No se trata solo de ahorrar más, sino de demostrar estabilidad financiera.
Sigue toda la información inmobiliaria y los informes más novedosos en nuestra newsletter diaria y semanal. También puedes seguir el mercado inmobiliario de lujo con nuestro boletín mensual de lujo.

Lo más leído





Para poder comentar debes Acceder con tu cuenta