

Un estudio de la Columbia Business School calcula que el gasto en inteligencia artificial alcanzará de media el 3,6% del PIB entre 2025 y 2032, pero advierte de que su financiación puede amplificar los riesgos si el negocio no da los frutos esperados.
Sigue a idealista/news en el canal de Whatsapp
La inteligencia artificial está provocando una oleada de inversión física sin precedentes. Según el estudio ‘Financing the AI Buildout’, elaborado por Stijn van Nieuwerburgh, de la Columbia Business School, Estados Unidos destinará a ella un 3,6% de su PIB de media entre 2025 y 2032, lo que la convertiría en el mayor auge inversor sectorial de su historia.
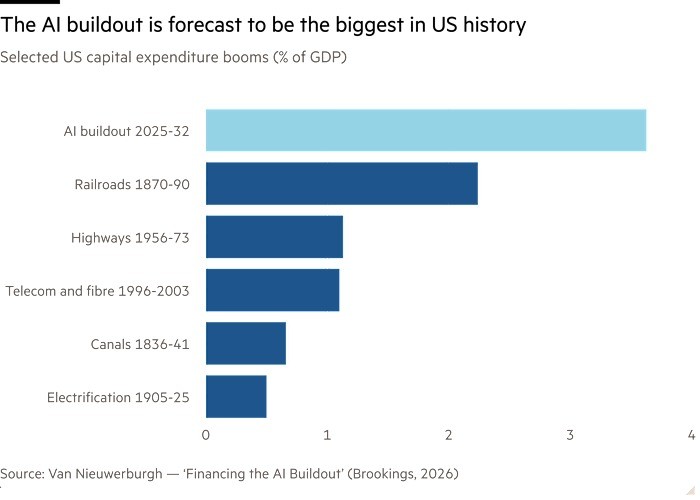
La cifra supera con holgura a la de otras grandes transformaciones de la historia. El ferrocarril absorbió un promedio del 2,2% del PIB entre 1870 y 1890, y la construcción de carreteras, un 1,1% entre 1956 y 1973. La diferencia, según el análisis, está en el tiempo: aquellos procesos se prolongaron durante periodos más largos, mientras que el despliegue de la IA está siendo más concentrado y, por tanto, potencialmente más disruptivo.
El motor de este fenómeno es la demanda de enormes centros de datos, impulsada sobre todo por las grandes tecnológicas (Alphabet, Amazon, Meta, Microsoft y Oracle). El gasto de capital agregado de estas compañías pasó de 97.000 millones de dólares en 2020 a 416.000 millones en 2025, y las previsiones apuntan a 801.000 millones en 2026.
Un músculo financiero cada vez más tensionado
Pese a su solidez, estas empresas empiezan a mostrar señales de tensión. En 2020 conservaban un excedente de flujo de caja operativo de 155.000 millones de dólares tras descontar la inversión, y en 2025 aún superaba los 187.000 millones. Sin embargo, la proporción entre gasto de capital y flujo de caja operativo ha escalado del 38% en 2020 a casi el 69% en 2025.
Según las previsiones de las propias compañías, en 2026 el gasto superará al flujo de caja en 93.000 millones de dólares, y la ratio llegará al 113%. Alphabet y Microsoft seguirán invirtiendo algo menos de lo que generan, pero Oracle superará su flujo de caja en un 138%, Amazon en un 36% y Meta se situará en niveles próximos.
Para Van Nieuwerburgh, la clave no es solo que la infraestructura de IA afronte riesgos tecnológicos y operativos, sino que “la estructura de financiación del sector puede transmitir y amplificar dichos riesgos”. Entre ellos cita la rápida obsolescencia tecnológica, que obliga a reemplazar activos con rapidez, o las dificultades políticas y operativas para rentabilizar las inversiones. A ello se suma la creciente interdependencia entre diseñadores de chips, proveedores de la nube, operadores de centros de datos e inversores, ligados por contratos a largo plazo y acuerdos de financiación, lo que genera fragilidad.
Un impacto que va más allá del sector
El alcance es también macroeconómico. Un documento de la Reserva Federal señala que el gasto en hardware informático, software y centros de datos aportó más de un punto porcentual al crecimiento trimestral anualizado del PIB estadounidense en el primer trimestre del año, aunque un aumento de medio punto en las importaciones netas de esas categorías compensó parcialmente la cifra. El ‘World Economic Outlook’ del FMI y un análisis reciente de Matt Klein en Substack apuntan, además, a efectos de contagio internacionales, especialmente en los productos de Taiwán y Corea del Sur.
La sombra de la burbuja bursátil
La otra gran preocupación es el mercado de valores. Los llamados ‘Siete Magníficos’ (Alphabet, Amazon, Apple, Meta, Microsoft, Nvidia y Tesla) han impulsado hasta hace poco las bolsas estadounidenses hacia máximos. Las valoraciones son, además, poco habituales: el rendimiento real de los beneficios, ajustado al ciclo económico, es del 2,5%, apenas por encima del tipo de interés real actual.
Ese nivel solo se justificaría si los beneficios empresariales crecieran a un ritmo mucho más rápido que nunca. Históricamente, cuando los beneficios han sido tan bajos en relación con los precios, las acciones han acabado cayendo con fuerza. La incógnita es si esta vez será diferente, con la incertidumbre añadida sobre la rentabilidad de unas inversiones enormes y en rápido crecimiento, y con la compleja ingeniería financiera que las acompaña.
El análisis concluye con una advertencia: “cuanto más se prolongue el auge, probablemente mayor será el golpe cuando termine”. Eso no implica que la IA no vaya a ser la tecnología transformadora que promete, pero la historia demuestra que las grandes novedades tecnológicas suelen generar euforias bursátiles que acaban en crisis. Las recientes turbulencias en los mercados sugieren que algo así podría estar ya ocurriendo. “El retorno a la realidad llegará cuando tenga que llegar”, concluye el texto. Lo importante, añade, es estar preparados.
Sigue toda la información inmobiliaria y los informes más novedosos en nuestra newsletter diaria y semanal. También puedes seguir el mercado inmobiliario de lujo con nuestro boletín mensual de lujo.


Lo más leído



Lo más destacado



Para poder comentar debes Acceder con tu cuenta