Una de las decisiones que debemos tomar cuando vamos a firmar nuestra hipoteca es el plazo del préstamo. El banco nos dará por defecto un plazo largo (30 años o incluso 40 años), por dos motivos fundamentales:
- Cuanto mayor sea el plazo, menor es la cuota a pagar, y por lo tanto mejor ratio de capacidad de pago tendrá el cliente (más fácil será pagar la cuota)
- Cuanto mayor sea el plazo, mayores ingresos para el banco vía intereses
Veamos cuál es el impacto del plazo en el importe total a pagar con un ejemplo de una hipoteca de 150.000€ a un tipo medio del 5% (para todo el período):
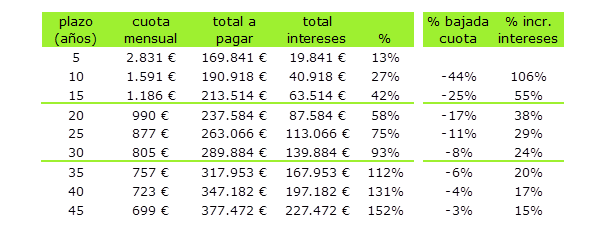
Si establecemos por ejemplo un plazo de 25 años, la cuota mensual será de 877€, lo que significa que acabaremos pagando un total de 263.066€
Si en cambio decidimos alargar el plazo a 30 años, nos reduciremos nuestra cuota mensual en un 8% (a 805€), pero a cambio de pagar un 24% más de intereses, y acabaremos pagando un total de 289.884€ (26.818€ más), es decir casi el doble del importe del préstamo, por la carga de los intereses (esto sin contar las comisiones y gastos iniciales)
Dicho de otro modo: alargar el plazo de la hipoteca es un mal negocio!
¿Por qué se produce este incremento de costes?
Los sistemas de amortización de la gran mayoría de los préstamos hipotecarios se basan en el llamado “método de amortización francés”, por el cual durante los primeros años se pagan más intereses que capital
En el siguiente cuadro se puede ver la distribución de pagos de la cuota, para el ejemplo anterior a 30 años:
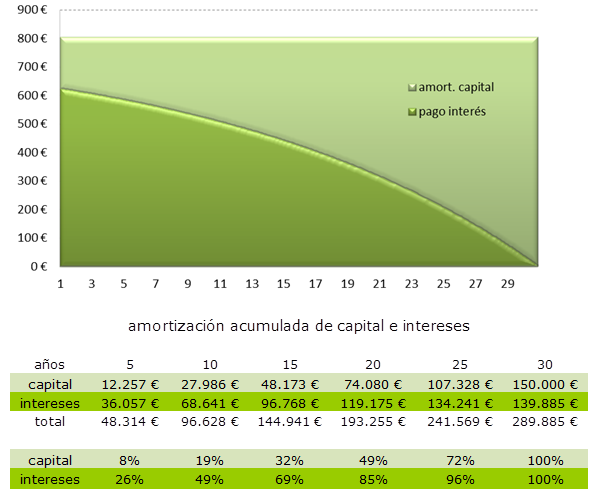
Si analizamos cuánto hemos pagado después de 15 años, nos damos cuenta de que hemos pagado un total de 144.941€ - casi el 100% del importe original del préstamo – pero únicamente hemos amortizado el 32%, el resto han sido pagos de intereses
Entonces, ¿qué debo hacer?
Como máxima a cumplir, se debe buscar el menor plazo posible, pero siempre asegurándose que no nos estamos ahogando demasiado con la cuota, y además debemos simular la cuota en caso de una subida del Euribor, para que no nos llevemos sorpresas en las futuras revisiones de tipos
Adicionalmente, las amortizaciones anticipadas deben ir siempre orientadas a reducir plazo, no cuota, precisamente para que el dinero vaya destinado a pagar más capital y menos intereses
En idealista ponemos a tu disposición un simulador de hipotecas para que puedas analizar tu caso en detalle
Si quieres que te asesoremos y ayudemos sin compromiso alguno, envíanos tus datos de contacto y el equipo de idealista.com/hipotecas te atenderá y resolverá todas tu dudas
Visitar idealista hipotecas: mejoramos la oferta de tu banco, en minutos
Noticias relacionadas:
Lo más leído






39 Comentarios:
Yo también considero este artículo muy desafortunado.
El autor Lo ha expuesto como una verdad omnipresente y en realidad se ha dejado muchos aspectos importantes a tener en cuenta: inflación, desgravación de renta, intereses de prestamos, plazos fijos e inversiones, protección ante subidas fuertes del Euribor...
Son tantas las variables y las posibles evoluciones futuras que no existe "un modo más correcto de actuar"... si lo existiese hace mucho que todo el mundo haría lo mismo y los préstamos hipotecarios dejarían de ser tan amplios en cuanto a plazos y amortizaciones.
Cada caso es un mundo y para cada caso unas acciones son mas recomendables que otras. Pero por norma general, cuantas menos deudas tengas, mejor.
Lo más fácil es alquilar y tener dinero in cash para cuando no tengas trabajo
Si a 31/12/2010 he amortizado préstamo y se me ha quedado en 100.000 €, durante el 2011 pagaré de intereses el x% de 100.000 € haya reducido la cuota o haya reducido el tiempo (pagaré prácticamente lo mismo), en cambio si he bajado la cuota de 1.200€ a 700€ podré afrontar mejor una mala racha y que no me embarguen la casa, y si me va bien pues al año siguiente hago otra amortización anticipada de esos 500€x 12 meses (6000€) y así dormiré más tranquilo.
Si a 31/12/2010 he amortizado préstamo y se me ha quedado en 100.000 €, durante el 2011 pagaré de intereses el x% de 100.000 € haya reducido la cuota o haya reducido el tiempo (pagaré prácticamente lo mismo), en cambio si he bajado la cuota de 1.200€ a 700€ podré afrontar mejor una mala racha y que no me embarguen la casa, y si me va bien pues al año siguiente hago otra amortización anticipada de esos 500€x 12 meses (6000€) y así dormiré más tranquilo.
Y hablando de hipotecas, soy uno de los que tiene denunciado a su banco por la hipoteca con ADICAE (primero con un 5% de suelo que luego me bajaron al 3,5%) alguien sabe como va lo del juicio?
Yo también soy de la humilde opinión de que hipotecarse a 30 o 40 años es una operación que bien llevada a cabo (sin desmanes y con cabeza) es muy rentable para la persona ya que vivimos en un mundo capitalista que se mueve principalmente por la estrategia de adelantar dinero.
No quiero ser un viejo con dinero, quiero poder desarrollar mi vida ahora aunque pague más intereses y tener a cambio mayor beneficios en otras areas de mi vida.
Estoy totalmente de acuerdo con los comentarios #3 y #9
Yo también soy de la humilde opinión de que hipotecarse a 30 o 40 años es una operación que bien llevada a cabo (sin desmanes y con cabeza) es muy rentable para la persona ya que vivimos en un mundo capitalista que se mueve principalmente por la estrategia de adelantar dinero.
No quiero ser un viejo con dinero, quiero poder desarrollar mi vida ahora aunque pague más intereses y tener a cambio mayor beneficios en otras areas de mi vida.
Estoy totalmente de acuerdo con los comentarios #3 y #9
¿Y este es el experto en Hipotecas? Lo que esta claro es que el autor de este articulo no tiene ni idea. Si pides la hipoteca a 40 años, tu puedes pagarla en 30 años si quieres amortizando anticipadamente cada año la diferencia y pagarias lo mismo que el que la ha pedido a 30 años. Basicamente si pides a 40 años tienes la posibilidad de pagar la hipoteca en 40 años o menos, siempre que no te penalizen por amotizacion anticipada.
Pues en mi opinión el artículo muestra una realidad objetiva, aunque es cierto que no tiene en cuenta otros factores que se han mencionado arriba. No obstante, no estoy de acuerdo con la influencia que se le da a alguno de ellos. Se dice que la inflación futura hará que la cuota sea cada vez menos pesada, pero no eso pasaba hace 15 o más años cuando teníamos la peseta con su inflación descontrolada y cuando, sobre todo, los préstamos eran a tipo fijo. Además si hay inflación lo normal es que se suban los tipos de interés o es que no os acordáis de cómo estalló la burbuja?? pues con una subida gradual de tipos de interés a partir del segundo trimestre de 2006, precisamente porque la inflación alemana había alcanzado en abril de ese año el "insoportable" nivel del 2%. Y si los tipos suben tu cuota mensual subirá más cuanto mayor sea el plazo que te queda por amortizar.
Tampoco entiendo a los que prefieren pagar menos cuota (aunque la mayor parte de la misma esté compuesta por intereses) durante un mayor plazo, alegando que así se puede afrontar mejor una mala racha. Si viene una mala racha, entonces es cuando habrá que negociar una ampliación del plazo, que es lo que se ha hecho últimamente, y afrontar entonces ese coste extra. Poner la venda antes de la herida es demasiado caro. Otra razón es que tu vida puede cambiar en el medio plazo, es decir, en 5 o 10 años y entonces, si tenías una hipoteca a 40 años resulta que apenas habrás devuelto capital de tu deuda por lo que es posible que, si el piso no ha subido de precio lo suficiente, tengas una losa que te impida aprovechar una oportunidad de trabajo o cambiar de piso por ejemplo.
Para poder comentar debes Acceder con tu cuenta