El precio de la vivienda cayó un 5,5% en el tercer trimestre, con respecto al mismo trimestre del año pasado, y descendió un 1,3% con respecto al trimestre anterior, según el ministerio de fomento. Desde los máximos alcanzados en el primer trimestre de 2008, la vivienda se ha depreciado un 17,7%
Evolución interanual del precio de la vivienda
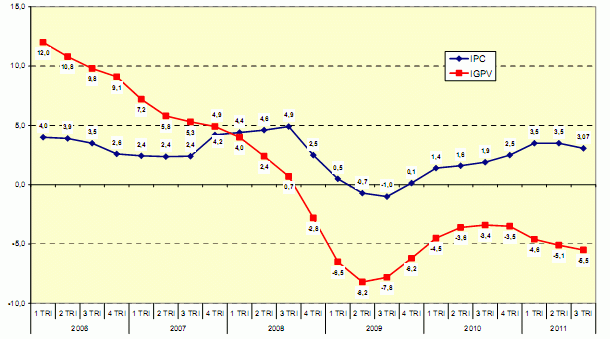
El precio medio del metro cuadrado de la vivienda libre en España fue de 1.729,3 euros, lo que representa una variación interanual del 5,6% y trimestral del 1,3%. Por comunidades, las mayores caídas en tasa interanual se han producido en Aragón (-8,6%), comunidad de Madrid (-8,5%), región de Murcia (-8,3 %), Navarra y La Rioja (-7,5%). En el lado opuesto se sitúan Extremadura (1%), Ceuta y Melilla (-0,3%), País Vasco (-0,8%), Asturias (-1,3%) y Cantabria (-1,4%)
El precio medio del metro cuadrado de la vivienda libre de hasta dos años de antigüedad se situó en 1.747,5 euros. La variación interanual fue del -5,4%. En cuanto a la vivienda libre de más de dos años de antigüedad el precio alcanzó los 1.719 euros por metro cuadrado, con una caída del 5,9% en tasa interanual
En cuanto a la vivienda protegida, el precio medio del metro cuadrado de la vivienda protegida en España fue de 1.158,1 euros, precio prácticamente igual al registrado en el segundo trimestre de 2011. La variación respecto al mismo trimestre del año anterior muestra un crecimiento del 0,8%
A propósito de la publicación de los últimos datos de precios de vivienda del ministerio de fomento, Fernando Encinar, jefe de estudios de idealista.com, asegura que "la nota hecha pública del ministerio de fomento confirma los datos que idealista.com ha publicado en sus últimos informes: el precio de la vivienda no ha tocado fondo y además resulta imposible predecir donde está su suelo. Lo que sí parece claro es que cuando lo alcance no vamos a ver un rebote al alza de los precios, sino que se mantendrán en ese nivel durante mucho tiempo. No obstante las medidas que se aprueben por el próximo gobierno serán decisivas para la trayectoria del sector"
Lo más leído



Lo más destacado




71 Comentarios:
Y esto solo puede ser debido a que su estimación para el 2012 y el 2013 se aproxima a la de anni horribiles"
........
S-o-l-o
Y esto solo puede ser debido a que su estimación para el 2012 y el 2013 se aproxima a la de anni horribiles"
........
S-o-l-o
La vivienda cae un 5,5% interanual y ya baja un 17,7% desde máximos, según el ministerio ¿Qué implica una bajada del 17,7%? Para un hipotecado implica lo siguiente. Suponiendo una hipoteca fija al 3%, y un plazo de 30 años: -tardaría 92 meses, casi 8 años, en amortizar el 17,7% de su deuda. -Durante esos 92 meses, habría pagado el equivalente al 38,79% de su deuda en cuotas hipotecarias. Un 17,7% en amortizar deuda, y 21,09% en el aquiler del dinero que pide prestado. ¿Y la bajada del 5,5%? Para el mismo hipotecado (interés fijo del 3%, y plazo de 30 años): -tardaría 31 meses, más de dos años y medio, en amortizar el 5,5% de su deuda. -Durante esos 31 meses, habría pagado el equivalente al 13,07% de su deuda en cuotas hipotecarias. Un 5,5% en amortizar deuda, y 7,57% en el alquiler del dinero que pide prestado.
Muy bien tu argumento, el problema es que para hacer esas brutales quitas de mas del 40% desde máximos, se tienen que asumir pérdidas multimillonarias en el sector financiero español, y quien pone la pasta?, Y tu contestaras "el estao", pero claro si el estao no tiene ni un céntimo, o sea que la ue no se puede poner muy chula al respecto ya que son los paganos finales de toda esta fiesta, lo que está claro es que Mariano piensa incentivar la compra de vivienda y resucitar en la medida de lo posible el sector:
-Iva al 4% vivienda nueva y reducción de itp para segunda mano
-Deducción fiscal para todos los tramos por compra de vivienda habitual.
Esto junto con la rebaja que ya se está produciendo en los precios y con los altos precios del alquiler que no baja de los 650-700 euros (116.000 ptas) por favor si es un robo en un año pagas 8.366 eurazos en 5 años 42.000 euros y en 20 170.000 euros, (28.000.000 ptas) un piso completo tirado a la basura, sin derecho a devolución ni siquiera del 10%, y vuelta a empezar a comprar otro, ante esta situación y cuando la gente vea que la crisis toca fondo comprará, la pregunta es ¿Habrá vivienda asequible suficiente y disponible en ese momento?, O el estock que haya estará todo alquilado. Y a pasar por el tubo.
..........................................................................................
Mira, el problema (para tí) es que no se trata de un argumento, sino de un hecho dado a conocer por la oficina de prensa del propio banco de santander.
A ver si usamos Internet para algo más que no sea pajearse o convencer a algun incauto de las bondades de estar hipotecado.
El santander tiene una cartera inmobiliaria de 3.000 millones y está valorando vender todo el paquete con un descuento de entre el 50 y el 70%. Ese es el hecho que se ha publicado. Y lo va a hacer porque los bancos tendrán que apechugar con sus ruinosas inversiones, nadie les va a echar una mano .
El santander tienen unos beneficios anuales de 8.000 millones de euros. ¿Le dolerá reducirlos en 1.500 o 2.000 millones durante este año por la pifia del ladrillo español? Desde luego, pero confía, seguro que lo soportarán.
Pero más les va a doler a otros perder 50, 100 o 150.000 euros en las valoraciones de sus bienes hipotecados durante los próximos años. Eso si que tiene que doler, en serio.
Mira, el problema (para tí) es que no se trata de un argumento, sino de un hecho dado a conocer por la oficina de prensa del propio banco de santander.
A ver si usamos Internet para algo más que no sea pajearse o convencer a algun incauto de las bondades de estar hipotecado.
El santander tiene una cartera inmobiliaria de 3.000 millones y está valorando vender todo el paquete con un descuento de entre el 50 y el 70%. Ese es el hecho que se ha publicado. Y lo va a hacer porque los bancos tendrán que apechugar con sus ruinosas inversiones, nadie les va a echar una mano .
El santander tienen unos beneficios anuales de 8.000 millones de euros. ¿Le dolerá reducirlos en 1.500 o 2.000 millones durante este año por la pifia del ladrillo español? Desde luego, pero confía, seguro que lo soportarán.
Pero más les va a doler a otros perder 50, 100 o 150.000 euros en las valoraciones de sus bienes hipotecados durante los próximos años. Eso si que tiene que doler, en serio.
***************
El broker ese que le dió por hacer operaciones por su cuenta "sólo" le causo perdidas a su banco, el UBS, pOR VALOR DE 2.000 MILLONES DE EUROS. TAMPOCO HAN QUEBRADO POR ESO
El santander tiene una cartera inmobiliaria de 3.000 millones y está valorando vender todo el paquete con un descuento de entre el 50 y el 70%. Ese es el hecho que se ha publicado. Y lo va a hacer porque los bancos tendrán que apechugar con sus ruinosas inversiones, nadie les va a echar una mano .
_______________________
La cartera inmobiliaria española del santander debe ascender a una cifra muy superior a ésa. Probablemente se trate de reconocer ahora otro poquito, queriendo dar la impresión de que con eso se acaba todo, impresión que por otro lado los profesionales del mercado financiero no se creerán ni mucho ni poco, salvo por el dato de que todos los que trabajan en bancos españoles están lanzando el mismo tipo de mentiras.
Esto será el cuento de nunca acabar. Allá por mayo, otros cinco mil millones, y luego en julio, más. Y luego el año que viene, etc.
Como con las subprime americanas, que nadie reconocía toda la podredumbre de su balance, con el resultado de que los bancos no se fiaban entre sí.
Torciendo el refrán, pero solo un poco: en tu casa cuecen habas, y en la mía a calderadas. O dicho de otra manera, yo sé que estoy fatal, así que como para fiarme del vecino.
Por cierto, cuando el santander habla de riesgo inmobiliario supongo que parte de una determinada definición semántica, la que en el caso le conviene; a saber: no incluir los créditos hipotecarios, porque si así fuera a lo mejor su riesgo total se iba a los 80000 millones (no todos apestando, menos mal, pero sí una buena cifra).
Total que botín sí juega a dar primero y dar dos veces, pero es un dar primero que en buena parte consiste en meter una bola al que se la crea.
Ya hemos limpiado nuestro balance. Ja. Ja.
P.d.: no olvidar tampoco lo que haya sacado de balance en plan trile para meterlo en contenedores de basurilla creados ad hoc. No lo cuento como mío para sacarle brillo al balance, pero entonces ¿De quién es si no? Las pérdidas son huérfanas, no quiere reconocerlas ni la madre que las parió. otro bonito cuento contable.
Lo unico cuestionable es que sea joven... tengo 36 y me siento joven y lleno de vida... otros con menos edad estan mas apalancados
Por cierto anni horribiles no significa que os vayan a dejar el ano horriblemente abocardado, sino que vienen Varios (plural) años horribles
Hala, salud y paciencia y disfruten de la resaca ladrillera, especuladores, que vienen la realidad de lo que es este pais: un pais de gente irracional y desinformada gobernADA POR REACCIONARIOS QUE SE BASAN EN LOS DOGMAS Y LA TRADICION
¿Qué los pisos no pueden bajar más?.
La construcción de un piso de 75 m2, cuesta unos 50.000 EUR [incluso menos, en Barcelona y en Valdepeñas].
El precio de venta será de 65.000 EUR en Valdepeñas y de unos 200.000 EUR en Barcelona.
Luego, claro que pueden bajar, y bajarán, ¿Sabe por qué?, Porque un piso vale lo que el mercado pague por él, ni más ni menos. Los promotores y bancos tienen dos opciones:
1. Comerse los pisos con patatas fritas.
2. Bajar los precios para obtener liquidez.
Igual que antes se pagaba 250.000 EUR por un zulo, pronto verá Ud. Pisos de 80 m2 por 50.000 EUR.....si no al tiempo.
#19 Martes, 18 Octubre 12:31 paciencia es ... responde a admirado y tu k haces aqui? -------------------------------------- No soy admirado, soy otro forero, pero no me puedo frenar en contestarte: sólo sabes preguntar ¿Tu k haces aqui? A alguien que que escribe con sentido. No me lo puedo creer hasta donde puede llegar la predicción del futuro. Ya veremos a ver que pasa: sólo espero que salgamos pronto de la crisis.
¿Qué quiere decir "precio de mercado" cuando no hay mercado, puesto que está desfigurado desde hace años por una especulación obscena?
La única manera de conocer el verdadero valor de una vivienda es tener en cuenta un precio que, más o menos, sí responde a una realidad palpable: su precio de alquiler.
Si usted desea conocer el valor real de una vivienda, multiplique el importe de su alquiler mensual por el factor 300 y obtendrá su precio justo. En otras palabras: si le piden 600.000 euros por un piso que se alquila por mil, esté seguro de que pretenden cobrarle el doble de lo que vale.
Este factor 300 es válido aquí y en cualquier país en el que (por intereses de políticos, banqueros, especuladores y demás fauna salvaje) no se haya sometido a la población al espejismo deformante de las burbujas multicolores.
Para poder comentar debes Acceder con tu cuenta