El alquiler de viviendas gana atractivo a ojos de los inversores, punto necesario para que la rueda inmobiliaria vuelva a girar. Según los últimos datos del banco de España (bde), la rentabilidad de los pisos mediante el alquiler superó el 4% en marzo de 2012. El dato es el más alto desde 2005, cuando la burbuja inmobiliaria estaba llegando a su cénit. Los expertos consultados creen que la rentabilidad de los alquileres en algunas zonas puede seguir subiendo hasta superar el 6%
El futuro del ladrillo español está plagado de incertidumbres. ¿Seguirán bajando los precios de los pisos? ¿cómo afectará al negocio la llegada del banco malo? estos son solo algunos de los interrogantes que pesan sobre el sector. Sin embargo, existe un nicho donde se percibe una mejora: la rentabilidad bruta de los alquileres de viviendas (porcentaje resultante de dividir la cuota anual de alquiler entre el precio de venta)
En concreto, el rendimiento bruto de este activo ha ido aumentando progresivamente desde junio de 2008, cuando tocó su nivel más bajo de la serie al situarse en el 3,29%, hasta el 4,08% actual. No obstante, al alquiler le queda mucho camino por recorrer hasta volver a tocar el 6,53% de diciembre de 1998, cuando llegó al nivel más alto de la serie que maneja el bde
Evolución de la rentabilidad del alquiler de viviendas en España
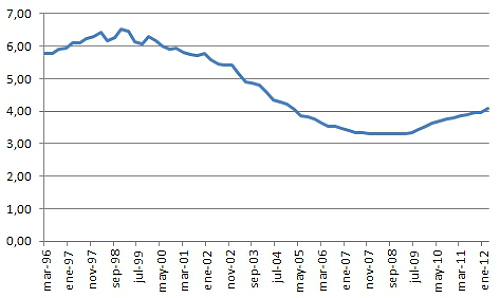
Nota: rentabilidades en %. Gráfico elaborado a partir de datos del banco de España (bde)
Un cambio por el ajuste de precios
Los expertos consultados por idealista news justifican este cambio el tendencia en el negocio de los alquileres de pisos como consecuencia directa de la caída en el valor de las viviendas en venta. “En la actualidad observamos un crecimiento de las rentabilidades de los pisos en régimen de alquiler debido a la caída de precios de estos inmuebles”, declara Nicolás llari de sangenis, director de activos bancarios de la consultora savills
Llari de sangenis reconoce que a corto plazo la corrección de precios seguirá en algunos mercados por lo que no descarta que en “determinadas zonas” el rendimiento de los arrendamientos llegue a superar el 6%. “Una rentabilidad del 6% en las viviendas en régimen de alquiler nos pondría en niveles muy similares a los que se manejan en otros países de Europa”. Y añade que este porcentaje es el que están exigiendo los inversores para entrar en el mercado español cuando preguntan por operaciones
La incertidumbre y los riesgos del mercado español le ha hecho superar el rendimiento de otros países de Europa. Así, según los últimos datos de global property guide, la rentabilidad media de las viviendas alquiladas en Francia queda en el 3,26%, seguida de Letonia (3,23%), Grecia (2,48), Andorra (2,39%) y Mónaco (1,73%)
Para encontrar rentabilidades en este tipo de inversiones por encima del 6% hay que viajar a Moldavia (10%), Ucrania (9,09%), Hungría (7,18%) y Macedonia (6,39%). Global property guide utiliza cifras oficiales de todos los países y saca sus conclusiones a través de los datos de las principales ciudades de cada nación
Jones lang lasalle también argumenta una cuestión de precios para explicar el alza de las rentabilidades del alquiler. “El porcentaje de bajada de los precios para la compra de vivienda ha sido mucho mayor que el porcentaje de caída de los precios de los alquileres”, reconoce Carlos Ferrer-bonsoms, director del área residencial de jones lang lasalle, lo que ha provocado un alza de la rentabilidad
Ferrer-bonsoms ilustra el nuevo escenario con el ejemplo de un edificio, situado en centro de Madrid, que la consultora inmobiliaria está intentando vender a inversores. El 50% del inmueble está ocupado por inquilinos que viven de alquiler. El responsable de la compañía asegura que los nuevos contratos de arrendamiento de esas viviendas están ofreciendo rentabilidades por encima del 5%
En este sentido, el directivo de jones lang lasalle recuerda que el rendimiento de los alquileres en España ha sido “históricamente bajo” y que durante mucho tiempo apenas alcanzaba el 3%. Sin embargo, en su opinión el ajuste de precios puede hacer que las rentabilidades de los alquileres se disparen hasta el 7%
Respecto a la rentabilidad exigida para el alquiler de pisos, el directivo de jones lang lasalle discrepa de su colega de savills. Ferrer-bonsoms destaca que no todos los inversores escogen un activo solo por su atractiva rentabilidad. “Algunos prefieren invertir en viviendas en alquiler con un rendimiento del 5% frente al 7% que se puede obtener del arrendamiento de un local comercial”, subraya. En su opinión, muchos inversores prefieren apostar por el alquiler de viviendas, aunque su rentabilidad sea menor, por la expectativa de subidas de precios a largo plazo
Rentabilidad de las capitales españolas
El rendimiento de las viviendas en régimen de alquiler en las capitales españolas ha crecido de forma considerable en lo que va de año. De acuerdo con los datos obtenidos por idealista.com, portal inmobiliario líder en España, Toledo es la ciudad en la que el alquiler del piso resulta más rentable al registrar un rendimiento superior al 6% durante el segundo trimestre del año. A finales de 2011 esta cifra era del 3,7%
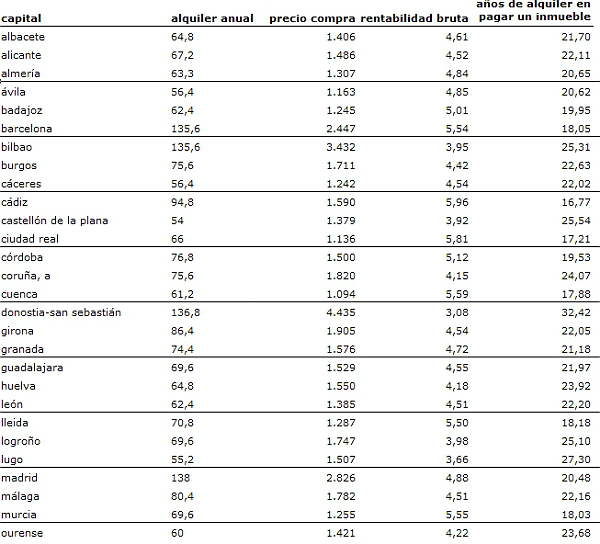
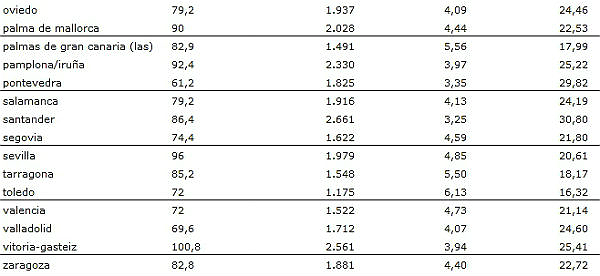
Nota: cifras de precios en euros y rentabilidad alquiler en %. Tabla elaborada a partir de datos de idealista.com
Por detrás de Toledo se colocan cádiz (5,96%) y Ciudad Real (5,81%). Sin embargo, las rentabilidades más bajas del país son las que obtienen los propietarios de viviendas en alquiler en san Sebastián (3,08%), el mismo nivel que a cierre del año pasado, y santander (3,25%)
En Madrid y Barcelona esta referencia también ha aumentado aunque a un ritmo distinto. En la capital de España, la rentabilidad de estos activos ha pasado del 4,1% de 2011 al 4,88% registrado en el segundo trimestre de este año. Mientras que en la ciudad condal la cifra ha pasado del 3,9% al 5,54% actual. Dentro de las ciudades, los distritos más deprimidos suelen tener una rentabilidad muy superior a las zonas más selectas
Para la elaboración de esta tabla, idealista news ha dividido el precio medio de venta entre el precio de alquiler en las diferentes mercados referente a los índices de 2011. El resultado obtenido es el porcentaje bruto de rentabilidad que proporciona a un propietario alquilar su vivienda. Este dato facilita el análisis del estado actual del mercado y es un punto de partida básico para todos aquellos inversores que quieran comprar activos inmobiliarios con el fin de obtener beneficios
Lo más leído




26 Comentarios:
Es lo mismo que el PIB medio por trabajador activo (una medida de la productividad de un país): si se mantiene el PIB y sube el paro, ¿Aumenta la productividad?
El precio de los alquileres está bajando, pero el precio de la vivienda está bajando aún más rápido, de modo que la rentabilidad del alquiler (= 100 x alquiler mensual x 12 / precio de la vivienda) está aumentando del 3% al 4%, y veremos cómo continuará aumentando hasta el 6%, que es donde las medias históricas dicen que debe estar.
¿Comprarías hoy una casa pagando 300 alquileres mensuales, lo que equivale a una rentabilidad del 4%, sabiendo que dentro de poco se pagarán 200 alquileres mensuales, lo que equivale a una rentabilidad del 6%? Yo prefiero esperar, pagar unos 12 ó 24 alquileres más, pero ahorrarme los 100 de diferencia.
Es obvio si la vivienda se abarata, la rentabilidad del alquiler es mayor, "aunque los precios tambien bajan y cada vez es menor la rentabilidad"
Y si pues los pisos caros solo se alquilan arreglo sueldos imperantes: siendo su rentabilidad menor
Enfin cada uno se engaña como quiere
Dicen que hay dinero y que se lo van a sacar aunque sea con alquileres, ya que de ventas r.i.p.
Preguntense donde esta el dinero ?, yo no lo veo y rajoy tampoco, de echo cada vez vamos a ganar menos
Pues estamos devaluandonos como la peseta: ese es el fin empobrecer a las "cigarras a crédito" de Europa: España
(Desendeudandonos por 20 años a lo nipon)
Para que todo vuelva a precios de antesdeayer que era la realidad
Un consejo vayan calculando sus supuestas ganancias con precios de años 90
Todo lo demás cuentos de lechera
Al buen inquilino, si no le bajas el precio, ni lo hueles
Con la cantidad de arrendadores que andan peleandose por él
Como soluccion suya paraa pagar el ibi, basuras, comunidad, impuestos varios,tomas de luz.agua.gas etc y los que se les ocurran más a los politicos, ya que ellos son la presa segura del que mamar
No es que esté de moda el alquiler, la gente sigue prefiriendo comprar, la cuestión es que se han dado cuenta de que pagar un piso a los precios actuales es de tontos
Y el que no se ha dado cuenta no puede acceder a una hipoteca
Así que la opción más viable y lógica es el alquiler,... si además todos estan locos por alquilarte su piso-caro por error
A mi mi casero le tengo muy contento pues me rebajó un 30%
Pero me sigue teniendo
Si no a ver quien le va a pagar su hipoteca ?
Duerme cagao de que me vaya y le embarguen el piso
Moraleja: (vive de alquiler si piensas heredar un piso antes de jubilarte)
Esta noticia parece estar diseñada para intentar vender viviendas para el mercado de alquiler (buy-to-hire), diciendo que aunque la rentabilidad hoy sea del 4%, mañAna será del 6% o incluso del 7%. Si compras hoy pensando en esa rentabilidad futura tienes que saber que eso es sencillamente mentira.
Si compras hoy pagando 180.000 euros y consigues esa rentabilidad del 4%, es decir, unos 600 euros al mes, para conseguir mañAna un 6% tu inquilino tiene que estar dispuesto a pagar una cuota un 50% superior (hoy 600 euros, mañAna 900 euros), y hasta el más tonto sabe que eso no va a ocurrir.
Lo que ocurrirá es que un amigo tuyo, más listo que tú, comprará mañAna el apartamento vecino al tuyo pagando 120.000 euros, y entonces, cuando ambos tengáis un inquilino que pague 600 euros al mes, él conseguirá una rentabilidad del 6% mientras tú seguirás con tu rentabilidad del 4%. O menos del 4%: descuenta ibi, irpf, mantenimiento, ...
Aqui se habla mucho de rendimientois brutos (brutosssss)
Quien escribe esto piensa que el lector es tonto?
Empiecen a descontar sinsabores y a ver como se queda la pifia:
> Descontao tributos,y demás enumerados abajo:
1) Intereses hipoteca y asociados (seguro vida)
2) Impuestos compra, 10% mas o menos "tirado"
3) IBI
4) Basuras
5) Derramas
6) Reformas
7) Comunidad
8) Perdida de rentabilidad por los ahorros que tuvieras en el momento de la compra.
9) Plusvalia municipal si la vendes (independientemente de si ganas o pierdes con la venta).
10)el nuevo impuesto ese de seguridad y licencia en edificacion
11)hacienda a fin de año
12) periodos de carencia sin inquilino
13) Las muchas y proximas ocurrencias impuestas por los politicos del tributar.... pa seguir ellos en jauja
14)son tantos que alguno me dejo..?
(Date con un canto en los dientes si el inquilino te renta si acaso un 1%......y otro canto más suponiendo que igual ni te pague)
> Amén de diferencias propietario -alquilado
El propietario :
--Bajando su patrimonio : piso
--Chulelado por todo tipo de impuestos
--Bien iliquido y atado al lugar sin escapatoria
--Bien que caduca con el tiempo....de reformas ni hablo
--Sumiso al jefe por decadas , acojonao en vida por hipoteca
--Hipotecas inversa era cuento, ya no dan
--Extres + presion psicológica (con soga al cuello- hipoteca)
El inquilino:
--Bajando los alquileres
--Incertidumbre ninguna, cuando la vea se larga o no paga
--Ningun impuesto ni chuleo
--Posibilidad de cambio en la vida a mejor , no hay ataduras al sitio
--Posibilidad de vivir en una casa mejor que no te podrias comprar
-- Como ahorra más que el acojonao con hipoteca; se jubilará según su inteligencia de planes e inversiones
--Libre en vida, vacatas,cenas salir al cine, copas....mejor vida
--Ninguna presion psicológica (no soga al cuello- hipoteca)
El alquiler, en suma, te da tanta libertad como quieras tomarte; aparte de que la justicia lo permite. En cambio, comprar es una atadura de por vida.
Alguien piensa que el futuro de alguien que se queda en paro y pierde su vivienda, es mejor que la de alguien que esta en alquiler y se queda en paro?
Algunos dicen que se están consiguiendo rentabilidades de hasta el 4%, lo cual no es moco de pavo.
____
--Se referira a cuchitriles de desahucio puestos en alquiler son lo único que puede rentar eso...con los inconvenientes sobrevenidos que esos inquilinos se largan o no pagan
--En cuanto a los pisos buenos y aceptables evidentemente rentan un 2 o 3 siendo centrico (descontados gastos), y eso con mucha suerte y si encuentras inquilino de cuando en cuando
--En cuanto a los pisazos, esos ya ni te cuento si acaso rentan el 1 ,y si no alquilan entran en perdidas
Alquileres desgraciadamente para ellos la mayoria del público particular, descontado innumerables gastos, reformas, impuestos en aumento y periodos sin inquilino...solo les renta un 0,5% como mucho
Normalmente son malas cabezas que se pillaron intentando sacar hasta el último duro con ventas imposibles ....y siguen igual pero como remedio ahora alquilando al estilo de su mala cabeza
Vivimos de alquiler en una casa que nos encanta, y un vecino puso la suya a la venta hace años, pero ni la vende, ni la usa, ni la baja de precio. Haciendo cuentas, nuestro casero consigue una rentabilidad bruta del 2,29%. Si el vecino llega algún día a vender su casa a ese precio, posiblemente demostrará que él es más listo que nuestro casero; mientras tanto, yo pienso que es más tonto.
Bueno a decir verdad todos ya nos hemos dado cuenta que aqui los articulos que se publicitan solo son patrocinados por vendedores-alquiladores jeje
Como tal estos capitulos de la mejor o mas indisimulada forma
Te intentan llevar al huerto de que aborrezcas el alquiler y te animes a comprar ...o viceversa
Son articulos tendenciosos y sesgados, nada objetivos y reales
Que no os engañen colegas
**. Los que alquilamos estamos ganando dinero a espuertas.**
( Ya le gano 37 millones de pts al precio del pisazo que quiero comprar, es la rebaja que ya lleva en 3 años y valian aqui en Madrid 600.0000 €).
Aqui en Madrid (dentro de M-30, zona 4 torres del r.madrid) : zona centrica,urbanizacion completisima, piso grande amueblado moderno-nuevo,con 22 años,4 habitaciones,soleado,garaje, piscinon, portero,seguridad privada,
Jardines privados...centro comercial cerquita andando, vecinos gente agradable y educada...etc
El aquiler solo me sale por 1.700.000 pts año, comunidad incluida, calefaccion tambien...etc
Le calculao que le rento al arrendador un 1,3% año
Al ser un pisazo el alquiler me sale como la mitad de su virtual hipoteca - (curiosidad que tienen los pisos grandes y caros, que no son rentables alquilar)
Tengo unas preferencias (nada exageradas, ni inalcanzables) y hasta que no encuentre lo que busco prefiero "vivir de alquiler, en un piso mejor que lo que yo me podria comprar".... son preferencias.
Cuando esten por 240.000 € (rebajados 60%) entonces quizá me decida..según ande España, y sino me largo
( Un acierto en toda regla, bajan mas que me vale el alquiler...y asi hasta el 2018 por lo menos)
¿Cuán grande es la sobredimensión del sector inmobiliario en España?
El tamaño del problema es mucho mayor de lo que se piensa: en España la producción de viviendas alcanzó las 800,000 viviendas / año. El ciclo de producción de un promotor es de 5 años, es decir, por cada vivienda que se vende el promotor tiene otras 5 en diferentes estados de producción (terreno/suelo, permisos, inicio construcción, comercialización, fin construcción, licencias finales, venta, cobro)
Esto quiere decir que en España no hay sólo ahora 800,000 viviendas sin vender (esta
Cifra es el stock actual, ya no la producción) sino que hay otros 4 millones de viviendas en diferentes fases, desde suelo sin licencia a obra no terminada. La tasa natural de absorción de viviendas en España, basada en datos económicos y demográficos es de 120,000 viviendas al año
No hace falta dividir 4.000.000 (lo que ya hay) entre 120,000 (lo que España podría absorber al año) para darse cuenta de que este problema difícilmente se vería resuelto en dos o en cuatro años …
------------
Lo que hay da para cubrir nuestras necesidades hasta el 2045
Para poder comentar debes Acceder con tu cuenta