

Ahorrar no depende únicamente de cuánto se ingresa, sino también de cómo se reparte el dinero desde el momento en que se cobra la nómina. Una de las técnicas de ahorro propuestas más conocida es el método de los 6 sobres o frascos, que propone una distribución porcentual para cubrir necesidades, reservar ahorro, invertir y mantener una partida para ocio.
Sigue a idealista/news en el canal de Whatsapp
Qué es el método de los 6 sobres o frascos
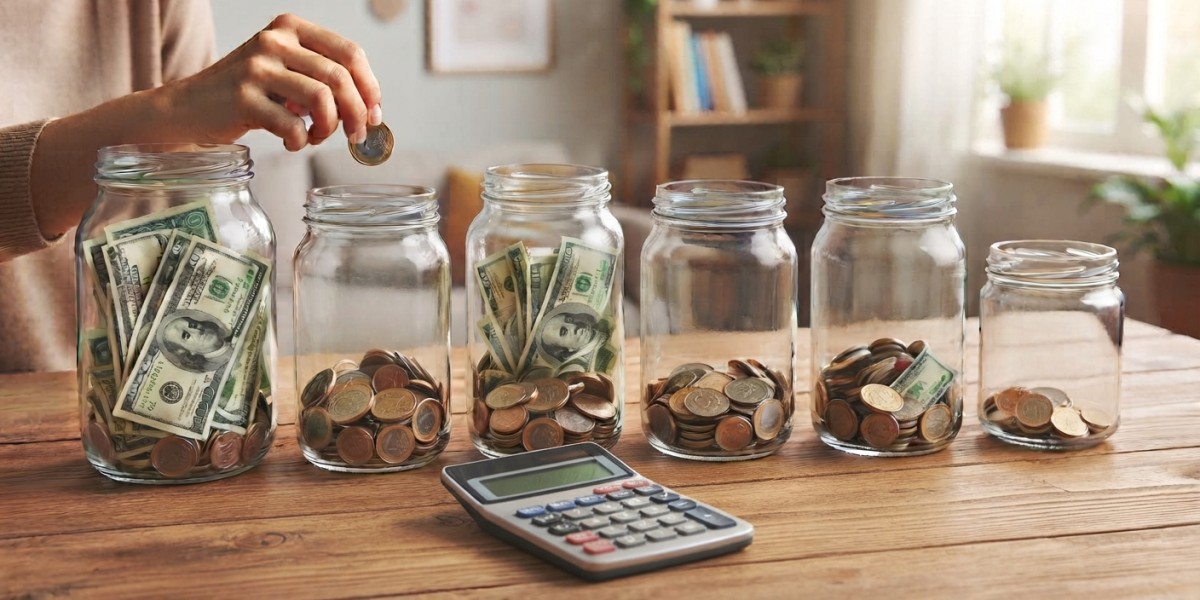
El método de los 6 sobres es una técnica atribuida al escritor y empresario T. Harv Eker y se trata de asignar un destino concreto a cada euro. Puede aplicarse con efectivo, mediante varias cuentas bancarias o usando huchas digitales, siempre que se respete el presupuesto previsto para cada categoría.
El método consiste en dividir los ingresos mensuales en seis categorías. Cada una recibe un porcentaje determinado y tiene una finalidad específica, de modo que el dinero destinado a una necesidad no se utilice para pagar otra.
Su objetivo no es eliminar el ocio ni obligar a reducir todos los gastos de forma drástica, sino que busca crear una rutina de planificación: primero se cubren las necesidades esenciales y, después, se reserva una parte para ahorro, formación, inversión, entretenimiento y aportaciones solidarias.
La distribución más conocida del método de los 6 sobres es la siguiente:
| Gastos | Porcentaje | Descripción |
| Necesidades básicas | 55% | Alquiler o hipoteca, alimentación, suministros, transporte, seguros y otros gastos imprescindibles. |
| Ahorro | 10% | Una reserva para objetivos financieros o para reforzar el fondo de emergencia. |
| Formación | 10% | Cursos, libros, idiomas, certificaciones o cualquier aprendizaje que pueda mejorar las oportunidades profesionales. |
| Inversiones a largo plazo | 10% | Dinero que se destina a productos de inversión acordes al perfil de riesgo y al horizonte de cada persona. |
| Ocio y diversión | 10% | Restaurantes, actividades culturales, viajes, suscripciones o planes de tiempo libre. |
| Donaciones o regalos | 5% | Aportaciones a causas sociales, ayuda familiar o detalles para otras personas. |
Ventajas del método de los 6 sobres
El principal atractivo de esta técnica de ahorro es que convierte el presupuesto en una regla sencilla y visible. En lugar de revisar los gastos cuando el dinero ya se ha agotado, permite decidir por adelantado cuánto se puede dedicar a cada área.
Además, no obliga a manejar dinero en efectivo. Quien prefiera pagos digitales puede crear subcuentas, usar una hoja de cálculo o programar transferencias automáticas el mismo día que recibe sus ingresos. Entre sus ventajas destacan:
- Facilita el control de los gastos, al establecer límites claros para cada tipo de consumo.
- Ayuda a ahorrar de forma periódica, porque el ahorro se separa antes de gastar el resto del dinero.
- Incluye una partida para ocio, lo que hace que el presupuesto sea más realista y sostenible.
- Favorece la planificación financiera, al contemplar tanto necesidades actuales como objetivos de futuro.
- Permite detectar desequilibrios, por ejemplo, si los gastos básicos superan de manera habitual el 55% de los ingresos.
- Se puede adaptar a cada situación económica, ajustando los porcentajes cuando los ingresos son bajos, variables o existen deudas prioritarias.
Por qué separar el 20% puede marcar una diferencia
En la versión original del método, el 10% dedicado al ahorro y el 10% destinado a inversiones suman un 20% de los ingresos para objetivos de futuro. Con una renta neta anual de 25.000 euros, esto supondría reservar alrededor de 5.000 euros al año, o algo más de 400 euros al mes.
La clave es apartar esa cantidad al recibir los ingresos, en lugar de intentar guardar lo que quede al final del mes. Así se establece un límite de gasto más claro y se reduce el margen para compras impulsivas. Si ese porcentaje no es viable por los gastos básicos o las deudas, conviene empezar con una cifra menor y aumentarla de forma progresiva.
Ejemplo: ¿cuánto dinero se ahorra con los sobres en 365 días?
La cantidad que se puede acumular con el método de los 6 sobres depende directamente de los ingresos y de si se reserva solo el 10% destinado al ahorro o también se aprovecha la partida de inversión a largo plazo. En la fórmula original, ambas categorías representan un 20% de los ingresos mensuales.
Por ejemplo, una persona con unos ingresos netos de 1.800 euros al mes repartiría su presupuesto de esta forma: 990 euros para necesidades básicas, 180 euros para ahorro, 180 euros para formación, 180 euros para inversión, 180 euros para ocio y 90 euros para donaciones o regalos.
Si mantiene esta organización durante un año, el resultado sería:
- Ahorro reservado: 180 euros al mes × 12 meses = 2.160 euros al año.
- Dinero destinado a inversión a largo plazo: 180 euros al mes × 12 meses = 2.160 euros al año.
- Total separado para ahorro e inversión: 4.320 euros en 365 días, sin contar posibles rendimientos de las inversiones.
Qué hacer si los gastos básicos son demasiado altos
Si los gastos imprescindibles absorben más del 55% de los ingresos, conviene adaptar el método de los 6 sobres a la realidad económica. La prioridad debe ser cubrir las necesidades esenciales y evitar recurrir a crédito para mantener unos porcentajes que no resultan viables.
En esta situación, puede reducirse de forma temporal el dinero destinado a ocio, formación o inversión. También es recomendable revisar gastos recurrentes, renegociar servicios y crear un fondo de emergencia. Ahorrar un 3% o un 5% de forma constante es más útil que fijar una meta inasumible y abandonarla al cabo de unos meses.
Cómo aplicar el método de los 6 sobres con ingresos bajos
Tener ingresos bajos no impide utilizar el método de los sobres, pero sí exige flexibilizar su reparto. En lugar de copiar los porcentajes originales, cada persona puede establecer cantidades fijas adaptadas a su presupuesto y empezar por separar una cifra modesta tras cobrar.
Por ejemplo, con un salario neto de 1.100 euros al mes, una distribución realista podría ser esta:
- 770 euros para necesidades básicas (70%): alquiler o hipoteca, compra, recibos, transporte y otros pagos imprescindibles.
- 55 euros para ahorro o fondo de emergencia (5%): una reserva inicial para imprevistos.
- 55 euros para amortizar deudas o invertir, si la situación lo permite (5%).
- 55 euros para formación (5%): cursos, libros o aprendizaje profesional; esta partida puede acumularse varios meses.
- 110 euros para ocio y gastos personales (10%).
- 55 euros para regalos, donaciones o gastos no previstos (5%).
Con esta organización, se separarían 55 euros al mes para ahorro, lo que supondría 660 euros al año. Si además se destinan los 55 euros de la partida de inversión a construir primero el fondo de emergencia, la reserva anual podría alcanzar los 1.320 euros, siempre que no surjan gastos imprevistos.
Sigue toda la información inmobiliaria y los informes más novedosos en nuestra newsletter diaria y semanal. También puedes seguir el mercado inmobiliario de lujo con nuestro boletín mensual de lujo.
Lo más leído






Para poder comentar debes Acceder con tu cuenta