Una de las decisiones que debemos tomar cuando vamos a firmar nuestra hipoteca es el plazo del préstamo. El banco nos dará por defecto un plazo largo (30 años o incluso 40 años), por dos motivos fundamentales:
- Cuanto mayor sea el plazo, menor es la cuota a pagar, y por lo tanto mejor ratio de capacidad de pago tendrá el cliente (más fácil será pagar la cuota)
- Cuanto mayor sea el plazo, mayores ingresos para el banco vía intereses
Veamos cuál es el impacto del plazo en el importe total a pagar con un ejemplo de una hipoteca de 150.000€ a un tipo medio del 5% (para todo el período):
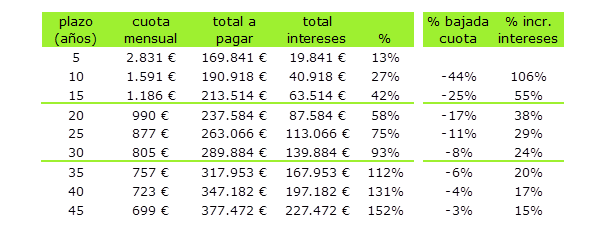
Si establecemos por ejemplo un plazo de 25 años, la cuota mensual será de 877€, lo que significa que acabaremos pagando un total de 263.066€
Si en cambio decidimos alargar el plazo a 30 años, nos reduciremos nuestra cuota mensual en un 8% (a 805€), pero a cambio de pagar un 24% más de intereses, y acabaremos pagando un total de 289.884€ (26.818€ más), es decir casi el doble del importe del préstamo, por la carga de los intereses (esto sin contar las comisiones y gastos iniciales)
Dicho de otro modo: alargar el plazo de la hipoteca es un mal negocio!
¿Por qué se produce este incremento de costes?
Los sistemas de amortización de la gran mayoría de los préstamos hipotecarios se basan en el llamado “método de amortización francés”, por el cual durante los primeros años se pagan más intereses que capital
En el siguiente cuadro se puede ver la distribución de pagos de la cuota, para el ejemplo anterior a 30 años:
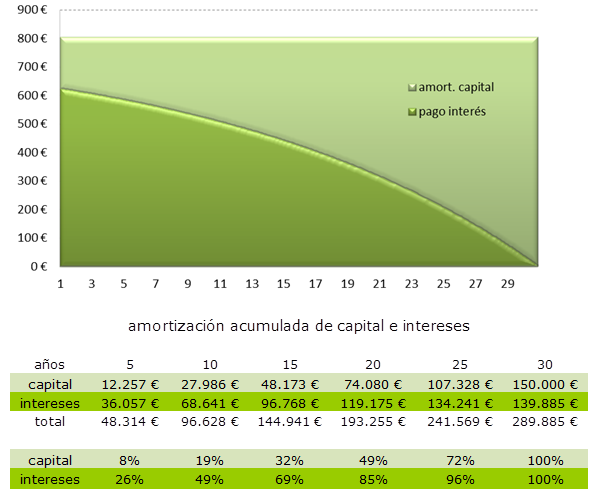
Si analizamos cuánto hemos pagado después de 15 años, nos damos cuenta de que hemos pagado un total de 144.941€ - casi el 100% del importe original del préstamo – pero únicamente hemos amortizado el 32%, el resto han sido pagos de intereses
Entonces, ¿qué debo hacer?
Como máxima a cumplir, se debe buscar el menor plazo posible, pero siempre asegurándose que no nos estamos ahogando demasiado con la cuota, y además debemos simular la cuota en caso de una subida del Euribor, para que no nos llevemos sorpresas en las futuras revisiones de tipos
Adicionalmente, las amortizaciones anticipadas deben ir siempre orientadas a reducir plazo, no cuota, precisamente para que el dinero vaya destinado a pagar más capital y menos intereses
En idealista ponemos a tu disposición un simulador de hipotecas para que puedas analizar tu caso en detalle
Si quieres que te asesoremos y ayudemos sin compromiso alguno, envíanos tus datos de contacto y el equipo de idealista.com/hipotecas te atenderá y resolverá todas tu dudas
Visitar idealista hipotecas: mejoramos la oferta de tu banco, en minutos
Noticias relacionadas:
39 Comentarios:
Completamente de acuerdo con el comentario nº 7.
Es muy desafortunado la recomendación de este artículo, entiendo que es mucho más favorable lo contrario, es decir, tener siempre la cuota de pago lo más baja posible, y si tenemos liquidez y no sabemos invertirla en otra cosa amortizar parcialmente el principal de nuestra hipoteca, pero siempre bajando la cuota mensual a pagar, lo mas importante es que tengamos la obligación de pago lo mas baja posible y que voluntariamente cancelemos cuando podamos hacerlo, no porque nos obligue el banco por tener una couta mas alta al tener menos plazo para devolverlo, cuando ya sean muy muy bajas las cuotas mensuales podemos empezar a pensar en hacer amortizaciones anticipadas`para bajar el plazo. Además el bajar el plazo al principio puede tener efectos desastrosos en el caso de una subida sustancial de tipos. Siempre es bueno tener un poco de dinero en la recamara para afrontar otras posibles necesidades y como dice el comentario 7, la financiación hipotecaria es muchisimo mas barata que cualquier otra que nos pueda ofrecer un banco, además de que hay que amortizar los gastos de constitución de la hipoteca.
Especialmente recomiendo que no amorticen los prestamos hipotecarios que se hayan constituido hace unos años, con muy buenos diferenciales que hoy serian casi imposibles de conseguir.
Seguro que este articulo se ha escrito sugerido por alguna entidad bancaria que pretende amortizar prestamos concedidos en buenas condiciones por el hipotecado.
Estoy totalmente de acuerdo
Muy bueno eso de meter a bankia entre las posibilidades de perder dinero, comparandolo con otros pufos y estafas. Tomen nota los lectores y ándense con ojo.
Alquilar sale más rentable que comprar:
http://www.idealista.com/news/node/add/comment/335438/335762
http://www.idealista.com/news/node/add/comment/335438/335833
#12 Martes, 12 Julio 14:31 marian dice
Alquilar sale más rentable que comprar:
===========================
A día de hoy, sí.
Desde el 2007 hasta ahora, también.
Antes del 2000, comprar era mucho mejor que alquilar.
Entre 2000 y 2007, hay que afinar más, y saber cuando va a terminar la actual bajada de precios. Entonces se podrá estar seguro.
Señores menuda idiotez por su puesto que a más años más intereses, pero si conviene o no dependerá de las circunstancias, y sobre todo de la inflación, con tasas de inflación e intereses bajos, interesa y mucho hipotecas a largo plazo, por ejemplo en este caso en la opción a 30 años paga prácticamente lo mismo que pagaría por ese mismo piso en alquiler, por lo que interesa sacar la hipoteca a ese plazo ya que su coste descontado el alquiler que se tendría que pagar, es cero patatero, es decir la vivienda te cuesta cero euros.
Por su puesto si pagas al contado estás invirtiendo ya que los 700-800 euros que pagarías de alquiler lo ahorras y lo pones a plazo fijo, además de la posible revalorización del activo a los 15 años, por lo tanto la hipoteca siempre es beneficiosa, para las personas que no dispongan de dinero en efectivo, siempre y cuando sus condiciones sean aceptables, y el importe de retorno sea asumible, el problema es que hoy, y muy posiblemente en un futuro no se concedan hipotecas a personas de clase media-baja.
Las hipotecas largas favorecen al banco y las cortas, a ti esto hay que matizarlo. Primero. Cuántos más años dure tu hipoteca, más años estás desgravándote de hacienda. Eso hay que tenerlo muy en cuenta. Segundo. Es preferible contratar la hipoteca con el mayor plazo posible, pero con una comisión de amortización del 0%. De esa forma, tú vas decidiendo en cada momento si te conviene pagar más o menos, amortizando cuando te conviene. Eso sí, siempre amortizando en cuota, nunca en plazo, salvo cuando ya llegue el momento de cancelar la hipoteca. Por supuesto, hay que tener disciplina a la hora de gastar el dinero. Personalmente, yo hago dos gravaciones al año: una en enero, calculando que, en principio, me salga que al cabo del año vaya a pagar en total entre 8.700€ y 8.700€. Otra en junio, cuando se recalcula mi hipoteca, de forma que, como ya sé cuál va a ser exactamente mi tipo de interés el resto del año, calculo que, entre las dos amortizaciones y las 12 cuotas, me salga 9.000€ lo que pago en total al cabo del año. De esa forma, desgravo de todo el dinero que pago, y acorto al máximo la duración de mi hipoteca. También es verdad que, debido al año en que nací (puro azar), y a que a mediados de los 90 ya tenía un trabajo relativamente bueno y estable (en parte, mérito mío, en parte, suerte), me metí en el piso en 1997. Es decir, compré con precios muy caros, los de la preburbuja, pero no he sufrido directamente en mis carnes la bestial, descomunal, desorbitada y tremendamente nefasta burbuja inmobiliaria que afecta a este país, por lo que puedo jugar con las cuotas que pago.
Una duda nada más. ¿No tienes en cuenta en ningún momento la inflación como elemento de corrección? En escenarios de inflación muy alta o al menos de inflación sostenida en el precio al alza durante el plazo de vigencia de la hipoteca estoy seguro de que afecta a los cálculos.
La verdad es que tiene su lógica, buen post!!!
Este artículo es pura demagogia.
Menos mal que no todos somos tan tontos y que sigue habiendo gente sensata, como algumos de los comentarios que se han hecho aquí...
Para poder comentar debes Acceder con tu cuenta