
El jueves 23 de julio, los mercados estadounidenses registraron una de las sesiones más duras del año para el sector tecnológico. Los resultados trimestrales de Alphabet y Tesla, aunque positivos en ingresos, defraudaron al mercado por un motivo concreto: el cash flow de ambas compañías entró en terreno negativo.
Sigue a idealista/news en el canal de Whatsapp
El de Alphabet se situó en -5.900 millones de dólares, el primer dato negativo desde su salida a bolsa en 2004. El efecto contagio fue inmediato: Meta cayó un 3,4%, Oracle un 4,6% y el conjunto de los Magnificent Seven borró cerca de 890.000 millones de dólares en capitalización bursátil en una sola jornada, la mayor destrucción de valor desde la convulsión arancelaria de abril de 2025.
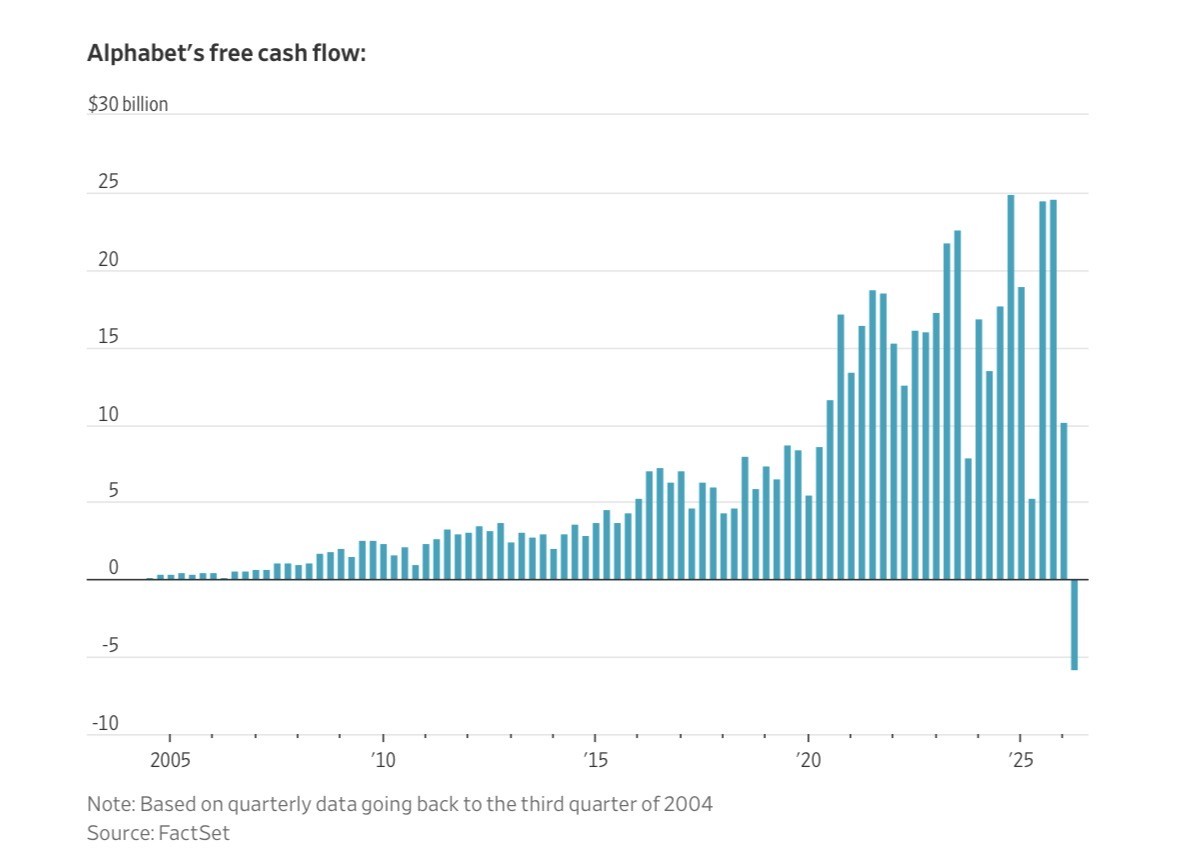
El denominador común es el gasto en inteligencia artificial. Alphabet elevó su previsión de capex hasta 205.000 millones de dólares para este año, y su director financiero anticipó que la presión sobre el flujo de caja continuará. Tesla, por su parte, está invirtiendo masivamente en vehículos autónomos y robótica, incluyendo Terafab, una planta de fabricación de chips desarrollada junto a Intel y SpaceX. Meta y Amazon también tienen previsto reportar flujo de caja libre negativo en sus próximas publicaciones de resultados. Microsoft es, por el momento, la excepción entre los grandes hyperscalers, con previsiones de más de 16.000 millones en positivo para el trimestre de junio.
Códigos más baratos
Lo que inquieta a los inversores no es el gasto en sí, sino lo que implica para los modelos de negocio que justificaban las valoraciones. Durante años, la solidez financiera de estas compañías fue el argumento principal frente a quienes comparaban el boom tecnológico con la burbuja puntocom. Ahora que las reservas de caja menguan y la deuda crece, ese argumento se debilita. A ello se suma la presión creciente de sistemas de IA de código abierto más baratos, que amenazan directamente a los laboratorios cuyas necesidades de cómputo están impulsando este gasto extraordinario.
Los analistas no anticipan un cambio de rumbo a corto plazo. "Todo el mundo espera que alguien sea el primero en dar marcha atrás en sus expectativas de capex", señaló David Wagner, gestor de carteras en Aptus Capital Advisors. "Pero esto parece que acaba de empezar." Para Mike O'Rourke, estratega jefe de JonesTrading, la situación es directamente preocupante: "Los inversores temen que estas empresas estén destruyendo algunos de los modelos de negocio más exitosos y favorables para el accionista que los mercados han conocido jamás."
Sigue toda la información inmobiliaria y los informes más novedosos en nuestra newsletter diaria y semanal. También puedes seguir el mercado inmobiliario de lujo con nuestro boletín mensual de lujo.



Lo más leído



Lo más destacado



Para poder comentar debes Acceder con tu cuenta