En enero se vendieron 12.847 viviendas, un 26,8% menos que el año pasado, el mayor descenso desde diciembre de 2011, según el consejo general del notariado. Tanto la compraventa, como el precio de la vivienda o la concesión de hipotecas cerraron enero en mínimos históricos. Recordemos que este organismo es el que cuenta con los datos más frescos al obtenerse de las escrituras de compra ante notario
Número de compraventa de viviendas
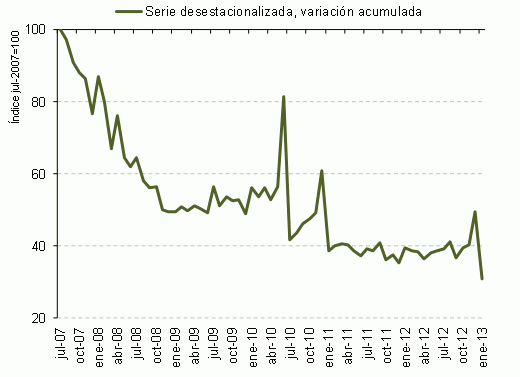
El fin de los cambios fiscales a finales de 2012 ha pasado factura al sector inmobiliario. El número de compraventas es el mínimo de la serie histórica del notariado que comenzó en 2007. Por tipos de viviendas, la compra de pisos cayó un 26,2% interanual. Bajo este segmento, las operaciones con pisos de precio libre se redujeron un 23,2% interanual
Además, las compraventas de pisos de segunda mano presentaron una caída del 17,6 por ciento interanual y los pisos nuevos, que han visto elevar el iva de estas compras, del 47,8 por ciento interanual. Por otra parte, las ventas de viviendas unifamiliares mostraron una caída del 29,4%
A este descenso en las transmisiones se sumó la caída del precio de la vivienda, un 14,8% interanual, hasta los 1.135 euros el m2, en línea con las bajadas registradas el mes previo (-15%). Desde verano de 2007, el descenso acumulado es del 38,8%
En cuanto a la concesión de hipotecas, se constituyeron 17.795, su mínimo histórico. En concreto, se concedieron un 21,6% menos de hipotecas que en enero del año pasado. Las operaciones fueron un 73,9% menos que las registradas en julio de 2007
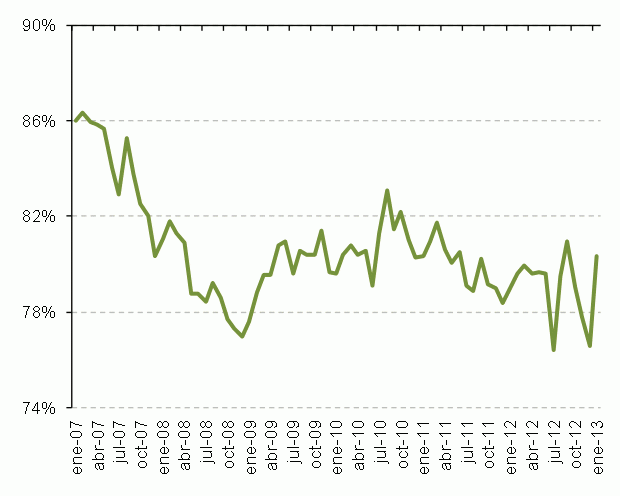
Porcentaje de financiación promedio de las hipotecas
Lo más leído


Lo más destacado



70 Comentarios:
Si hay currante que pueda pagar. Eso si, la cuota no debe pasar el 30% y también tener un 30% de entrada. De hecho estas condiciones me parecen de lo más normales, incluso tirando a relajadas. Nunca se tendría que haber bajado de eso.
Si que existió, es mi caso y el de mis hermanos. Y de otros mucho.
Otra cosa muy diferente es ganar 1000€ al mes y pretender comprar algo de 300.000 (lo valga o no). No puede ser, o baja el precio de esa casa o se compra otra más pequeña o se va de alquiler. Lo no era normal es lo que pasaba hace unos años, que justo con esas mismas condiciones (1000€/mes) se podía acceder a cosas impensables "gracias" al crédito. Las condiciones laborales de hace 10 años, en cuanto a sueldos, era iguales que ahora, los sueldos casi no han subido, de hecho han bajado. Aún así se vendía mucho y era, exclusivamente, porque había barra libre de crédito, sostenido sobre un empleo precario.
En cuanto a lo de los 70.000€, puede que vaya bien a tu bolsillo pero otro que gane menos querrá esa casa a 50.000. Otro que gane 90.000€/año buscará casas de 400.000€.... cada cual tiene su cifra.
No me cabe la menor duda de que, si mañAna mismo tuviéramos otra burbuja -de lo que sea - y la pasta a base de crédito se reactivara, los niveles de compras se dispararían de nuevo. Esto es España. Por eso pienso que cada cual tiene que responsabilizarse de su hipoteca, él la contrató libremente, firmando un contrato que nadie se leía.
Cosa diferente es la deuda enorma de spain (eso si es una crisis, no la vivienda), que nos va a empobrecer a todos por eso mundialmente llamado como socializar pérdidas y, como consecuencia, exceso de producción y poca demanda. Este tema debería preocupar a todo el mundo mucho más que la mayoría de trivialidades que se discuten por aquí.
Sl2,
#25 jueves, 14 marzo, 2013 - 12:53 info's picture danieloliva dice ... cuando veamos pisos por debajo de los 70.000€ ==================== pues pisos por debajo de los 70.000€ los puedes ver ahora mismo. Eso sí, son más bien bastante malos. Pero hace unos pocos años, tenías que pagar 200.000€ por un piso "bastante malo", sin que ningún banco pusiera grandes problemas para prestarte los 200.000€.
#25 jueves, 14 marzo, 2013 - 12:53 info's picture danieloliva dice ... cuando veamos pisos por debajo de los 70.000€ ==================== pues pisos por debajo de los 70.000€ los puedes ver ahora mismo. Eso sí, son más bien bastante malos. Pero hace unos pocos años, tenías que pagar 200.000€ por un piso "bastante malo", sin que ningún banco pusiera grandes problemas para prestarte los 200.000€.
Aquel que tenga intención de vender que no venda, que al final subiran, se ve claro!!
Si hubiese muchisimo menos paro
Si hubiera madera que quemar (crédito)
Y se siguiese creyendo en la falsedad de la frase "los pisos nunca bajan"
Se podría mantener más tiempo un nivel de precios artificialmente alto como todavia el actual ....pero no queda nada que se pueda quemar, así que esto irá hasta el punto de equilibrio y, por inercia, lo sobrepasará durante un tiempo.
Los precios de equilibrio son "ingresos brutos anuales x 3 años" o "precio del alquiler mensual x 180 meses". Si eres vendedor y tu precio supera esas cifras, busca rápido un punto intermedio o terminarás vendiendo por esas cifras o menos, según lo pillado que estés.
-Ejemplo 1: si tu precio son 300.000 euros, ¿Crees que los posibles compradores, gente como tú y tus vecinos, ingresan al año más de 100.000 euros? Si tu estimación es que ingresan unos 50.000 euros, vete pensando en una cifra que se parezca más a 150.000 euros, porque en el equilibrio eso es lo que te ofrecerán, como mucho.
-Ejemplo 2: si tu precio son 300.000 euros, ¿Crees que los posibles compradores estarían dispuestos a alquilarlo por 1.500 euros al mes? Si tu estimación es que estarían dispuestos a pagar 800 euros, vete pensando en una cifra que se parezca más a 150.000 euros, porque en el equilibrio eso es lo que te ofrecerán, como mucho.
Suerte a todos.... la fase de capitulación no ha hecho más que empezar.
Lo siento, no puedo vender por debajo de este precio porque es lo que me costó ...
Vale, pues ahora echa una ojeada a estas viviendas, y explícame por qué tengo que pagar tu precio:
http://www.idealista.com/news/node/add/comment/588523/589663
Todos llevamos las de perder, el deudor, por que no puede pagar y el acreedor, por que no va a poder cobrar.
Esta claro que el primero en morirse va a ser el deudor por inanición, pero el rico no va a tardar en seguirle, pues el dinero no le va a servir para nada , si no hay nada que poder comprar, si no hay aparato productor por que ha desaparecido,si se ha muerto de inanición.
Yo no creo que España sea europeísta, sino que a todo el mundo le gusta entrar en un sitio donde dan dinero…..tonto el último. Ahora que eso se ha acabado, pues empiezan las dudas. La cooperación europea ha sido básicamente comercial, y ha permitido un buen desarrollo, de todos. Pero cuando llegan las vacas flacas, pues la gente comienza a cuestionarse cosas, y si en España no hay conciencia de contribuyente, en otros países sí, y los contribuyentes de Alemania, holanda, Austria y Finlandia, que son los países que más aportan se están cuestionando si merece la pena aportar tanto, y si el dinero que aportan se usa bien. A partir de aquí, pues hay conflicto de intereses…………. Pero los españoles no debemos olvidar todo lo que la UE ha aportado, y sí deberían haber olido lo que iba a pasar al entrar los países del Este, solo Aznar habló de esto
DE RECIBIR HEMOS PASADO A DAr.... y YA ESTAMOS CANIJOS
- Un pais que se despertó pobre, no tiene otra solución que reformarse.
- Gran parte del pais se resiste a creer que es pobre y prefiere hacer el avestruz
- Tras 5 años de crisis, no se ha realizado ninguna reforma de calado ( Laboral,, educativa, pensiones, administracion Local, seguridad Social ).
- Tras 5 años de crisis, se han renovado los PER, los 400 euros, las brigadas contra incendios y otras medidas populistas.
- Tras 37 años de democracia,todavia la mitad de España vive de lo que trabaja la otra mitad.
No hay respuesta interna, entonces SOLO queda la intervención de Alemania.
Deutshland über alles.
Moderador ... 30 mensajes ocultados
Quisiera decirle que su actuacion de censurar mensajes puede ser polémica simplemente por un motivo, porque quita aquellos que dicen la pura verdad
Y cuando nos cuentan medio-verdades y absolutas-mentiras con el fin de obtener un beneficio propio, que se cuenta la verdad rompe los esquemas y genera heridas porque la verdad siempre acostumbra a ser cruel.
Esta usted pillado con la vivienda ?
Ya se que es molesta la pregunta.... pero sea imparcial
Para poder comentar debes Acceder con tu cuenta