

La demanda de hipotecas acelera su caída y apunta a más contracciones en lo que queda de año. Según los datos del Banco de España, el saldo neto de bancos que han detectado una caída de las las solicitudes de préstamos para la adquisición alcanzó el 40% en el tercer trimestre, registrando el mayor dato trimestral de los últimos tres años. Este descenso supera el que ha registrado el sector financiero del conjunto de la eurozona.
Sigue a idealista/news en el canal de Whatsapp
La Encuesta de Préstamos Bancarios (EFB) que ha publicado el supervisor financiero muestra que la demanda crediticia en España ha caído en todos los segmentos, aunque en el caso de la financiación a empresas y en los préstamos a hogares para consumo y otros fines fue menos intenso que los destinados a la compra de vivienda
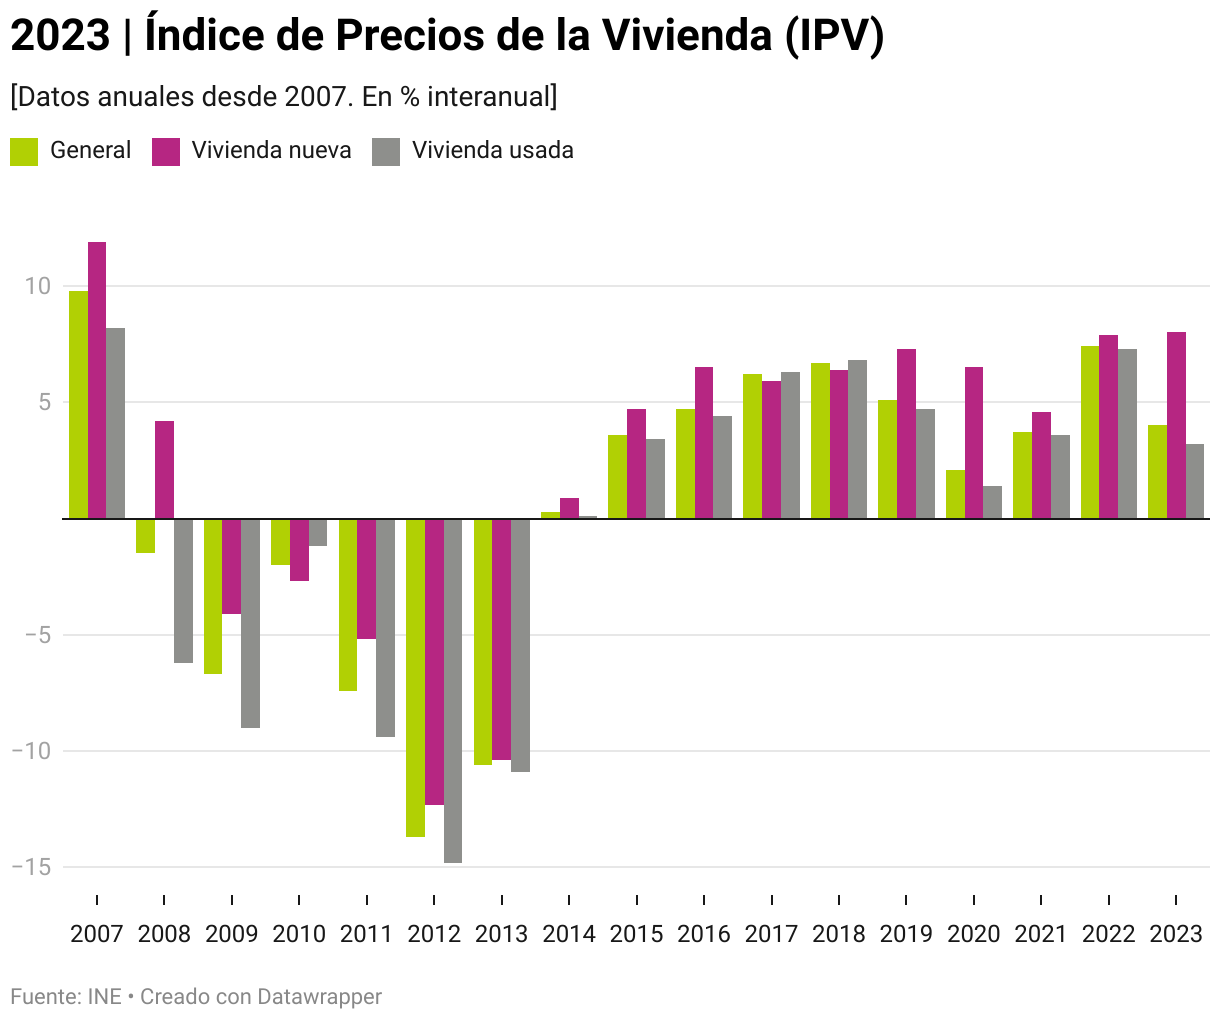
Según los bancos encuestados, las dos subidas de los tipos de interés que puso en marcha el Banco Central Europeo (BCE) entre junio y septiembre, hasta dejar el precio del dinero en el 2,5%, han sido el principal lastre de la demanda de préstamos en los tres segmentos, aunque no ha sido el único a la demanda hipotecaria: también habrían influido "las peores perspectivas del mercado inmobiliario".
El desplome de la demanda hipotecaria se ha extendido en la eurozona, donde también se ha producido el mayor descenso de los últimos tres años. Según la encuesta que realizó el Banco Central Europeo (BCE) entre finales de septiembre y principios de octubre entre 159 bancos de la zona de la moneda común, el saldo neto de bancos que detectaron una caída de las peticiones de préstamos para la adquisición de vivienda se situó en el 27% en verano, frente al 15% del trimestre precedente, lo que se traduce en el mayor dato desde el mismo periodo de 2023, superando ampliamente lo que los bancos habían previsto (-12%). Junto con España, también se produjo una caída importante en Alemania y Francia, mientras que en Italia la demanda se mantuvo estable.
La máxima autoridad monetaria y financiera en la eurozona recalca que "la evolución de los tipos de interés ejerció una presión a la baja sustancial sobre la demanda de préstamos hipotecarios y contribuyó negativamente de forma creciente por tercer trimestre consecutivo", y añade que los otros dos factores decisivos han sido la disminución de la confianza del consumidor y el empeoramiento de las perspectivas del mercado inmobiliario.
En verano, también se registró un aumento neto en la proporción de solicitudes de préstamos hipotecarios rechazadas por parte de la banca de la eurozona, con un incremento neto del 5%, superando el promedio histórico del 4% registrado desde 2015.
Se avecinan más caídas y condiciones más exigentes
De cara al último trimestre del año, los bancos de la eurozona anticipan una caída neta "aún mayor y más pronunciada" en la demanda de préstamos hipotecarios, con una contracción estimada del 36%.
Destaca en concreto el caso de Francia, país que podría registrar una caída "particularmente pronunciada" del 88%. De materializarse, tal desplome solo sería comparable con la registrada en el cuarto trimestre de 2022 en la serie histórica que arrancó en 2002. En el caso concreto de España, el sector financiero vaticina un descenso de la demanda del 30% en términos trimestrales, 10 puntos por encima que en el tercer trimestre.
Por el lado de la oferta, los bancos de la zona euro prevén un endurecimiento significativo de los criterios de concesión de préstamos hipotecarios (10%) durante el cuarto trimestre del año, sobre todo los franceses, españoles e italianos, mientras que los bancos alemanes esperan mantenerlos sin cambios. Y también anticipan un fuerte endurecimiento neto de los términos y condiciones específicos de los préstamos hipotecarios cercano al 16%, cuatro veces más que en el trimestre precedente y el más intenso desde el tercer trimestre de 2023.
Sigue toda la información inmobiliaria y los informes más novedosos en nuestra newsletter diaria y semanal. También puedes seguir el mercado inmobiliario de lujo con nuestro boletín mensual de lujo.




Lo más destacado


1 Comentarios:
Este escenario resulta inevitable dado el estado actual del mercado inmobiliario en Madrid, donde el precio medio de la oferta ronda los 8.000 euros por metro cuadrado. En consecuencia, las alternativas viables se limitan a sectores vulnerables que presentan altos índices de inseguridad y un parque de viviendas antiguo o deteriorado. Asimismo, el acceso a inmuebles de precio moderado expone a los residentes a dinámicas de riesgo social, tales como la ocupación ilegal, el hacinamiento crítico y focos de delincuencia organizada asociados al tráfico de sustancias, armamento y personas.
Para poder comentar debes Acceder con tu cuenta