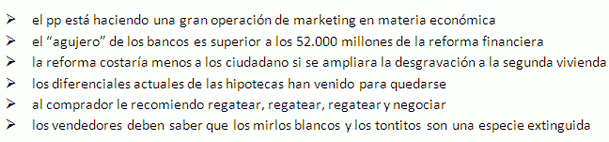
Gonzalo bernardos, vicerrector de economía y director del máster de asesoría y consultoría inmobiliaria de la universidad de Barcelona, piensa que el amago de dación en pago anunciado por el gobierno es una operación de marketing. En una entrevista concedida a idealista news, bernardos subraya que el "agujero" de los bancos es muy superior a los 52.000 millones de euros anunciados por el gobierno. Defensor de aplicar actualmente la desgravación por comprar vivienda, cree que es un buen momento para adquirir casa y recomienda una única estrategia: regatear como si se estuviera en un zoco marroquí
Pregunta: ¿qué le parece la propuesta del gobierno de propulsar la dación en pago?
Respuesta: el gobierno del partido popular (pp) económicamente está haciendo un gran marketing pero pocas realidades. Le deja toda la posibilidad de aceptar la dación en pago a los bancos, que la harán si quieren o no. En este punto lo que hay que hacer es reformar la ley hipotecaria y permitir que haya hipotecas que acepten la dación en pago al contratarse y otras, como ahora, en las que respondas con todos tus bienes presentes y futuros. Estas últimas hipotecas deberían ser más baratas
P: ¿qué opinas de la reforma financiera anunciada por Luis de guindos?
R: si el único agujero que tenemos en los bancos es de 52.000 millones... estaríamos fenomenal. Yo creo que el agujero es muy superior. Si el banco de España (bde) reconoce 330.000 millones de euros en créditos dados a promotores y constructores de vivienda, de los que unos 170.000 es suelo que será difícilmente recuperable, el agujero podría rondar 125.000 - 130.000 millones de euros. Si a eso le sumamos las viviendas que tienen en su poder los bancos y que venderán por debajo del valor de su hipoteca, las que están en la ciénaga de shrek y que van a regalar y la Bárbara morosidad que tienen, la cifra es mayor. El ministro Luis de guindos ha ganado tiempo, pero no ha solucionado el problema. Mientras eso pasa no hay crédito y no habrá mejora en mercado inmobiliario ni progreso en economía española
P: ¿a quién favorecen las medidas?
R: son medidas a favor de las grandes entidades financieras para comerse a las pequeñas sin que éstas digan ni mu. Porque la política financiera no la hace de guindos, sino que la consensúa con el gran poder de este país: los dirigentes de los bancos españoles
P: ¿está a favor de la deducción fiscal por comprar vivienda?
R: la deducción se pone en marcha en el año 1979 con el objetivo de que se compren más viviendas para aumentar la construcción de casas y que se recupere la economía española, que estaba en recesión. En 1985 boyer amplía la desgravación fiscal a la segunda vivienda para ver si se creaban empleos y se sacaba a la economía de un estancamiento que duraba muchos años. La desgravación para la compra de vivienda es una barbaridad mantenerla en 2004 cuando hay mucha más demanda que oferta de viviendas, pero zapatero -que prometió una nueva economía- la mantuvo. También fue una barbaridad quitarla en 2011 como hizo
Ahora está bien poner una desgravación para la compra de la primera, pero como además hay 500.000 viviendas en la playa muy difíciles de vender, sería bueno ponerla para la segunda con el objetivo de que las familias con unas buenas finanzas se puedan desgravar un dinero. Se liquidaría una gran parte del stock, reduciríamos el agujero de los bancos y los ciudadanos pagaríamos menos dinero por la reforma financiera. Porque lo que dice Luis de guindos de que la reforma financiera no nos costará dinero... sería la primera del mundo que sucediera así
P: las hipotecas caras, ¿han venido para quedarse?
R: lo excepcional era lo que ocurría durante la burbuja cuando el exceso de liquidez provocaba una competencia entre los bancos por conseguir cuota de mercado. Peleaban más por conseguir cuota de mercado con las hipotecas que por obtener beneficio de ellas. Eso ya no ocurre. El bce ha dado dinero a los bancos, pero las entidades compran activos seguros que les den ganancias sin riesgo
Dar una hipoteca es un riesgo y hace que los diferenciales aumenten. ¿Tienen sentido hipotecas a Euribor + 3% o más? yo creo que en el futuro no, pero a Euribor + 1,5 o 1,75 yo creo que sí. No son otros que los diferenciales que había en los años 90 cuando el mercado era normal. Si volvemos a la normalidad, estos diferenciales del 1,5% están para quedarse
P: ¿qué recomienda a quien compra una casa actualmente?
R: yo creo que es un buen momento para comprar si uno quiere una vivienda para vivir o para el que quiere la vivienda definitiva, esa de cuatro habitaciones bien ubicada. A ese señor que tiene empleo y que seguramente lo conservará le recomiendo pensar que está en un zoco marroquí y que lo que tiene que hacer es regatear, regatear, regatear y negociar porque lo que indican los principales agentes inmobiliarios de España es que la diferencia entre el precio ofertado y el vendido está en torno al 25%
No tiene que hacer caso a lo que le dice la familia, que antes le recomendaba que comprara lo que fuera y ahora le llama tonto porque quiere comprar. Tiene que pensar cómo quiere vivir los próximos 15 ó 20 años y que una vivienda no es como un activo bursátil que sólo da rentabilidad en el caso que aciertes, también da muchas satisfacciones diferentes a lo económico. Y sobre todo una cosa fundamental: familia y seguridad. Pensando en eso es un buen momento para comprar una vivienda
P: ¿y a quién vende?
R: a los que quieren vender hay que decirles que los mirlos blancos y los tontitos son una especie extinguida, que la gente sabe muy bien cuáles son los precios que son sostenibles y de mercado. Cuando piensa 'yo pongo un precio a ver si pica alguno y ya bajaré', lo que hace es perder el tiempo él y hacérselo perder al agente inmobiliario, ya que pone como cara una vivienda que podría vender de forma fácil. No tiene ningún sentido que se estén viendo casas semejantes en la misma zona por 230.000 euros en venta por el promotor y que los propietarios particulares quieran venderlas por 350.000 euros. Es un mercado de locos, sin sentido, donde el que pierde es el propietario que quiere vender, no puede y no para de pagar hipoteca y aumentar sus pérdidas
Puedes seguir en twitter al autor de esta entrevista: @dmontero_

36 Comentarios:
Para decir eso no hace falta ser... vicerrector de economía y director del máster de asesoría y consultoría inmobiliaria de la universidad de Barcelona.
Eso lo sabe todo el mundo, yo lo practico diariamente. Me dijo mi abuelo, en un negocio lo más importante es saber comprar bien.
Por otro lado yo afirmo:
Si usted tiene una vivienda y la quiere vender, sepa que le van a regatear como en un zoco. Ya que esto es así, antes de empezar y por no perder tiempo..... cerciórese que esta regateando con alguien que pueda comprar, hay mucho tontolaba sin posibilidades económicas ni de crédito que le van a hacer perder su tiempo si no pone remedio.
Pues un video muy majeton.
A los idealistos enhorabuena buen trabajo.
Ahora porfa al proximo cubrirle del solecillo, el pobre hombre estaba tostandose y la cobarta haciendole palomitas.....
Buen comentario, y muy a propos
Yo que intento vender en estos momentos para poder comprar en Madrid por razones de trabajo ,intento poner un precio que no me suponga ninguna ganancia me conformo con quedar igualada pero desde luego lo que no voy es a vender a precio de ganga igual que tampoco espero encontrar nada regalado.
El problema está en aquellos que aprovechan la situación actual para comprar regalado y tampoco es justo .Yo que hablo como vendedora y como compradora espero encontrar el precio de venta que me permita no ganar pero tampoco perder y un precio de compra que para mi sea asequible en la zona que yo quiero y que no me suponga volver a hipotecarme de por vida .
Espero conseguirlo siendo consciente de que no es fácil
Mi consejo es comparar precios por metro cuadrado según la zona, tanto donde vivo como donde quiero vivir.
No debo pensar en si pierdo dinero respecto a lo que me costó, sino en si el cambio me interesa y me parece justo.
Si me quiero mover de una zona con un precio de 1500 euros/metro a otra zona de 2000 euros/metro, no puedo aspirar a que me salga gratis, sino que tendré que asumir la diferencia y da igual si es perdiendo o ganando en el precio de venta de mi propio piso.
Piensa que el vendedor del piso que tu quieres comprar probablemente le pase como a tí y no quiera vender por debajo de lo que compró.
En este caso nunca cambiarás de vivienda.
Yo que intento vender en estos momentos para poder comprar en Madrid por razones de trabajo ,intento poner un precio que no me suponga ninguna ganancia me conformo con quedar igualada pero desde luego lo que no voy es a vender a precio de ganga igual que tampoco espero encontrar nada regalado.
El problema está en aquellos que aprovechan la situación actual para comprar regalado y tampoco es justo .Yo que hablo como vendedora y como compradora espero encontrar el precio de venta que me permita no ganar pero tampoco perder y un precio de compra que para mi sea asequible en la zona que yo quiero y que no me suponga volver a hipotecarme de por vida .
Espero conseguirlo siendo consciente de que no es fácil
---------------------------------------------------------
Lo cierto es que no existen las gangas ni lo regalado. Lo que se vende esta a precios que somprenderian mucho si se conocieran. De vez en cuando salen estadisticas hablando de caidas del 20-25% pero cuando un vendedor baja a ese precio se encuentra que la demanda solvente le pide otra rebaja similar sobre los precios rebajados. Lo cierto es que nada se vende sin caidas de al menos un 40% y al ritmo que vamos poco se vendera sin caidas del 50-60%. Puede parecer mucho pero es simplemente regresar a los precios del 2000, fechas en que los pisos no estaban para nada baratos.
Si plantea vender y volver a comprar le convendria pasar una temporada en alquiler entre ambas transacciones pero si decide no hacerlo piense en apretar mucho en la negociacion de la compra y aceptar la oferta razonable que obtenga del mercado en el momento actual. Si insiste en un precio determinado para vender su piso seguramente jamas lo vendera. Las cosas bajan de precio mucho mas rapido que lo que tarde usted en aceptar una pequeña rebaja en su piso.
Usted vendedora-compradora pedirá un paston (que no lo vale)
El otro su vendedor pedirá un paston (que no lo vale)
Conclusion: seguiran aguantando truenos y rayos ,y mientras nosotros riendo
Está equivocado las dos partes creo que vamos por buen camino porque en esta vida hay que ser razonable no tener apego a nada y desde luego saber muy bie tus prioridades .
Yo se que vendo un producto bueno y a un precio razonable no soy ambiciosa no quiero forrarme y la otra persona que vende debe estar pensando lo mimo que yo porque mi oferta le convence .
Al final es acercar la oferta a la demanda yo no me voy a aferrar al o me forro o no vendo acepto cualquier oferta razonable ahora lo que no permito es regateos como si estuviesemos en un mercadillo .
Claro se puede hablar así cuando no debes nada al banco y soy consciente de eso
Que no hombre que los tiempos no están para especular ningun especulador vende en estos momentos solo compran .pero vamos a ver si ves algún producto rebajado a buen precio te gusta y lo puedes comprar porque no lo vas a hacer y si encima no tienes que pedir nada a nadie para comprarlo pues adelante donde está el problema a todos en la medida de nuestras posibilidades nos gusta ir a las rebajas y hasta a veces compramos algo que no necesitamos por si acaso
No se trata de regatear y regatear.
Eso quisieran los vendedores. Lo cierto es que hoy una vivienda no vale nada en la mayoría de las provincias.
No vale sencillamente porque no hace falta y lo que no hace falta estorba.
Es cara de mantener y solo el ponerla a tu nombre cuesta más del 10% de lo que la pagas.
Eso ya es dinero perdido y con esa suma podrías tener 36 meses de alquiler de una casa similar o incluso más si estuvieses dispuesto a adelantar todo ese dinero a tu casero.
Agrega lo que perderás con futuras caídas de precio y suma los intereses que vas pagando... suma y sigue...
Los impuestos a pagar cada vez serán mayores.
Si buscas una ruina, comprate una casa. No falla.
Completamente de acuerdo con el 20 a eso me refiero yo no voy a regalar mi casa pero voy a ser razonable porque yo también necesito comprar y quiero un piso en una zona determinada.si consigo un chollazo pues suerte que he tenido sino intento conseguir algo razonable y para mi razonable es vender mi casa a un precio aceptable y no empeñarme en la compra de la otra .al final el valor de la cosa lo determinas tu segun tus necesidades
Para poder comentar debes Acceder con tu cuenta