
El director general de supervisión del banco de España (bde), jose María roldán, señaló en una presentación en londres que los bancos españoles tendrán coberturas equivalentes al 87% del valor del suelo ante posibles caídas de su precio y del 56% en el caso de las viviendas
Roldán presentó estas cifras en la capital británica como inicio de una gira que le llevará también a varias ciudades asiáticas, como Singapur, Hong Kong y Tokio. En su presentación, explicó la dureza que la reforma financiera va a tener este año en los activos inmobiliarios de la banca
Y es que el real decreto obliga a las entidades a sanear el 53% de las viviendas adjudicadas, el 65% de las promociones y el 80% del suelo, frente a la cobertura actual del 30% durante este año (12 meses más en caso de entrar en procesos de consolidación con otras entidades). Roldán explicó que una vez realizados estos saneamientos, la cobertura real será mayor, porque las entidades no tienen concedidos préstamos sobre el 100%
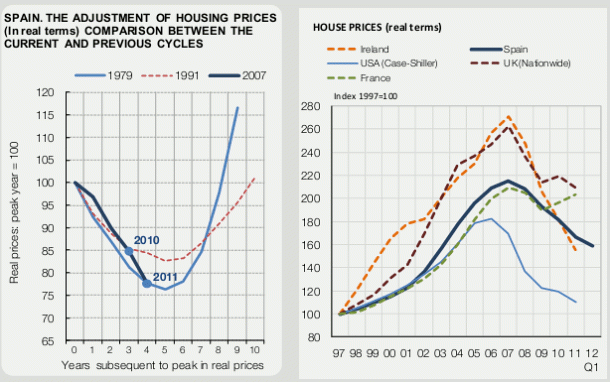
De esta manera, la cobertura real del suelo alcanzará el 87%, la de las casas del 56% y en el las promociones en curso, del 82%. En la presentación se explica también que la caída del precio de la vivienda desde máximos en España ha sido del 27%, que es de las más bajas de los países que vivieron una burbuja
47 Comentarios:
Las previsiones del FMI para España:
--Uno: hasta el 2017, año en el que finaliza la serie, el crecimiento español va estar por debajo del 2,0% y esa es la tasa mínima a la que debe aumentar el PIB para que España cree empleo neto.
--Dos: la suma de las tasas de crecimiento y déficit previstas por el organismo muestra una evolución permanentemente por debajo de cero: 2012: -7,85, 2013: -5,56, 2014: -4,07, 2015: -3,11, 2016: -2,62, 2017: -2,27.
--Tres: la deuda pública española muestra una senda contantemente creciente: 2012: 79,04%; 2013: 84,03%; 2014: 87,43%; 2015: 89,31%; 2016: 90,72%; 2017: 91,85%, deuda cuyos intereses habrá que atender y deuda que habrá que amortizar o refinanciar.
La sensación que producen todos estos números es la de que la economía española se halla muy enferma, lo que se manifiesta en su déficit; que dicha economía no muestra signo alguno de recuperación: la tendencia es una seguir ‘estancadamente en declive’; y que sus posibilidades son verdaderamente muy reducidas debido a que ni crece para atender su enfermedad ni puede crecer lo suficiente para nutrir su recuperación. En resumen, la imagen que se forma en mi cerebro cuando veo estas cifras sobre España es la de uno de esos esqueletos que debía haber sido un edificio y de los que nuestra geografía está hoy repleta.
En resumen: que asegura que el empleo hasta 2017 no bajará....( España estará como hoy en 2017), y más despues ya veremos ?
....
Santiago Niño-Becerra. Catedrático de Estructura Económica.
Las agencias inmobiliarias, llevan ya mucho tiempo vendiendo entre un 30% y un 48% menos que hace 4 años, así que los bancos llegan tarde
Hay muchos pisos en barrios perifericos de Madrid y localidades proximas, donde la bajada ya llega y sobrepasa ese 56 por ciento y siguen sin venderse.
Citigroup espera una "rebaja de dos escalones de la deuda soberana española a finales de este año por S&P y una rebaja de uno por Moody's". Eso pondría a España "en el extremo inferior del espectro de grado de inversión, lo que supondría la entrada en algún programa de la troika", añade.
Pues yo sigo pensando que el problema no es el precio de la vivienda, el problema es que no hay trabajo, no hay un duro, el 50% de paro juvenil, 24% paro
Los medios de comunicación acojonando más todavía de como está el panorama, la banca previa entrada de dinero lo invierte en deuda, que es mas rentable y segura que conceder hipotecas
Ahora tienen unos diferenciales para que no se acerque nadie ni a preguntarles, en fin, que un piso no se puede comprar ni un piso ni nada
Los que todavía tenemos trabajo, por si acaso, consumimos lo mínimo y necesario, recortamos gastos en seguros, viajes, etc, porque nos estamos quedando sin servicios publicos y a lo mejor nos hace falta tirar de cartera para algo realmente importante
¿Como vamos a salir de esta espiral?
Todos los factores cuentan no solo la falta de trabajo,
Hay que tener el cuenta mas factores en la ecuacion ,el nivel de sueldos en España condiciona la compra o alquirer de vivienda (osea o suben los sueldos medios o baja la media de precio de los pisos ).
Los recortes en proteccion laborar ante el despido.
El pensar que una hipoteca a 20 años es muy poco tiempo.
Que la banca tiene todo el suelo para costruir en España
Los diferenciales solo te benefician cuando compras el pisito al banco.
Los politicos el que menos tiene 4 pisos 20 plazas de garaje ect.ect no les interesa que se undan los pisos ni que se costruya a menos precio .
Pues yo sigo pensando que el problema no es el precio de la vivienda, el problema es que no hay trabajo, no hay un duro, el 50% de paro juvenil, 24% paro
Los medios de comunicación acojonando más todavía de como está el panorama, la banca previa entrada de dinero lo invierte en deuda, que es mas rentable y segura que conceder hipotecas
Ahora tienen unos diferenciales para que no se acerque nadie ni a preguntarles, en fin, que un piso no se puede comprar ni un piso ni nada
Los que todavía tenemos trabajo, por si acaso, consumimos lo mínimo y necesario, recortamos gastos en seguros, viajes, etc, porque nos estamos quedando sin servicios publicos y a lo mejor nos hace falta tirar de cartera para algo realmente importante
¿Como vamos a salir de esta espiral?
----------------------------------------------------------------------------------------
Retrocediendo en el tiempo.
Si usted es mayor de 55 años se acordará de cuando tenia 15 años del poco consumo, cuatro coches en el pueblo, algunos teléfonos, bombillas de 15 watios, los domingos escuchando el partido por la radio y en cada casa el huerto para echar la mierda que se guardaba en un pozo y con el sobrante de la verdura engordar una docena de conejos, algunas gallinas y algunos un cerdo para comer ¿No se acuerda? Y no pasaba nada la gente vivia y se reia mas que ahora y todos tenian trabajo no habia paro.
Ahora la mismo con tecnológia actual y no me extiendo mas porque el tema dá.
Los políticos han reconocido que su patrimonio inmobiliario especulativo es amplio, que esperáis que tiren piedras a su tejado
Pobres particulares que tendrán que ponerse al mismo nivel si quieren vender.
¨¨¨¨¨¨¨¨¨¨¨¨¨¨¨¨¨¨¨¨¨¨¨¨¨¨¨¨¨¨¨¨¨¨¨¨¨¨
Es lo que tiene adelantarse a lo que ya sabe todo el mundo
Los precios van a ser rebajados esos dentro de unos años
Y si lo vendo ahora :
--Aprovecho los pocos compradores solventes que van quedando
--Me ahorro; ibis,impuestos mogollon,contrataciones de servicios luz,agua,gas etc
--Reparaciones de mantenimiento
--Robos vandalismo
--Okupas
--Descanso y duermo tranquilismo
Como siempre los listos con datos se adelantan ,y los tontos desinformados van retrasados palmando pasta
(Porque creeis que amancio ortega va comprando a precio de mañAna con 57% rebajado)... pues eso
# Ladrillo
No confundas el mercado bursátil con el inmobiliario, aunque las inmobiliarias y promotoras que cotizan(?) en Bolsa estén de "pegote"o titulizadas para desesperación de los poseedores de sus títulos.
La bolsa es oscilante, la vivienda es lineal y actualmente en caida libre.
Para poder comentar debes Acceder con tu cuenta