

A Christine Lagarde le queda un año y medio al frente del Banco Central Europeo (BCE), y dejará las riendas de la máxima autoridad y financiera en la eurozona sin que uno de sus grandes proyectos como presidenta sea una realidad: la llegada del euro digital.
Poco después de que arrancara la presidencia de la mandataria francesa, la institución anunció su intención de lanzar una moneda virtual en la zona de la moneda común para subirse al carro de la digitalización y promover una nueva herramienta de pago gratuita, pública y trazable. En 2021, Christine Lagarde dio un margen temporal de cinco años para que el euro digital llegara al mercado, pero el proyecto se ha topado con obstáculos que retrasan la fecha al menos hasta 2029.
Según los expertos consultados por idealista/news, el euro digital tiene luces y sombras. Y es que, a pesar de que tendrá ventajas para los ciudadanos, las empresas y la economía general, su puesta en marcha se está viendo arrastrada por factores técnicos, políticos y económicos. Además, afirman que su implantación ni está exenta de riesgos ni tendrá éxito entre buena parte de la población, al considerar que no responde a una demanda social urgente.
Qué es el euro digital
El euro digital está concebido como un complemento al dinero en efectivo. Es decir, no sustituirá a los billetes y las monedas, sino que ofrecerá una opción de pago adicional.
El Banco Central Europeo será el encargado de emitir esta divisa virtual. Y esa es la principal diferencia respecto a las criptomonedas: el euro digital estará respaldado por el BCE (y, por ende, por los Estados de la eurozona) y será un activo libre de riesgos, no como las criptodivisas, que no están garantizadas por nadie. Además, está previsto que que pueda utilizarse tanto con conexión a Internet como sin ella, con el objetivo de asegurar su disponibilidad bajo cualquier situación, incluso una catástrofe o un apagón.
El euro digital estará a disposición de forma universal en la eurozona. Es decir, podrán usarlo ciudadanos y empresas en sus operaciones cotidianas, ya sea pagar un café, un vehículo o una vivienda.
Además de las personas físicas y jurídicas y las entidades públicas que residan o estén establecidas en un país de la eurozona de forma permanente, también podrán disponer de euros digitales los ciudadanos que viajen a la región por motivos personales o profesionales, así como las empresas y entidades públicas establecidas fuera de la zona del euro, que podrán abrir cuentas en euros digitales con proveedores de servicios de pago establecidos.
Luces y sombras del euro digital
Entre las principales características con las que se ha planteado el euro digital destacan su carácter universal y gratuito; que su aceptación y distribución serán obligatorias, lo que significa que los comercios deberán aceptarlo y los intermediarios financieros deberán distribuirlo; y que ofrece seguridad y privacidad. “No se identificará a las personas por sus pagos; las transacciones solo las conocerán ordenante y beneficiario, con un nivel de privacidad similar al efectivo”, explica el blog de Bankinter.
Además, ampliará las posibilidades de pago de los ciudadanos y ofrecerá una mejor posición a los comercios a la hora de negociar las condiciones de pago, reduciendo los costes de transacción que asumen.
Para Francisco Rodríguez, director de Estudios Financieros de Funcas, el euro digital ofrece tres grandes ventajas: “Para los ciudadanos, sería un medio de pago público, seguro y respaldado directamente por el BCE, utilizable en un entorno cada vez más digitalizado. Para empresas y comercios, podría reducir la dependencia de grandes redes privadas de pago y reforzar la competencia”.
Uno de sus grandes puntos a favor es que permitiría una menor dependencia de proveedores de pago no europeos -como Visa o Mastercard- y reforzaría la autonomía estratégica de Europa. “A nivel macroeconómico, permitiría preservar el papel del dinero público en un sistema dominado por soluciones privadas, además de reforzar la soberanía monetaria europea frente a alternativas extranjeras o privadas”, recalca Francisco Rodríguez.
Leopoldo Torralba, director de Análisis y Asesoramiento de Arcano Research, también incide en ese sentido: “Evitar una mayor dependencia de EEUU en sistemas de pagos multinacionales, además de agilizar y abaratar las transacciones”.
Mientras, el blog del Banco de España recalca que “la caída en el uso del efectivo y la necesidad de disponer de una solución paneuropea de pago en comercio que no dependa de actores extranjeros justifican la emisión de un euro digital, una vez se cuente con el marco legal necesario”. Y añade que “no solo aportará una solución conveniente para los ciudadanos, sino que además el sistema de pagos europeo, haciéndolo más resiliente ante situaciones extremas, como la vivida con la DANA de Valencia o el apagón del pasado mes de abril. En definitiva, se trata de cubrir todas las situaciones en las que se considera necesario contar con una alternativa pública de pagos en el ámbito digital”.
Sin embargo, acto seguido, los expertos también mencionan los problemas a los que se enfrenta su puesta en marcha y el escaso recorrido que le ven a corto plazo.
Para el directivo de Funcas, las ventajas del euro digitales son “potenciales, no automáticas”. En concreto, Francisco Rodríguez detalla que “su materialización dependerá del diseño final, de los incentivos para bancos y comercios, y sobre todo del grado de adopción real por parte de los ciudadanos, que hoy siguen percibiendo los pagos digitales como un problema ya resuelto”.
En el caso concreto de España, detalla que es un país con un “perfil especialmente complejo para el euro digital, con una población envejecida con fuerte apego al efectivo y una adopción muy elevada de pagos digitales privados (tarjeta, móvil…), especialmente entre los más jóvenes”. Y esto genera una paradoja: “Quienes más podrían necesitar una alternativa pública digital tienen más barreras tecnológicas, y quienes ya pagan digitalmente no perciben una ventaja clara adicional”, detalla Rodríguez.
En base a este escenario, el director de Estudios Financieros de Funcas cree que “el impacto inicial será limitado si no hay una estrategia muy clara de educación financiera, simplicidad de uso y coexistencia real con el efectivo. El riesgo es que el euro digital sea técnicamente impecable, pero socialmente marginal de momento”. De hecho, una encuesta de Funcas muestra que el 25% de los ciudadanos no entiende bien en qué consiste, mientras que el 77% no usaría el euro digital si estuviera disponible hoy y el 50% no lo emplearía para ninguna operación concreta en su día a día.
La forma de usarlo se postula como uno de los hándicaps. Según el blog de Bankinter, para utilizarlo sería necesaria una cuenta electrónica con un determinado saldo monetario. Esa ‘billetera’ electrónica se alimentaria desde nuestras cuentas bancarias y con ella se podrían realizar todos los pagos electrónicos: en comercios físicos, entre particulares, con el móvil o con tarjeta… y tanto en modo online como offline (sin conexión a internet).
Para el economista Miguel Córdoba, este es precisamente uno de los factores que impedirán su uso masivo. “La digitalización tiene indudables ventajas, sobre todo a nivel macro, pero que llegue a impregnar a las diferentes capas de la sociedad me parece complicado”, asegura.
En primer lugar, Córdoba recuerda que los avances tecnológicos se asumen con mayor o menor rapidez por parte de la sociedad dependiendo de su utilidad y su potencial necesidad. “Todavía en España hay personas mayores que nunca han usado una tarjeta de crédito, que no saben usar un ordenador y que un ‘smartphone’ lo usan sólo como teléfono y con dificultades. Y sigue habiendo colas en los bancos el día uno de cada mes para que los jubilados cobren la pensión, se la llevan a casa y guardan los billetes en la mesilla. Puede que para muchos jóvenes funcione, puesto que están digitalizados casi desde su nacimiento, pero la inmensa mayoría de las personas, en mi opinión, van a hacer caso omiso a este ‘avance’. Por consiguiente, habría ante todo que plantearse la necesidad de que la gente tenga un ‘wallet’ con euros digitales”.
Además, el economista subraya que otro punto complejo de este proyecto es que “se tiene que basar en una tecnología a prueba de hackers y todos sabemos lo difícil que es eso”, y ello explicaría que “se haya retrasado otros tres años, amén de que debe estar teniendo unos costes brutales que pagamos entre todos”.
Con el objetivo de despejar dudas, el Banco de España aclara que, en cualquier caso, los ciudadanos serán libres de decidir si quieren usarlo o no (solo estarán obligados a aceptarlo los comercios, al igual que ocurre con el efectivo). Además, ni las Administraciones Públicas ni los bancos centrales de los diferentes países sabrán a quiénes corresponden los saldos ni verán quién hay detrás de cada movimiento de fondos (al igual que ahora, esa información solo la tendrán las entidades financieras), y tampoco habrá restricciones de saldo. “Los euros digitales no caducarán en ningún caso ni será posible establecer restricciones a su uso. El usuario será el único que podría decidir cuánto saldo tener y dónde emplearlo”, explica el regulador financiero.
Los riesgos que han retrasado el proyecto
Christine Lagarde fijaba la llegada del euro digital en 2026, justo en la recta final de su mandato de ocho años. Y aunque el Eurosistema lleva trabajando desde 2021 en el proyecto y su preparación empezó a tomar forma en 2023, todavía no hay una fecha definida sobre cuándo será una realidad.
Actualmente se está trabajando en el reglamento del sistema y en la selección de proveedores que podrían desarrollar la plataforma e infraestructura necesarias. El propio Banco Central Europeo (BCE) baraja 2029, pero siempre y cuando los legisladores de la UE adopten la normativa este mismo año. Según aseguró la presidenta del BCE durante el Foro de Davos, el texto que establecerá el marco jurídico del euro digital podría votarse en las instituciones europeas en mayo o junio.
Esta semana, el proyecto ha dado un primer paso: la Eurocámara ha respaldado el desarrollo de un euro digital, con una amplia mayoría -con 443 votos a favor, 71 en contra y 117 abstenciones-. Se trata de una primera señal política favorable al modelo defendido por el BCE, aunque no sustituye al procedimiento legislativo formal, que sigue su curso.
Una vez que el Parlamento Europeo y el Consejo hayan adoptado la propuesta por la que se establece el marco jurídico, el BCE decidirá en última instancia si emite o no el euro digital. La previsión actual es emitirlo en 2029.
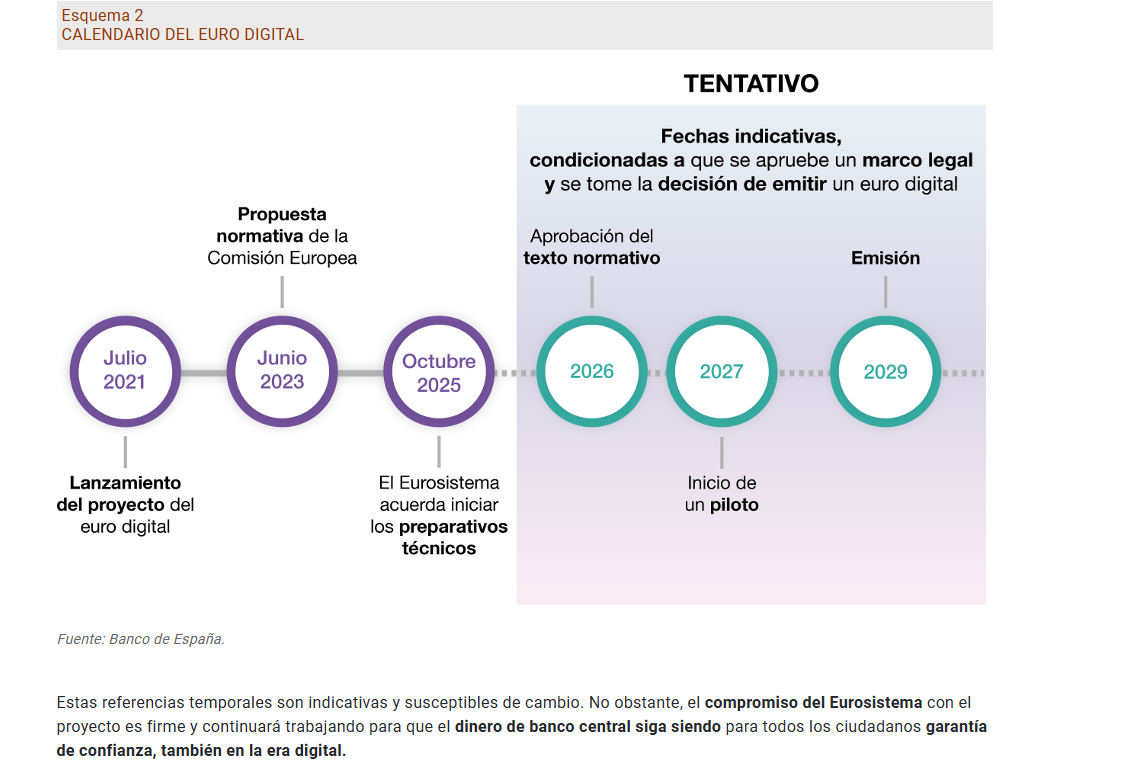
“El proceso se encuentra en una fase decisiva, pero todavía incompleta. El BCE ha avanzado en el diseño técnico y conceptual, pero la implantación depende del marco legislativo europeo. Como señaló Christine Lagarde en Davos, el Parlamento Europeo podría votar este año el reglamento que dé base legal al euro digital. A partir de ahí, aún quedarían pasos clave: definición final del diseño (límites de tenencia, anonimato, remuneración), adaptación del sistema bancario, pruebas a gran escala y, probablemente, una fase piloto prolongada. Incluso en el escenario más optimista, no estamos ante una implantación inmediata”, afirma el director de Estudios Financieros de Funcas.
¿Y por qué está retrasándose tanto su puesta en marcha? El director de Análisis y Asesoramiento de Arcano Research lo achaca al tradicional lentitud burocrática europea y a que el euro digital “es un proceso que no está exento de riesgos”, como por ejemplo el riesgo de quiebras bancarias en momentos de pánico económico.
Según Leopoldo Torralba, la razón es que, “por seguridad, muchos ciudadanos pueden trasvasar depósitos desde bancos comerciales hacia el BCE, poniendo en riesgo la salud financiera de la banca tradicional. Por eso deben analizar muy bien qué límites poner” en cuanto a la tenencia de euros digitales -el límite que se baraja es de hasta 3.000 euros digitales por usuario- o la cantidad de depósitos que podrían traspasarse desde depósitos bancarios tradicionales a euros digitales.
Una opinión que comparte Juan Villén, director general de idealista/hipotecas, quien argumenta que el proyecto se enfrenta a tres incertidumbres principales: "El detalle de la implementación, sobre todo lo relativo a la seguridad de la solución y las posibles diferencias fiscales respecto al efectivo; la potencial remuneración de los saldos y cómo eso puede afectar a la aceptación del euro digital entre los consumidores; y, por último, el impacto en el volumen de saldos de pasivo en los bancos, y si baja cómo impactará a los precios de los préstamos (hipotecas, consumo, etc.)".
Ya en enero de 2021, la Federación Bancaria Europea (EBF, por sus siglas en inglés, organización que agrupa a las principales asociaciones bancarias nacionales, publicó un escrito en el que advertía sobre los potenciales daños que podría tener para la estabilidad financiera un diseño mal planteado.
"Debería haber una planificación adecuada y un control sobre el ritmo al que el dinero se moviera en dirección a esa moneda digital para evitar disrupciones en el modelo de negocio de los bancos que podría tener, en última instancia, en el nivel de préstamos. Además, los hogares y negocios podrían (dada la cuantía limitada que tienen los fondos de garantía y la existencia de marcos de resolución bancaria) transferir masivamente sus depósitos hacia el euro del banco central en caso de una crisis sistémica, incrementando el riesgo de un pánico bancario", advertía la organización.
Además, como subraya Roberto Andecochea, economista de idealista/hipotecas, este contexto "podría encarecer la financiación bancaria porque, si parte del dinero se mueve de los depósitos a las wallets, a los bancos les queda menos 'colchón' barato para financiarse. Para compensarlo, tendrían que pagar más por captar depósitos o buscar financiación más cara por otras vías. Y eso, con el tiempo, puede acabar notándose en el precio del crédito: préstamos e hipotecas algo más caras o condiciones más exigentes".
En esa misma línea, el economista Miguel Córdoba recalca que “nos quedarían siempre preguntas por aclarar, aparte de la seguridad en la corriente de cobros y pagos, como por ejemplo qué ocurrirá con los euros depositados en las wallets de los usuarios. El dinero de las cuentas corrientes lo rentabilizan los bancos o los depositantes cuando se les paga interés por sus depósitos. ¿Tiene sentido tener 20.000 euros en una wallet al 0% cuando en un banco nos pueden pagar un 2% de interés (400 euros)? Sinceramente, no veo mucho la utilidad, sobre todo cuando los jóvenes se han acostumbrado a pagar con Bizum, que es muy rápido y eficaz, mientras que los jubilados y los que viven en las zonas rurales siguen usando los billetes de toda la vida. Tengo mis serias dudas en relación con el éxito de este proyecto”, insiste.
Por su parte, el director de Estudios Financieros de Funcas afirma que el retraso no solo es técnico, sino también político y económico. “El euro digital toca cuestiones sensibles: el papel de los bancos, la estabilidad financiera, la privacidad de los pagos y la relación entre dinero público y privado. No existe un consenso pleno entre países, ni dentro del propio sector financiero, sobre cómo diseñarlo sin generar efectos no deseados. Además, a diferencia de otras innovaciones, el euro digital no responde a una demanda social urgente. No hay ‘hambre’ de euro digital entre los ciudadanos, y eso obliga a un proceso más cauteloso. El riesgo de precipitarse es alto: un diseño mal calibrado podría dañar el crédito bancario o debilitar el propio ecosistema de pagos que hoy funciona razonablemente bien”, concluye Francisco Rodríguez.
Sigue toda la información inmobiliaria y los informes más novedosos en nuestra newsletter diaria y semanal. También puedes seguir el mercado inmobiliario de lujo con nuestro boletín mensual de lujo.


Lo más leído






3 Comentarios:
Cristina Lagarderana agravó la crisis alemana, todavía más la francesa, al subir intereses cuando la inflación estaba controlándose, la curva de precios en bajada abrupta, bastaba esperar un poco. La primera lección de esos hechos sería que no de deben tocar las tasas de interés antes de pasados al menos seis meses del cambio anterior. La segunda obviedad, que C LaGarde sirve al enemigo wasp, indoctrinada subliminalmente por su paso en instituciones transoceánicas.
Un €uro digital, para qué? Competir con el BitCoin es autorizar esa estafa piramidal. En último término, la propuesta de Marine LePen: Una moneda en el bolsillo para hacer la compra, el €uro en el banco. Que se vaya!
No al euro digital!!! No dejaremos que se implante !!!! NO AL EURO DIGITAL!!!
No se entiende el uso ni las ventajas del euro digital para los ciudadanos. Va a ser difícil que esto se implante.
Para poder comentar debes Acceder con tu cuenta