
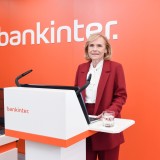
La consejera delegada de Bankinter, Gloria Ortíz, ha confirmado durante una rueda de prensa con motivo de la presentación de resultados del primer trimestre del año que el banco ha recortado en un 40% la nueva producción de hipotecas en España, algo que ha definido como un movimiento "deseado", ya que no se están "cobrando" con beneficios ante la elevada competitividad en este segmento.
Sigue a idealista/news en el canal de Whatsapp
En concreto, en los tres primeros meses del año concedió 1.300 millones de euros para la compra de vivienda en España, lo que arroja una contracción del volumen del 22% respecto a 2025.
Según Ortiz, las entidades financieras no pueden establecer sus carteras de préstamos a la vivienda sin cubrir gastos y ha recordado que es lo que ocurrió en España durante la pasada crisis financiera de 2008.
"Tú puedes dar puntualmente una hipoteca, pero no puedes construir carteras deficitarias. En la anterior crisis pasó eso, que no se estaba cubriendo el riesgo, y luego pasa lo que pasa...", ha explicado la consejera delegada de la entidad, que ha añadido que las hipotecas en España "siguen estando por debajo del coste de riesgo", y que existe un "desajuste" entre los plazos de vencimientos y el riesgo de tipo de interés.
En este contexto, la ejecutiva ha detallado que el 'swap' hipotecario -contrato mediante el cual se cubren las fluctuaciones de tipos de interés del crédito- a 15 años está por encima del 3% y, en cambio se están dando préstamos a la vivienda a 30 años, en algunos casos, por debajo del 2%.
En consecuencia, y como ya anunció hace unos meses la directiva, la entidad ha decidido no entrar en la actual batalla hipotecaria que libra la banca y se centrará “donde vea mayor rentabilidad-riesgo".
Las hipotecas, en Portugal e Irlanda
En el caso hipotecario, el banco pone el foco de su nueva producción hipotecaria en Portugal e Irlanda. Concretamente, el banco naranja la ha aumentado en un 8% en el país luso y hasta en un 37% en Irlanda.
Entre sus principales ventajas respecto al mercado nacional, Ortiz ha resaltado que los precios en Portugal se posicionan por encima del 3%, e identifica un margen de entre 30 y 50 puntos básicos más de precio en Irlanda respecto al español. Además, avanza que en este segundo caso las hipotecas a tipo fijo se establecen, en muchas ocasiones, para "los primeros siete años, luego se revisan y pasan, algunas, a ser variables".
Así, Bankinter eleva en un 4% su posición total en la producción hipotecaria, hasta los 39.000 millones de euros, de los que solo 1.300 millones se corresponden con España.
En Irlanda, además, la entidad está apostando por los depósitos y pronto lanzará una cuenta corriente para intentar clientes, algo que está previsto durante el verano o algo después.
En España, en cambio, el banco priorizará crecer en el segmento de empresas y en banca corporativa en los próximos trimestres debido a que la competitividad en las hipotecas ha empujado a la baja su precio.
A nivel grupo, el banco ha explicado que no percibe "señales de alerta" en la calidad de los activos en ninguno de los segmentos de negocio. No obstante, Ortiz ha avanzado que podría producirse algún tipo de impacto económico desde el lado geopolítico, por lo que Bankinter está siendo "muy cauto" en crédito al consumo en "mercado abierto". Además, está decidiendo centrarse en pymes con facturación de más de 30 millones de euros y reduciendo su exposición a empresas que ingresan menos de dos millones al año.
Dividendos y subidas de tipos
Otro de los mensajes que ha lanzado Gloria Ortiz es que el banco contempla repartir en dividendos en efectivo el 50% del resultado neto. "Si hay exceso de capital, obviamente se lo daremos a los accionistas como hemos hecho en el pasado", ha indicado.
A nivel mercado, y al igual que esperan analistas y otras entidades, la primera ejecutiva de Bankinter ha destacado las "probables" subidas de tipos que el Banco Central Europeo (BCE) acometerá en los próximos meses, y que ya están descontadas en el euríbor, que se mueve actualmente en el entorno del 2,8%, seis décimas por encima de los niveles de febrero, justo antes de que estallara el conflicto bélico en Oriente Medio.
En este sentido, la consejera delegada prevé que la guerra en Irán tendrá una duración acotada en el tiempo: "No es del interés de nadie que sea larga, ni siquiera para Trump, que tiene las elecciones de medio mandato en otoño, y por eso creo que debería ser breve".
Así, la CEO espera un repunte "temporal" de la inflación en el 2026, aunque estima que "luego poco a poco irá cayendo". Por ello, Ortiz considera que lo "lógico" sería que los bancos centrales subieran tipos, e indica que ya se descuentan dos subidas en el caso de Europa.
"Las subidas de tipos no deberían ser muy altas, mantenemos nuestras previsiones, ya que estamos en las tres geografías donde menor impacto puede tener el 'shock', aunque es cierto que el consumo no va a seguir creciendo como lo ha hecho en los años anteriores", ha recalcado la primera ejecutiva de Bankinter.
Ortiz descarta que la guerra en Oriente Próximo tenga "efectos estructurales a largo plazo en los precios", y reitera su apuesta en que pronto "llegarán a un acuerdo, que será bueno o malo, pero que se dará".
Aunque ese es su escenario central, el banco también contempla "otros" más adversos. Y ese es el motivo por el que está "más vigilante" con las pymes más pequeñas y valora con "mayor cautela" el consumo.
Sigue toda la información inmobiliaria y los informes más novedosos en nuestra newsletter diaria y semanal. También puedes seguir el mercado inmobiliario de lujo con nuestro boletín mensual de lujo.


Lo más leído





Para poder comentar debes Acceder con tu cuenta