Bancos y cajas de ahorro rechazan en la actualidad en torno al 70% de los préstamos hipotecarios solicitados para la compra de un piso a particular o promotor, según el consejo general de los colegios de agentes de la propiedad inmobiliaria (coapi). Comunidad Valenciana, Murcia y Almería son las regiones donde más hipotecas se rechazan, en torno al 80%
La dificultad a la hora de acceder a un crédito para comprar una casa se ha ido endureciendo con el paso del tiempo. Así, el porcentaje de rechazo de préstamos hipotecarios se ha multiplicado desde 2007, cuando se echaban para atrás una de cada tres hipotecas solicitadas, hasta la actualidad, cuando se rechazan dos de cada tres. El estudio ha sido llevado a cabo por el consejo general coapis de España mediante la realización de un cuestionario escrito y entrevista personal a una muestra seleccionada de agentes de la propiedad inmobiliaria (apis)
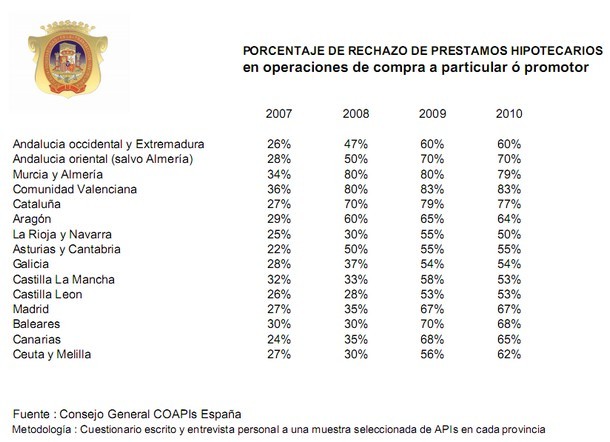
Según el estudio, las regiones donde más difícil resulta obtener una hipoteca son la comunidad valenciana (donde se rechazan el 83% de las solicitudes), Murcia y Almería (79%), Cataluña (77%) y Andalucía oriental, salvo Almería (70%). En el lado opuesto en cuanto a la facilidad de obtener una hipoteca se sitúan La Rioja y Navarra, donde sólo se echan para atrás el 50% de las hipotecas solicitadas. Le siguen castilla y la mancha y Castilla y León (donde se niegan el 53%), Galicia (54%), Asturias y Cantabria (55%)
Lo más leído





192 Comentarios:
Simplemente y no soy ni inversor ni especulador, simplemente soy vendedor y posible comprador:
No puede vender mi piso muy por debajo del precio de coste. Y como yo muchísimos.
Conclusión, no se vende, no se compra.
Y ese es el rodillo. Y si encima el banco deniega la operación, acabamos.
---------------
No tienes que vender nada ahora. Simplemente, espera 3 ó 4 años y sácalo entonces a la venta. Ese será el momento de vender. Hasta entonces, alquila y al menos que te vayan ayudando a pagar la hipoteca todos los meses.
Paciencia. Simplemente.
Muchas gracias por tu comentario, pero decir que lo seguiré aguantando a la venta, pero con un precio que ya me he plantado. Estudiaré ofertas que si las hay, y si llega a un acuerdo, lo venderé, sino aguantaré el tipo mientras pueda hasta que la situación se normalice más.
Muchas gracias y un saludo.
#7 creo que usted sigue cometiendo los mismos errores de percepción que los cometidos en tiempos de la expansión de la burbuja. Usted solo recoge los datos que se ajustan a su interés y desecha el resto de elementos que determinaran el ajuste entre demanda y oferta.
La demanda no desaparece por el encarecimiento del precio, pues estamos hablando de un bién básico. Sencillamente queda estancada entre el ajuste demanda/ precio y fluidez de crédito. El rechazo a la demanda que usted observa, no és demanda total, si no, demanda remanente. El rechazo a la misma obedece a dos factores:
1º Concesión de crédito al stock de bancos y cajas, obviando el stock privado a no ser que sea un negocio redondo para la entidad emisora.
2º Financiar máximo entre el 60/70 % de la operación. Evitando el aumento en la tasa de mora y expediente de embargos.
Evidentemente una demanda como la española que ha vivido en la fantasía de la falsa riqueza ha crédito ahora no dispone de ese 30 o 40% que requieren las entidades para financiar una operación que no vuelva a traducirse en tasa de morosidad.
Añada usted los índices de paro, que ya le digo yo que van para largo para establecerse entre el 20/30%, ajuste de salarios, congelación de pensiones y sobre todo la nueva reforma laboral, que agrabará aún más la temporabilidad.
Súmele el stock disponible, aumento del mismo por embargos, la necesidad de seguir construyendo, las viviendas construidas en zonas de oferta forzada y descuéntele el tiempo necesario para aquellos que todavían creen en el ladrillo, choquen de frente con la realidad.
Así que esperar a que el cielo escampe, solo le supondrá inflar más sus perdidas.
La única solución que tiene usted, es sacar su vivienda en alquiler ajustándola a precio/demanda/mercado y hacer los cálculos en años/renta/precio para sacar a la venta en el momento propicio, para al menos recuperar parte o totalidad de su inversión.
Ya le digo yo que sacarle beneficios a una vivienda adquirida a partir del 2005 es imposible. Y ofertar ahora al mercado de venta, un suicidio financiero.
Así que usted mísmo, si quiere seguir engañandose o tomar cartas serias en el asunto, y ver el problema de manera global.
Sin acritud, un saludo.
¡Efectiviwonder!
Por lo tanto, toca esperar. Esperar hasta que los bancos se vayan deshaciendo de sus pisos y vuelvan a conceder hipotecas a la gente.
Un saludo.
------Jajaj, amigo, simplemente con la subida del coste de la vida, tu vivienda se deprecia. Añade los impuestos, que no son moco de pavo, gastos de comunidad y otros gastos, derramas jaja, y eso temiendo que se metan okupas y te lo acaben de apañar....
Pero de todas formas, tienes el derecho a no venderlo. Eso si es verdad.. Asume lo que hay
Lo siento, pero no estoy de acuerdo. SI el precio baja a un precio normal y accesible para un sueldo normal, el banco sí concederá la hipoteca.
El problema es cuando pretendes comprar una vivienda a un precio irreal (120 m2 a 500.000 o incluso 600.000). Ante ese precio, el banco no va a conceder la hipoteca, puesto que la casa no vale eso (por ese mismo precio hay casas de 160- 170 m2 en la misma zona). Ese mismo piso a 400.000, y con el mismo sueldo, ya es algo más realista y seguro que ya conceden la hipoteca. Aunque yo no pagaría más de 350 mil por 120 m2. Pero si alguien está dispuesto a pagar 83 millones de pesetas por 120 m, pues suerte para el vendedor,pero dudo que hoy por hoy, encuentre a semejante chalado.
Precios los hay para todo, es decir, un mismo piso en una misma zona y la misma ciudad, puede valer mucho más que otro porque las calidades de uno no son las mismas que las del otro.
Todos los coches tienen cuatro ruedas, un volante, techo y cristales, y puertas.
Pero todos valen igual?
Valga el ejemplo.
Saludos.
No puedo estar más de acuerdo contigo. Los que llevan diciendo que los precios tienen que bajar un 80% y chorradas similares han vuelto a perder. Otra vez. Ni con el peor escenario macroeconómico imaginable los pisos no han bajado ni la mitad de la mitad de lo que ellos vienen pregonando. El ladrillo en este país gusta, y mucho. Vendrán tiempos mejores para vender y cuando los bancos empiecen a dar créditos de nuevo esto volverá a subir. Como siempre.
No puedo estar más de acuerdo contigo.
Los que llevan diciendo que los precios tienen que bajar un 80% y chorradas similares han vuelto a perder. Otra vez.
Ni con el peor escenario macroeconómico imaginable los pisos no han bajado ni la mitad de la mitad de lo que ellos vienen pregonando.
El ladrillo en este país gusta, y mucho. Vendrán tiempos mejores para vender y cuando los bancos empiecen a dar créditos de nuevo esto volverá a subir. Como siempre.
-----------------
Por supuesto. Eso los únicos que lo dudan son los 4 mataos que deambulan cacareando por aquí en busca de pisito barato.
No sólo es que guste el ladrillo, sino que de hecho es la única manera de reducir el paro en este país.
En fin, paciencia. Nada más. Ya veremos quién ríe más al final.
Caballero buitre carroñero especulador, pero ¿Cómo es posible ser tan corto de miras?
Los precios de los pisos no solo caerán en picado porque estén más del doble sobrevalorados. Caerán los precios porque cuando el gobierno no tenga ningún sitio para seguir robando, acudirá a aquellos que posean una vivienda para continuar con el expolio masificado. La vivienda es de los pocos bienes que uno no se puede llevar en el bolsillo o apretar una tecla y que desaparezcan de este país.
No lo veré, pero cuando la realidad le estampe en toda la cara, no va a tener donde esconderse para no acabar salpicado de todo el vómito tóxico financiero que va a soltar este gobierno o el que viene. Acuérdese de que un anónimo ya se lo advertió.
Ya le dejo tranquilo para que siga repitiendo su mantra matutino "los precios de los pisos nunca bajan".
Para poder comentar debes Acceder con tu cuenta