

El sistema fiscal español ha sufrido numerosas modificaciones desde que, en 1977, el entonces ministro de Hacienda, Francisco Fernández Ordóñez, introdujo su reforma fiscal, modernizando el arcaico modelo franquista. Desde entonces, ha habido sucesivos cambios, pero no necesariamente para mejorar aquella buena legislación fiscal impulsada por aquel ministro de ideología socialdemócrata.
Sigue a idealista/news en el canal de Whatsapp
En el año 1983 se crearon las SICAVs, teóricamente para impedir la fuga de capitales españoles al extranjero, mientras que en el año 2007 el ministro “socialista” Pedro Solbes creó la base del ahorro para que los rentistas con grandes carteras de bonos y obligaciones pagaran la mitad (23%) que las rentas del trabajo (45% a partir de los 60.000€). Y dos años más tarde, concretamente el 27 de octubre del año 2009, y también bajo mandato socialista, se promulgó la Ley que regulaba las Sociedades Anónimas Cotizadas de Inversión en el Mercado Inmobiliario (en adelante “SOCIMIs”). Su objetivo, según constaba en el preámbulo de la Ley era la promoción del mercado del alquiler con inmuebles de naturaleza urbana.
Sin embargo, esta ley pasó sin pena ni gloria, puesto que no aportaba nada a un mercado inmobiliario entonces en crisis, y así siguió hasta que el primer gobierno de Mariano Rajoy bajó en el año 2012 el tipo de tributación de estas entidades en el impuesto sobre sociedades al 0%, mientras que al resto de los mortales nos subían siete puntos el tipo marginal del IRPF y tres puntos el tipo impositivo del IVA. Y fue a partir de ese momento cuando comenzó la creación masiva de SOCIMIs en el mercado inmobiliario español. Habría que preguntar al entonces ministro de Hacienda, Cristóbal Montoro, el porqué de aquella mejora fiscal para los grandes patrimonios inmobiliarios en lo más profundo de la crisis.
El objetivo original era crear un instrumento similar a los denominados REITs (Real Estate Investment Trusts) del mercado anglosajón, basados en la ausencia de tributación de la sociedad y la tributación efectiva en la sede del socio. Estos REITs se habían creado en Estados Unidos en la década de 1960 con el objetivo de hacer accesible a pequeños inversores la inversión en bienes inmuebles. La idea como tal no era mala, siempre que se cumpliera con ese objetivo y ya sabemos que eso no suele pasar, como ha ocurrido con las SICAVs y los “mariachis”.
Pero, desde el momento en el que no se exigía, como ocurría con las SICAVs, un número mínimo de inversores está claro que se trataba de un producto destinado a grandes inversores inmobiliarios. De hecho, lo que realmente ocurre es que muchas SOCIMIs tienen un único accionista que, además, suele ser una entidad extranjera, ya sea luxemburguesa, singapurense o coreana, a la cual no se le puede aplicar la fiscalidad española, al margen de que es muy difícil rastrear quién hay realmente detrás de esas empresas extranjeras.
Lo que verdaderamente ha ocurrido es que, una vez aclaradas las dudas fiscales, una buena parte del patrimonio inmobiliario español que estaba en régimen de alquiler se ha transformado, vía compra, fusión o escisión, en una SOCIMI, con el objetivo de reducir, cuando no eliminar, el pago de impuesto de sociedades; es decir, no se ha “promovido” el mercado del alquiler; simplemente, se han transformado societariamente las empresas para aprovechar las ventajas fiscales.
Además, si el objetivo era que se incrementara el alquiler de pisos para los hogares españoles, y así resolver en parte el problema que hay en España en las denominadas zonas tensionadas, la realidad no ha confirmado esta previsión. Las principales SOCIMIs invierten en centros comerciales, oficinas, hoteles, residencias de ancianos, logística y centros de datos, que son mucho más rentables y dan muchos menos problemas que los inquilinos de pisos residenciales. Por supuesto, esos centros comerciales y edificios de oficinas ya existían antes, por lo que simplemente han cambiado su denominación social y han “salido a bolsa” por imperativo legal, pero no han supuesto ni creación de empleo ni nueva construcción; tan solo una disminución de ingresos para el erario.
La evolución de la creación de SOCIMIs ha sido espectacular, tal y como podemos observar en el cuadro siguiente:
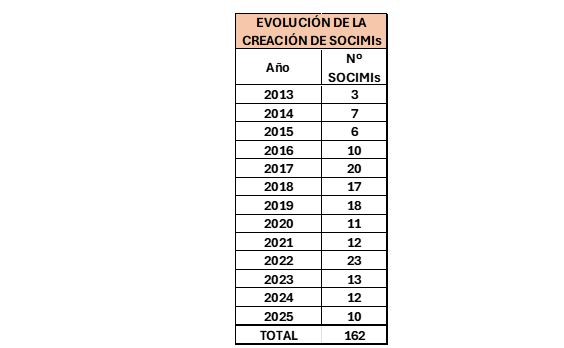
Al 31 de diciembre de 2025 había ya 162 SOCIMIs, pero en los primeros meses de 2026 ya están en trámite de transformación y admisión a cotización otras 11 (Ahorro Familiar, Aldicer, Grupo Antagon, HQ America, Romano Senior, MGN Rentas Capital, Nextlog, Redevco European RP, Viriato Residencial I, Healthcare Activos Yield 2 y Mediterranean Reit). Probablemente acabaremos el año con 180, y no sabemos si en los próximos años habrá más SOCIMIs “cotizadas” que cualquier otro tipo de valores en nuestro país.
En términos financieros, el volumen de activos y sus resultados son bastante variopintos, tal y como podemos ver en el siguiente cuadro:
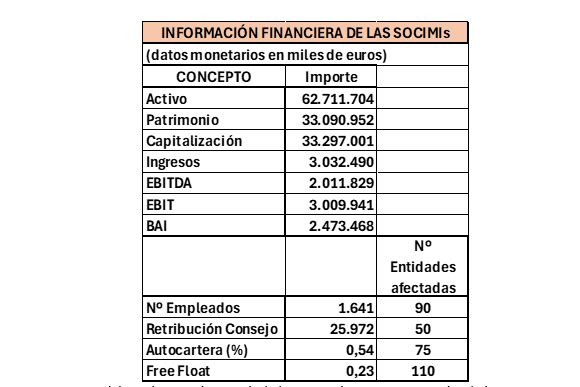
El Activo (62.712 MM.€) duplica al patrimonio (33.091 MM €), ya que una parte significativa de los inmuebles está financiada con préstamos y créditos. Por su parte, la capitalización bursátil prácticamente se corresponde con el patrimonio neto, es decir, aquí no cotizan las expectativas, simplemente los inmuebles se han situado en un balance a su valor de mercado y ese es su valor bursátil.
De hecho, la realidad es que estas empresas no cotizan. En España (BME) se marcan cambios ficticios por parte de los creadores de mercado para dar la apariencia de cotización, pero en los mercados europeos (Porfolio Stock Exchange y Euronext Access) ni siquiera se requiere hacer este paripé.
En la actualidad hay 52 SOCIMIs que ni siquiera tienen acciones que no sean propiedad de las empresas o familias que han organizado esta estructura fiscal, por lo que difícilmente podría haber negociación en los mercados secundarios.
Los Ingresos suponen más o menos un 10% del patrimonio, por lo que la inversión es bastante rentable. El hecho de que el EBIT supere ampliamente al EBITDA (lo que no ocurre normalmente en las empresas) se debe a que el régimen de SOCIMIs permite la actualización de la valoración de los inmuebles a precio de mercado y ello altera notablemente el tradicional resultado de explotación empresarial y el beneficio antes de impuestos (“BAI”). Aun así, hay 58 SOCIMIs que han perdido dinero en el año 2025.
La pérdida de dinero sólo se debe a problemas de valoración de activos inmobiliarios en 7 SOCIMIs, con especial relevancia en la que tiene el futbolista Lionel Messi (Edificio Restower), que tuvo unas pérdidas en valoración que superaron los 10 millones de euros (no es lo mismo meter goles que hacer inversiones en las que a veces el gol te lo meten a ti). En las 51 entidades restantes, el problema se centra en los gastos de explotación, ya que el modelo, que ya sabemos está diseñado para la optimización fiscal, evita la tributación personal, y normalmente las empresas realizan contratos de gestión con empresas de los propietarios de las entidades, que facturan a la SOCIMI cantidades significativas que, en muchos casos, superan los ingresos por alquileres. Obviamente, estas entidades, en muchos casos extranjeras, tienen sus propias cuentas de resultados y ninguna obligación legal con el régimen de SOCIMIs e incluso con la Hacienda española, por lo que pueden equilibrar los ingresos y los gastos de las compañías que prestan los servicios de gestión y de esa manera minimizar el pago de impuestos.
Se podría pensar que estas entidades contribuyen a la creación de empleo, pero no es así. Sólo las más grandes tienen personal. Hay 72 que no tienen ningún empleado, y el empleo generado sólo afecta a 1.641 personas, parte de las cuales son los gerentes de las entidades. Entre cuatro SOCIMIs (GMP Property, Testa Residencial, Merlin e Inmobiliaria Colonial) se genera el 52% del empleo (857 empleados).
Tampoco se obtienen ingresos vía IRPF por las retribuciones pagadas a los consejeros, que no llegan a los 26 millones de euros anuales. De hecho, 112 SOCIMIs no retribuyen a su consejo por la vía de sueldos o dietas, para evitar la tributación personal. Y, como ocurría antes, entre cuatro SOCIMIs pagan el 77% de los sueldos y dietas de consejeros (Castellana Properties, GMP Property, Merlin e Inmobiliaria Colonial), suponiendo 20 millones de euros de los 26 citados.
Y al no importarle a nadie la cotización bursátil, tan solo el 0,54% de las acciones están en autocartera y el 0,23% de los valores están en manos de terceros. Los accionistas propietarios de las entidades tienen en su poder el 99,77% de las acciones de las 162 SOCIMIS y estas acciones no llegan al parqué (52 SOCIMIs no tienen una sola acción fuera del núcleo duro de la propiedad).
A su vez, de las 162 SOCIMIs, 115 tienen participación en 623 filiales. La mayor parte de ellas son propiedad al 100% de la SOCIMI cabecera del grupo, y suponen una diversificación de negocio bien geográfica, bien por actividad.
En el año 2021 se trató de conseguir que estas entidades tributaran aunque fuera poco, y se impuso un gravamen del 15% sobre la parte de los beneficios no distribuidos, que con la legislación actual supone que al menos el 80% de dichos beneficios deben ser satisfechos a sus accionistas, pero los gerentes de las SOCIMIs simplemente incrementaron el dividendo hasta cifras cercanas al 100% para así evitar este gravamen. De nuevo, en estos momentos se está debatiendo el incremento del tipo hasta el 25% para las SOCIMIs residenciales, pero sus efectos recaudatorios, por la razón antes expresada, serán prácticamente nulos.
Lo cierto es que las SOCIMIs tributan al 0% en el impuesto de sociedades, están exentas de tributación en constitución y ampliación de capital por Impuesto de Transmisiones Patrimoniales (ITP) e Impuesto sobre Actos Jurídicos Documentados (IAJD) y tienen un 95% de bonificación en la tributación por adquisición de terrenos y viviendas destinadas al arrendamiento. Se trata, pues, de una figura imbatible en materia de inversión inmobiliaria tanto para los tenedores de inmuebles como para los que deseen invertir en el sector, habida cuenta de la ausencia de fondos de inversión inmobiliaria en España.
Los tenedores de las acciones de las SOCIMIs son básicamente fondos internacionales o familias de elevado poder adquisitivo. En el cuadro siguiente, se pueden ver los principales patrimonios en función de la capitalización bursátil de las entidades en las que participan:
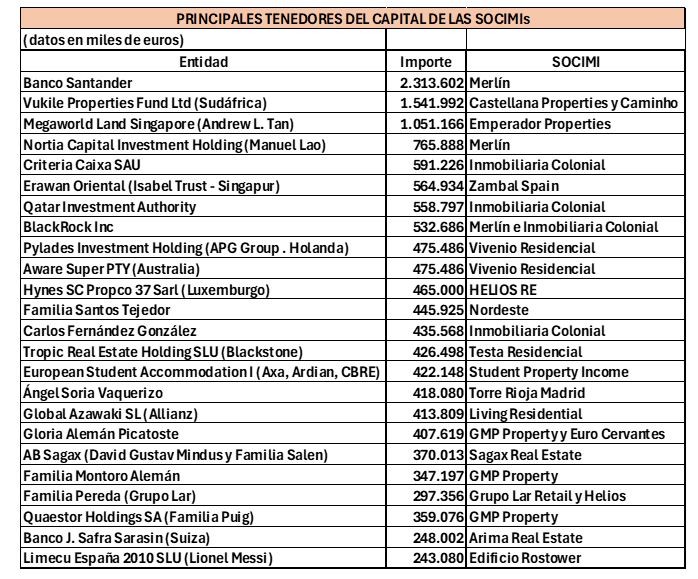
Es evidente que estamos hablando de cantidades muy significativas que están invertidas en empresas que están exentas de tributar por impuesto sobre sociedades y que, cuando pagan los dividendos, los accionistas tributan tan solo al 19%. Parece, por tanto, un producto diseñado específicamente para que los grandes patrimonios paguen muy pocos impuestos.
No obstante, es preciso dejar claro que no se puede pretender que desaparezca ni el régimen de SOCIMIs, ni el régimen de SICAVs, que están implantados en toda Europa. Otra cosa sería modificar la tributación de las grandes carteras de bonos y obligaciones. El problema es la asimetría existente entre el tratamiento fiscal de los patrimonios millonarios y el machaque permanente realizado a las clases medias no deflactando la tabla del IRPF en España. ¿Tiene sentido que un gobierno social comunista beneficie fiscalmente a los ricos mientras que destruye las economías familiares de las clases medias? ¿Tiene sentido que los rentistas con grandes carteras de bonos paguen un tipo impositivo por sus rendimientos que es la mitad del tipo impositivo de las rentas de trabajo?
Por consiguiente, creemos que si algo se necesita en España es un nuevo modelo de fiscalidad a nivel global. Necesitamos un hacendista del nivel de Fernández Ordóñez para diseñar dicho modelo, no pensando sólo en recaudar sino en lo que es justo desde el punto de vista de la equidad fiscal. No se puede presionar sin piedad los cada vez más reducidos recursos de las clases medias simplemente porque son muchos y tienen una renta que puede ser exaccionada.
Apoyar tanto la inversión como el ahorro es bueno para una economía y, de hecho, los instrumentos anteriores son utilizados en otros países de nuestro entorno. Por tanto, no se trata de abrir un décimo círculo del infierno de Dante para que los inversores inmobiliarios ardan, aunque quizá habría que abrirlo para los que consiguen cobrar comisiones en dinero negro por cohechos. Además, una vez que se ha introducido el producto, no se puede legislar para revertir la situación, como hizo Rajoy con las renovables generando litigios internacionales que todavía estamos sufriendo (sí ya sé que el culpable fue Zapatero cuando aprobó originalmente la legislación).
Lo que precisamos los ciudadanos es dejar de estar en el infierno para pasar al purgatorio y que podamos dejar de comer ultra procesados y congelados al menos algunos días del mes, porque los productos frescos o el pescado están dejando de formar parte de nuestra dieta, habida cuenta de la inflación que llevamos sufriendo, a la par que se deja de deflactar la tabla de imposición del IRPF durante cuatro años, con la consiguiente y sangrante disminución de la renta disponible de las clases medias.
En la Edad Media la gente se moría literalmente de hambre, pero había que pagar diezmos y primicias a la Iglesia, una parte significativa de las cosechas a los nobles y estos al rey. A nadie le importaba lo que les quedaba a los sufridos payeses. Pues parece que estamos regresando un poco a aquello. Tenemos a los tenedores de activos mobiliarios que tienen SICAVs, a los tenedores de activos inmobiliarios que tienen SOCIMIs, a los tenedores de carteras de bonos y obligaciones, muchas de ellas heredadas, que pagan la mitad de impuestos y al resto de los ciudadanos, a los que se divide en dos grupos: los mileuristas y pensionistas, a los que se les exime de tributar (pero tienen muchos votos) y ese 30% de las clases medias sobre las que se carga todo el peso recaudatorio de un Estado hiper gastador.
La verdad, no hemos avanzado mucho. Probablemente hemos retrocedido en justicia fiscal desde aquel año 1977, en el que los españoles creíamos que por fin íbamos a ser europeos y se nos invitaba A TODOS a colaborar en la financiación del nuevo estado democrático aportando vía impuestos una parte de nuestra renta. Desde luego en igualdad seguro que no hemos mejorado.
Miguel Córdoba es profesor de economía y finanzas desde hace 33 años y ha sido director financiero de varias empresas del sector privado.
Sigue toda la información inmobiliaria y los informes más novedosos en nuestra newsletter diaria y semanal. También puedes seguir el mercado inmobiliario de lujo con nuestro boletín mensual de lujo.


Lo más leído







1 Comentarios:
Lo mejor que he leido en mucho tiempo. Cuanta razon.
Para poder comentar debes Acceder con tu cuenta