Las estadísticas demuestran que cada vez se dan menos hipotecas en España, pero ¿cómo son las hipotecas que sí son concedidas? la crisis no solamente ha afectado al número de préstamos hipotecarios concedidos, sino también a sus características
Más hipotecas mixtas, de menor importe y a menor plazo
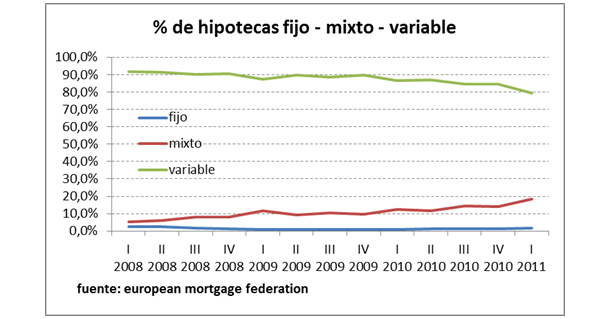
La incertidumbre sobre la evolución de los tipos de interés, así como de la propia economía doméstica han llevado a un incremento de las hipotecas mixtas. Se trata de hipotecas en las que durante un período inicial de normalmente entre 3 y 5 años el tipo de interés es fijo y después pasa a ser una hipoteca variable normal con revisiones periódicas cada año o seis meses
En el cuadro siguiente se puede ver cómo estas hipotecas han pasado de ser casi inexistentes a copar poco menos del 20% de las nuevas hipotecas concedidas
Menores plazos e importes
El plazo medio de las nuevas hipotecas y el importe medio se han reducido sensiblemente frenando la escalada que sufrieron durante la burbuja. Este cambio de tendencia se debe sobre todo a la modificación de criterios de riesgo de los bancos, que exigen una mayor entrada o desembolso inicial. Esto unido a la caída del precio de la vivienda llevan a que se soliciten hipotecas por un importe medio inferior. No obstante, llama la atención el hecho de que desde mediados de 2009 esté creciendo de nuevo el plazo medio, que ha pasado de unos 290 meses (24 años y 2 meses) a más de 310 meses (25 años y 10 meses)

El tipo de interés de las hipotecas: ¿un espejismo?
El siguiente cuadro muestra una comparativa de los tipos de interés más representativos en diferentes países de la unión europea
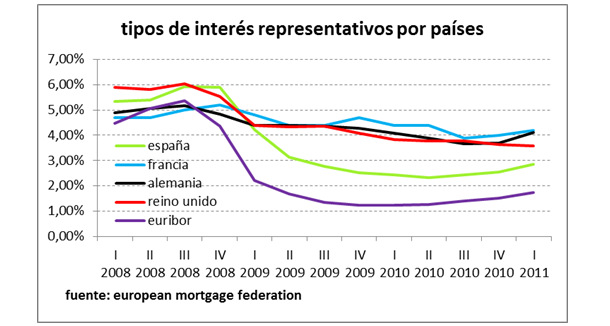
Aunque los datos no reflejan las subidas de tipos experimentadas durante los últimos 6 meses de este año, se puede observar cómo la mayor parte de los grandes países europeos han aprovechado la caída del Euribor para incrementar sus márgenes. En España, las ofertas bancarias dejan el tipo de interés de las hipotecas por debajo de la media y resulta llamativo los tipos de interés para hipotecas del reino unido. Allí no hay Euribor, sino libor y actualmente tiene un interés inferior al Euribor. Sin embargo, sus bancos cobran un tipo de interés cercano al 4%
¿Hacia dónde vamos?
Sin especular sobre cómo evolucionará el Euribor, sí podemos esperar que la tendencia a hipotecas de menor importe, a plazos de 25-30 años y mixtas (con un período inicial fijo) se consolidará y la lógica nos lleva a pensar que el diferencial que aplican las entidades seguirá subiendo para mejorar la rentabilidad de las hipotecas (por desgracia para los nuevos hipotecados)
Si estás buscando hipoteca o necesitas mejorar la actual, en idealista.com ofrecemos un servicio de asesoramiento en idealista.com/hipotecas
32 Comentarios:
Se observa en el gráfico de plazo medio en meses de las nuevas hipotecas y del importe medio que los españoles cada vez van pidiendo (u obteniendo) menos euros para financiar sus compras pero cada vez necesitan **más** tiempo para devolverlo.
El esfuerzo financiero parece por tanto no estar disminuyendo en demasía con la caida de los precios y eso augura que pintan bastos para la evolución futura de la cotización del tocho.
El pisito vale hoy menos que ayer pero más que mañAna
Soy api en Madrid, y aunque parezca que no, se venden casas. Eso si, se vende lo que se pone a precio de mercado. Convencer a los propietarios es dificil pero cuando un piso medio de 3 dorm. En urbanización se situa en 180 - 200.000 euros, se acaba colocando.
Saludos.
Soy api en Madrid, y aunque parezca que no, se venden casas. Eso si, se vende lo que se pone a precio de mercado. Convencer a los propietarios es dificil pero cuando un piso medio de 3 dorm. En urbanización se situa en 180 - 200.000 euros, se acaba colocando.
Saludos.
--------------
Anda inútil, dedícate a engañar a tu madre
Soy api en Madrid, y aunque parezca que no, se venden casas. Eso si, se vende lo que se pone a precio de mercado. Convencer a los propietarios es dificil pero cuando un piso medio de 3 dorm. En urbanización se situa en 180 - 200.000 euros, se acaba colocando.
---------------------¿En Madrid capital o en Madrid provincia?
Ademas, eso lo puedes intentar conseguir ahora, pero el año que viene esa misma venta tendra que ser entre 150 mil a 170 mil, tu mismo lo podras comprobar el año proximo
Pues los tasadores dicen que esto va para largo:
*******************
"Los tasadores dicen que aún queda mucho tiempo para que el precio deje de bajar"
Jueves, 15 Septiembre, 2011 - 17:00
Publicado por equipo@idealista
"El presidente de la comisión técnica y estadística de atasa, Gustavo sáiz, estima que el precio de la vivienda aún caerá "mucho tiempo" y que esta tendencia sólo cambiará cuando finalice la reestructuración del sistema financiero y el crédito vuelva a fluir
Tras conocerse que el precio de la vivienda en España cayó un 6,8% en el segundo trimestre en tasa interanual, sáiz ha detallado que el mercado de la vivienda en España no es homogéneo, por lo que el precio debe ajustarse “mucho mas” en el mercado de segundas residencias, en la costa o en capitales de provincia, que en la vivienda situada en zonas céntricas de grandes ciudades
Estas declaraciones las hizo sáiz en la presentación de un nuevo estándar de medición de superficies de inmuebles con el que se pretende armonizar los criterios de tasación precisamente en el sector residencial, aunque pretenden extenderlo a otros usos (como oficinas o centros coemrciales)"
Esta claro que hay que adaptarse a la situación si se quiere sobrevivir
Una vivienda unifamiliar media en estados unidos cuesta 114 mil euros: 220m2, parcelita, parking para 3 vehículos... pero nosotros tenemos el solecito, los ladrillitos de inmejorable calidad... y el record mundial de paro.
Felicidades.
_________________________________________________
Jueves, 19 Mayo, 2011 - 17:14
Publicado por equipo@idealista
Los expertos esperaban que se vendieran 5,2 millones de viviendas en tasa interanual en abril. En comparación con el mes de abril del año anterior, se vendieron un 12,8% menos. El precio medio de la venta de viviendas cayó un 5% con respecto al mismo mes del año pasado, hasta los 163.700 dólares (114.886 euros) y un 37% de las ventas procedieron de viviendas embargadas
Evidentemente si la economía real va mal los trapicheos con el dinero acabarán por ser ruinosos.
Si un parásito tiene demasiado éxito acabará matando a su huésped, así es que hay que sacar el jugo pero sin pasarse.
Nos explicabamos hace poco como funcionaban los cortos: tomando acciones prestadas para hacer caer el precio de un valor y después comprar a precio de ganga. A eso se llama alterar el valor de las cosas. Muy ético.
¿ De quien es el dinero que se invierte ?. Nosotros ponemos 100 eur. En el banco, después 90 eur. Desparecen y son dedicados a este juego sin que sepamos nada.
No nos dan prácticamente nada de intereses, pero si el banco se arruina hay que rescatarle y si vamos a por nuestro dinero los políticos nos montan un corralito. Me caen fenomenal los bancos y su actividad.
Todo se basa en la idea de que existe una cosa llamada mercados, que son algo impersonal y que funciona automáticamente y encima es justa.
Esta crisis es el resultado de una estafa masiva, comenzando por las hipotecas subprime y, en el caso español, continuando con la burbuja inmobiliaria.
Todo sector ruinoso acaba pidiendo subvenciones o ayudas para funcionar, en vez de analizar el por qué es ruinoso y solucionarlo.
Esto es complicidad de los banqueros con los políticos.
No veo mercado sino corrupción.
La economía española ya no oscila en lo que era normal antiguamente, es decir, entre la recuperación y la recesión, sino entre el estancamiento y la recesión y viceversa.
Pagar unos intereses del 3% está muy bien, con estos intereses realmente pagas aproximadamente el mismo importe que un alquiler y amortizas ya de entrada los primeros años, cerca del 50%, o sea que para una letra de 800€, es como si pagaras un alquiler de 400€, si los intereses no pasan del 4% es como un alquiler fijo sin revisiones, como de renta antigua, además con las desgravaciones de hacienda te puedes ahorrar otros 21.000 euros por hipoteca en estos importes bajos
Con unos precios rebajados en torno al 30% la compra es claramente mejor inversión que el alquiler, el único problema es que se tiene que ser una persona ahorradora, trabajadora y solvente, y dar una entrada de aprox. El 20%, y esto es lo que ahora es más complicado, la sociedad se partirá en dos, los hormiguita y los cigarra, hay un refrán que dice "quien de joven no trota de viejo galopa", cada uno que haga lo que quiera, es su vida.
Las hipotecas no son un problema, al contrario, históricamente ha sido la forma de ahorrar de la calse trabajadora, el problema de estos años es que se han concedido sin criterio y sin profesionalidad, de haber conservado unas mínimas normas de concesión no se habría producido la burbuja.
Darle todas las vueltas que querais este negocio está muerto para los apis, en 2011 se venderán una cuarta parte de las viviendas que se vendieron en 2010 que ya fue un desastre.
El que quiera y pueda que aguante, pero si es capaz de vender una vivienda en los próximos 12 meses que se de por satisfecho. Tenemos todo en contra,, final de la desgravación, nada tenemos que hacer con la banca en contra y dando prioridad a la venta de sus inmuebles,cada vez más paro e inestabilidad,Euribor para arriba,vpo sin adjudicar a mantas,acceso de compradores y vendedores particulares a los portales de Internet gratis,malísima prensa de los profesionales del sector, y unos gastos medios mensuales muy altos ( alquiler del local,lsuministros,gastos de personal,gasto de publicidad ) etc etc
Coje una silla de tu oficina, te sientas, pones música y piensas en el negocio que has generado en los últimos tres meses , en las prespectivas de futuro a corto plazo y en los gastos mensuales,, lo normal es que te levantes cojas mañAna el teléfon y a cerrar,, por cierto si eres autónomo cuando dejes de cotizar ni tienes paro ni asistencia sanitaria.
Madrid-04-10-2011
Para poder comentar debes Acceder con tu cuenta