Las estadísticas demuestran que cada vez se dan menos hipotecas en España, pero ¿cómo son las hipotecas que sí son concedidas? la crisis no solamente ha afectado al número de préstamos hipotecarios concedidos, sino también a sus características
Más hipotecas mixtas, de menor importe y a menor plazo
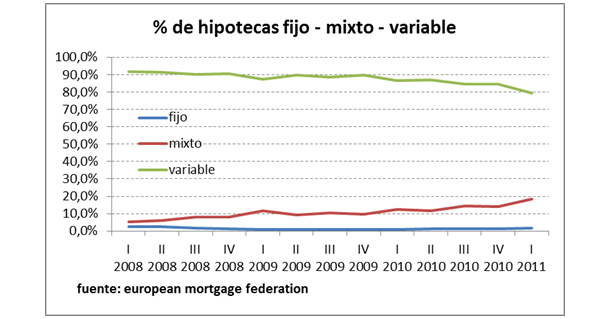
La incertidumbre sobre la evolución de los tipos de interés, así como de la propia economía doméstica han llevado a un incremento de las hipotecas mixtas. Se trata de hipotecas en las que durante un período inicial de normalmente entre 3 y 5 años el tipo de interés es fijo y después pasa a ser una hipoteca variable normal con revisiones periódicas cada año o seis meses
En el cuadro siguiente se puede ver cómo estas hipotecas han pasado de ser casi inexistentes a copar poco menos del 20% de las nuevas hipotecas concedidas
Menores plazos e importes
El plazo medio de las nuevas hipotecas y el importe medio se han reducido sensiblemente frenando la escalada que sufrieron durante la burbuja. Este cambio de tendencia se debe sobre todo a la modificación de criterios de riesgo de los bancos, que exigen una mayor entrada o desembolso inicial. Esto unido a la caída del precio de la vivienda llevan a que se soliciten hipotecas por un importe medio inferior. No obstante, llama la atención el hecho de que desde mediados de 2009 esté creciendo de nuevo el plazo medio, que ha pasado de unos 290 meses (24 años y 2 meses) a más de 310 meses (25 años y 10 meses)

El tipo de interés de las hipotecas: ¿un espejismo?
El siguiente cuadro muestra una comparativa de los tipos de interés más representativos en diferentes países de la unión europea
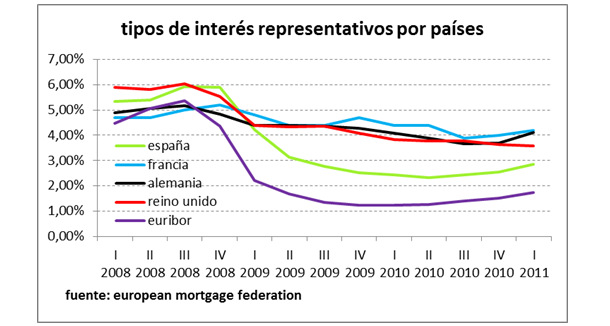
Aunque los datos no reflejan las subidas de tipos experimentadas durante los últimos 6 meses de este año, se puede observar cómo la mayor parte de los grandes países europeos han aprovechado la caída del Euribor para incrementar sus márgenes. En España, las ofertas bancarias dejan el tipo de interés de las hipotecas por debajo de la media y resulta llamativo los tipos de interés para hipotecas del reino unido. Allí no hay Euribor, sino libor y actualmente tiene un interés inferior al Euribor. Sin embargo, sus bancos cobran un tipo de interés cercano al 4%
¿Hacia dónde vamos?
Sin especular sobre cómo evolucionará el Euribor, sí podemos esperar que la tendencia a hipotecas de menor importe, a plazos de 25-30 años y mixtas (con un período inicial fijo) se consolidará y la lógica nos lleva a pensar que el diferencial que aplican las entidades seguirá subiendo para mejorar la rentabilidad de las hipotecas (por desgracia para los nuevos hipotecados)
Si estás buscando hipoteca o necesitas mejorar la actual, en idealista.com ofrecemos un servicio de asesoramiento en idealista.com/hipotecas
Lo más leído



Lo más destacado




32 Comentarios:
Todavia no ha pasado lo peor de la tormenta financiera, todavia no hay ninguna huelga general, todavia no hay medidas de fondo que marquen el ritmo de un cambio estructural del sistema [ni en España ni en el mundo].
El que quiera creer que su , los pisos han tocado fondo que compre, pero francamente:
¿Comprarias un piso de 170m que alquilan en 1200 euros y te lo venden en 550.000 euros?
¿Pagarias una hipoteca de 3000/mes frente a un alquiler de 1200/mes?
Tu siempre pones el mismo ejemplo, tontin, ese no es un piso medio ni de referencia si haces la comparación con un piso de 170.000 euros dando una entrada del 20% 34.000 euros, te queda una hipoteca de 136.000 a 30 años, al 3% pagas 573,38 €, de ellos amortizas 233,38 el primer año que ya son tuyos o sea que estás pagando un alquiler real de 340€ al mes eso el primer año, ese mismo piso en el mercado de alquiler no baja de los 700-800 euros en una ciudad como Barcelona, al final de los 30 años el piso es tuyo, si lo alquilas habrás, pagado en ese periodo 252.000 euros en alquileres, suponiendo que el casero no te suba cada 5 años, tú una de dos o eres un paleto analfabeto que no sabes hacer números o pretendes que los demás somos tontos y nos vamos a creer tu clasico ejemplo del piso de lujo que has visto por ahí, mirate la media y deja de mentir, defiende tus ideas con argumentos veraces omite lo que no te interese, pero no seas tan burdo y repetitivo.
A ver, listo, ¿Porqué no haces esos números con el importe de 600.000 euros? Vale te los hago yo que a tí no te interesa para no echar por tierra tu argumento. Pues resulta que si tú quieres vivir en determinada zona de una buena ciudad encuentras que piden 600.000 euros por ese piso que tanto te gusta. Y ahí van tus cálculos: debes tener un 20% (vale, a tí te perdonan los impuestos y los demás gastos de la compraventa, por tu cara bonita) que son 120.000 euros (quien los pillara eh?), Te queda una hipoteca de 480.000 euros, a 30 años (¿Porque no 40, 50 o 100? Bueno porque tú lo dices, vale) al 3% (buen tipo de interés conseguiste, ya lo quisiera el Santander para sí) pagas 2.023 euros (¿No te habrán hecho firmar un seguro de vida, otro de daños, cambiar la nómina sacarte varias tarjetas que "sólo" te cobran la cuota el primer año? Seguro que sí, lo que suma unos cuanto euros más al mes) el primer año (¿Y el siguiente, y el otro...?) De los que amortizas 823,70 que ya son tuyos (o del que venga dentro de cinco años a comprarte el piso por la mitad). O sea que estas pagando un alquiler "real" de 1.200 euros al mes que es exactamente lo que se está pidiendo por ese piso en alquiler, ahora sí, real. Claro que, si compras, también debes hacerte cargo de otras minucias como los gastos de comunidad o el IBI (que sumados, para un piso de estas características no bajan de un total de 200 euros al mes). Es decir con una hipoteca tienes unos gastos al mes que no bajan de 1500 euros (intereses, servicios adicionales que te hace pagar el banco para darte la hipoteca, gastos de comunidad, iBI) y un "ahorro" forzado de 820 euros al mes, siempre y cuando vendas por encima de lo que debes. Total, debes inmovilizar casi 2400 euros al mes. ¿Te irá bien todo en los próximos años? Ummmmm, quién sabe!.
Ese mismo piso lo encuentras en alquiler por 1200 euros al mes. Así que con los otros 1200 haces lo que te salga de la punta del. Y si en los próximo años te va mal, tus vecinos son psicópatas, te ponen un bareto de moda en los bajos del edificio o te sale de la misma punta que antes vivir en otro sitio, solo tienes que avisar al dueño, dedicar unos días a la búsqueda de otro piso con un alquiler más barato, y pagar unos 600 euros por la mudanza. La Hacienda, los notarios, los registradores y los bancos no verán un puto duro ese día que te mudes.
Por cierto, cuando pasen 30 años, tú (comprador avezado) tendrás un piso en propiedad que valdrá ... algo. Yo (inquilino comunista) tendré dinero en el banco que valdrá .... lo que le salga de los cojones al que mande entonces pero en fin, supongo que algo también
Finalmente, ahora vamos a hacer esas cuentas al 6% al tipo al que no hace tanto se estaban pagando hipotecas. Pues resulta, amigo listín, que ahora pago 2400 euros de intereses, y entonces, claro, no puedo pagar y pido que me ayuden, alcalde dame un piso! Que yo qué sabía, que soy muy trabajador y honrao y que no puedo alimentar a mis hijos.
Métete tu hipoteca por el mismo sitio por donde expresas tus falacias. Inculto
En Irlanda han desinchado la bubuja de los precios inmobiliarios en menos de 4 años ( -57%) y su economía está mejorando, en estados unidos han tardado 7 años en rebajar los precios un 52%.... en España vamos camino de seguir el ejemplo de Japón: -88% de bajada en 14 años de crisis.
En otros paises, cómo en Alemania, los precios de la vivienda son la mitad que en España aunque cobran salarios que doblan (como poco) los nuestros.. Se han dedicado a producir con tecnologia y exportar, a diferencia de los "listillos" españoles, que se han dedicado durante 10 años a traficar con ladrillos. La codicia y la ignorancia ha echado a perder nuestro futuro.
------------------------------
"Irlanda ha pinchado su burbuja inmobiliaria mientras en España se sigue manteniendo artificialmente"
idealista - Lunes, 3 Octubre, 2011 - 17:00
"John müller, director adjunto del diario el mundo, critica en un artículo cómo Irlanda ha conseguido aislar el problema de la caída de precios de la vivienda tras su burbuja, mientras en España se siguen manteniendo los precios artificialmente altos por culpa, añade, de los bancos
Müller indica que Irlanda ha salido de la crisis económica en parte por cómo ha tratado el problema inmobiliario, que también vivió una "portentosa burbuja" ya que entre 1997 y 2007 el precio de los pisos se cuadruplicó. el autor explica que sus precios están cayendo a toda velocidad (12,5% de caída en el primer semestre y pérdidas del 57% desde máximos en zonas de dublín), mientras que en España lo hacen a cámara lenta. Así, recuerda, según el banco de España (bde) la vivienda ha bajado apenas un 22% desde máximos y según el ministerio de fomento, un 16%."
Cierto que en Irlanda la corrección es mas rápida, pero hay que tener en cuenta que en Irlanda la vivienda subió mucho más y en menos tiempo que en España, que ya es decir, además en españa ya ha bajado el 30% en capitales y el 40% en la costa, lo que pasa es que mucha gente, también los bancos no van a bajar sus activos al menos estos próximos años porque prefieren alquilarlos o tenerlos cerrados, y eso desvirtúa las estadísticas, pero el piso que se vende, esos 500.000 unidades al año, lo hacen rebajados por más del 35-40% por lo tanto la corrección ya está o se está haciendo, puede que baje algo más aunque lo dudo. De todas formas no se porque os pensáis que si la vivienda baja todo se arreglará y volveremos a ser ricos, es absurdo pensar que la gente se va a tirar a la calle a comprar pisos porque estén a 120.000 euros, si el problema es que no tienen trabajo y nadie les concede una hipoteca.
En mi opinión resumiendo mucho las cosas, la situación sería la siguiente:
1- No es momento de estudiar de quién es la culpa. La culpa es de todos. Es de los países que nos hemos cargado de deudas hasta las trancas, mientras algún presidente decía que la economía se aprendía en dos tardes. Es de los bancos que se
Volvieron locos. Es de los ciudadanos que se endeudaron hasta el cuello. Y también es de Alemania. Porque fue la primera que incumplió el pacto de estabilidad, y porque siempre hemos tenido que ir todos con el pie cambiado respecto al
Ciclo, para costear su reunificación. La UE de ahora es la que reunificada Alemania ha querido. Y cuando estaba mal, todos creciendo fuerte, nos tragamos los tipos bajísimos, lo cual salvo que sea el país de los ángeles lleva a terribles burbujas, y
Cuando todos estábamos hundidos como ellos crecían el BCE nos sube los tipos.
2- Si no hacen algo los políticos la crisis se nos lleva a todos por delante. Y creo que se están olvidando las consecuencias sociales que la ruptura podría tener. Para empezar yo no descartaría revoluciones graves, e incluso en países como Grecia
Una involución política. Un golpe de estado militar si la situación se torna dramática ha sido comentada en diarios de EEUU no hace demasiado, citando informes de la CIA. Esto último no sé si es cierto o no.
Los políticos europeos están jugando a tirarse cerillas dentro de una gasolinera.
3- No cabe ninguna duda que si se toma alguna solución tiene que pasar, porque los países endeudados tienen que seguir con las medidas de austeridad.
4- Las soluciones factibles, son el que Alemania se vaya del euro , junto con sus pequeños satélites, Austria, Finlandia y demás, o bien dos euros, uno normal para ellos, uno devaluado para los demás. ....asi lo veo yo
La otra son los eurobonos, que ahora mismo sigue pareciendo la más factible.
La idea de emitir eurobonos rojos, a precio de mercado por duro que sea para los que no tengan disciplina fiscal, y a coste bajo para los que cumplan los acuerdos, los bonos azules, que han presentado ya, es una muy buena idea.
Es muy normal que Alemania piense que si emite eurobonos, los países de siempre, terminen emitiendo más deuda para seguir la espiral. Pero si se ponen esta diferencia entre rojos y azules no tiene por qué pasar eso.
5- Las soluciones de inyección masiva de liquidez no están funcionando más que a corto plazo y aumentan cada vez más las deudas. Los eurobonos son la solución, y no es una cuestión de debate, es que no tenemos otra solución. O eso, o nos
Vamos todos a freir espárragos, incluida Alemania.
6- Con todo este Belén montado, no es momento ni de plantearse la palabra : (comprar piso) , que debe estar vetada hasta que no se aclaren las cosas.
1- No es momento de estudiar de quién es la culpa. La culpa es de todos.
------
No, Atanasio, no, mayúsculo error el suyo, la culpa no es de todos. Sin ir más lejos, no es culpa mía, eso fijo, ni de muchos otros que han actuado como yo. Yo he hecho lo que tenía que hacer en todo momento, ser cauto, no gastar más de lo que ganaba y no comprar vivienda, por mucho que la deseara, si no lo veía claro. Jamás lo vi claro, sabía que podía caer la tormenta perfecta. Y cayó, pero no me pilló por sorpresa.
No aceptaré que nadie, absolutamente nadie, me meta ni en el saco de los necios ni en el de los ache de pés.
----------------
Totalmente de acuerdo. Muchos pensamos igual
Los golfos e ineptos no se conforman con "socializar pérdidas" a golpe de decretazo, también pretenden "socializar responsabilidades", pero ninguno de ellos está dispuesto a compartir los beneficios que obtuvieron en la "época dorada"
Juas juas juas
Comprar algo que no vale ni la mitad, y acabar pagando doble de lo que nos piden después de 40 años de hipoteca..... menudo negocio para cualquier mileurista
Alquilar sale más rentable que comprar:
http://www.idealista.com/news/node/add/comment/335438/335762
http://www.idealista.com/news/node/add/comment/335438/335833
Para poder comentar debes Acceder con tu cuenta