Las estadísticas demuestran que cada vez se dan menos hipotecas en España, pero ¿cómo son las hipotecas que sí son concedidas? la crisis no solamente ha afectado al número de préstamos hipotecarios concedidos, sino también a sus características
Más hipotecas mixtas, de menor importe y a menor plazo
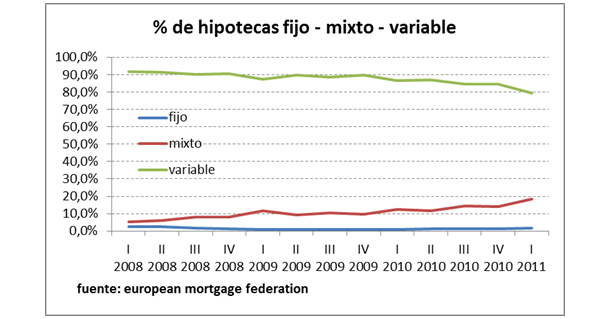
La incertidumbre sobre la evolución de los tipos de interés, así como de la propia economía doméstica han llevado a un incremento de las hipotecas mixtas. Se trata de hipotecas en las que durante un período inicial de normalmente entre 3 y 5 años el tipo de interés es fijo y después pasa a ser una hipoteca variable normal con revisiones periódicas cada año o seis meses
En el cuadro siguiente se puede ver cómo estas hipotecas han pasado de ser casi inexistentes a copar poco menos del 20% de las nuevas hipotecas concedidas
Menores plazos e importes
El plazo medio de las nuevas hipotecas y el importe medio se han reducido sensiblemente frenando la escalada que sufrieron durante la burbuja. Este cambio de tendencia se debe sobre todo a la modificación de criterios de riesgo de los bancos, que exigen una mayor entrada o desembolso inicial. Esto unido a la caída del precio de la vivienda llevan a que se soliciten hipotecas por un importe medio inferior. No obstante, llama la atención el hecho de que desde mediados de 2009 esté creciendo de nuevo el plazo medio, que ha pasado de unos 290 meses (24 años y 2 meses) a más de 310 meses (25 años y 10 meses)

El tipo de interés de las hipotecas: ¿un espejismo?
El siguiente cuadro muestra una comparativa de los tipos de interés más representativos en diferentes países de la unión europea
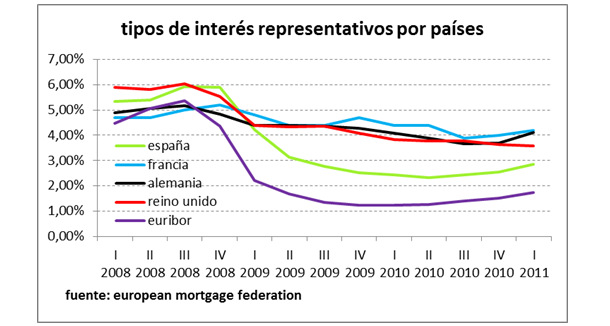
Aunque los datos no reflejan las subidas de tipos experimentadas durante los últimos 6 meses de este año, se puede observar cómo la mayor parte de los grandes países europeos han aprovechado la caída del Euribor para incrementar sus márgenes. En España, las ofertas bancarias dejan el tipo de interés de las hipotecas por debajo de la media y resulta llamativo los tipos de interés para hipotecas del reino unido. Allí no hay Euribor, sino libor y actualmente tiene un interés inferior al Euribor. Sin embargo, sus bancos cobran un tipo de interés cercano al 4%
¿Hacia dónde vamos?
Sin especular sobre cómo evolucionará el Euribor, sí podemos esperar que la tendencia a hipotecas de menor importe, a plazos de 25-30 años y mixtas (con un período inicial fijo) se consolidará y la lógica nos lleva a pensar que el diferencial que aplican las entidades seguirá subiendo para mejorar la rentabilidad de las hipotecas (por desgracia para los nuevos hipotecados)
Si estás buscando hipoteca o necesitas mejorar la actual, en idealista.com ofrecemos un servicio de asesoramiento en idealista.com/hipotecas
Lo más leído



Lo más destacado



32 Comentarios:
El problema es que un españolito tiene que pagar el equivalente a 10,5 salarios brutos anuales medios (21.800 eur.) para comprarse una casa, cuando en cualquier pais desarrollado la compran con 3 o 4, y pueden ahorrar, invertir, crear empresas..
Hay disparates que no se pueden sostener durante mucho tiempo y acaban cayendo por su propio peso, caso de España.
Yo estoy muy alejado de actitudes radicales pero lo de los bancos espanoles no tiene nombre. Tienen toda una maquinaria ideada , estructurada y perfectamente preparada para joder literalmente a la gente. Son los maximos y digo bien maximos responsables de la burbuja inmobiliaria y por lo tanto de la crisis y de los 5 millones de parados pero nunca escucharas en los medios de comunicacion ni a los politicos la mas pequena critica hacia ellos. Su connivencia estan absoluta con los partidos politicos ya sea financiandoles las campanas o sus megaproyectos de todo tipo que a la sazon luego pagamos todos,o proporcionandoles trabajo de diectivos o de asesores que los mayores esfuerzos se centran en rescartarlos. Le embargan con suma facilidad la vivienda a las familias , las subastan a los mafiosos subasteros a menos de la mitad de lo que le costo a la familia embargada y cuando la venden a particulares mantienen su precio artificialmentw para ver si pican enganabobos. Estan subiwndo las comisiones de todo y si se reducen el numwro de anos de hipotecas aumentan y disminuyen el diferencial segun sus intereses, o solo concwden sus hipotecas a sus pisos a precios sobrevalorados o lo que es peor en bancos ya intervenidos sus directivos se jubilan o se les imdeniza a precio de oro con el dinero de todos. Vamos no deberia comprar ni dios que no pudiera pagar a toca teja . Somos todos culpables por no meter a esta gente en la carcel.
"Yo estoy muy alejado de actitudes radicales pero lo de los bancos espanoles no tiene nombre. Tienen toda una maquinaria ideada , estructurada y perfectamente preparada para joder literalmente a la gente. Son los maximos y digo bien maximos responsables de la burbuja inmobiliaria y por lo tanto de la crisis y de los 5 millones de parados pero nunca escucharas en los medios de comunicacion ni a los politicos la mas pequena critica hacia ellos."
_________________________________
Pues preparate porque te vamos a sacar el higado, amiguito. Vamos a exprimirte hasta la última gota de sangre a ti y a tu familia porque nosotros no podemos renunciar a nuestro tren de vida ni a nuestros bonus.
Habeis nacido para ser ganado al que ordeñar y nos vais a "subvencionar" la clases de equitación para nuestras hijas, los créditos del frob y el banco malo para nuestros ladrillos, muertos de hambre.
Curioso: el importe medio de las hipotecas ha pasado de 150 mil a 110 mil euros en sólo 4 años
---La crisis tiene que empeorar muchisimo más aún... antes de mejorar
---Se ha usado la ilusión monetaria que logró convencer a los ciudadanos que endeudarse significaba ser más rico, sin que, en realidad, se operara cambio alguno en su situación
---Intuyo que sus propietarios son los típicos "engañados" que compraron por invertir, se han dejado unos ahorros y ahora solo tienen el coste del IBI, la comunidad ,basuras ,impuestos a mogollon ,actuales y futuros .... están agobiados, y
Jodidos [por la estafa].
---Mientras no se reactive la venta de inmuebles estamos condenados a una larga travesía de miseria y esto pasa por abaratar los precios de los mismos guste o no ya que lo que no se pierde con el precio se pierde con el tiempo.
---El que los bancos estén financiando sólo sus propios pisos es una alerta de "¡No comprar!" En letras mayúsculas, rojo y parpadeante, porque indica que tienen tantos pisos metidos en balance que no saben cómo quitarlos. Es cuestión de
Tiempo que esa balsa de pisos retenidas salgan al mercado hundiendo los precios
---La frase "¿Ahora o nunca? Quizá los precios suban, quizá bajen, quizá se mantengan"..... es la típica frase hecha para confundebobos.
---El "quizá los precios suban, quizá bajen, quizá se mantengan" se resumiría en que cualquier cosa puede pasar y esto es del todo falso. Cualquier cosa no puede pasar...... lo único que puede y va a pasar es que los precios seguirán en caida
Libre y hoy en día ya no hay ninguna persona pública que se exponga a seguir mintiendo y confundiendo públicamente con el temita de los pisitos sin que le caiga un jarrón de críticas.
---La sociedad ya ha abierto los ojos a base de hostias y ya no quedan más memos libres a los que estafar y arruinar de por vida.
---El mercado está muerto, sólo queda esperar a que se putrefacte......entonces compraré.
Los bancos no estan vendiendo lo que desearian, venden mas bien poco. Tienen el poder de conceder financiacion pero, al mismo tiempo se estan arriesgando mucho financiando a compradores que igual les vuelven a dejar el pufo.
Yo no se a que precios terminan vendiendo pero os aseguro que no son los precios que dicen. Un amigo acaba de ofrecer al banco el 50% de lo que pedian y el banco aun se lo esta pensando pero le dejo caer algo asi como que con un 40%
Menos era posible que lo aceptaran.
Como veis pueden pedir lo que quieran pero se pliegan a ofertas mucho menores, posiblemente menores a lo que en general aceptan los particulares.
Cualquiera que quiera comprar un piso a un banco seria muy estupido si no apretase las tuercas todo lo que pueda. Encima, es un banco, no te van a echar a la calle a cajas destempladas como alguno de esos particulares de que "yo no
Malvendo". Se les puede ofertar lo que se quiera que os sorprenderia lo que estan dispuestos a aceptar... y ya veremos lo que aceptaran mañAna cuando esten desesperados con el stock que les sale de las orejas.
Los bancos no estan vendiendo lo que desearian, venden mas bien poco. Tienen el poder de conceder financiacion pero, al mismo tiempo se estan arriesgando mucho financiando a compradores que igual les vuelven a dejar el pufo.
----------------------------------------
Hoy mismo, el gobernador del banco de España, segun noticia de cincodias.es, reconoce que la mora del sector bancario, puede acercarse este año al 8 por ciento y que seguro batira el record del año 1994, entre otras cosas, segun el, porque un 8 de ahora se asemeja al 12 por ciento de esa fecha
No compreis, los bancos van a tener que rebajar y rebajar, porque a la caida del valor de los pisos, les tienen que añadir los gastos de escritura, ibi, comunidad etc..estan axfisiados del todo
[Lo pongo para que sepamos donde estamos]
Un pequeño experimento que hice hace tiempo con mi vivienda habitual: piso nuevo [menos de 5 años], 90 m2, extrarradio de Madrid pero bien comunicado con el centro, plaza de garaje y trastero. Precio de compra, 240.000€
Puse el anuncio en idealista durante 6 meses, a su precio de venta, para tantear el mercado.
La UNICA oferta que me hicieron en ese tiempo estaba condicionada a un precio de 180.000€, es decir un 25% de bajada.
Y eso que afortunadamente me hacen ofertas por el piso, otros cuentan que no tienen ni la suerte en que se interesen por los suyos.
La he vuelto a hacer picado por la curiosidad en estas fechas, y las ofertas son del 45% de bajada
Invito a los posibles dudosos a que la hagan,..... yo estoy haciendo todavia la instrospeccion mental de la situacion
Cada cual que extraiga sus conclusiones.
La familia de mi madre intenta vender un piso en simancas, Madrid. Zona obrera piso de 50 metros, con unos 55 años, mas o menos.....
En el año 2007, se pagaban cerca de 200 mil euros por uno de estos zulos, este al menos con ascensor.
Intentaron venderlo por 130 y estuvieron a punto a principios del años pasado, pero por temas de papeleos de herencia no pudieron
Ahora lo rebajaron a 100 mil. Dicen que habia un posible comprador, para nadie sabe donde esta....
Y seguro que al final , si consiguen venderlo , sera por bastante menos de 100 mil
A mi me preguntan que si yo estoy interesado, pero yo se, que si este pais hubiera hecho las cosas con coherencia, ese piso no valdria ni 50 mil....asi que no tengo ninguna prisa por comprarlo y eso que a ese precio podria comprarlo y sin hipoteca
A mi me preguntan que si yo estoy interesado, pero yo se, que si este pais hubiera hecho las cosas con coherencia, ese piso no valdria ni 50 mil....asi que no tengo ninguna prisa por comprarlo y eso que a ese precio podria comprarlo y sin hipoteca
-----------------------------
Lo sabes tú y lo sabemos todos, que el cambalache ladrillero iba a acabar mal. Pero mientras los billetes pasaban de mano en mano, todo el mundo, incluidos banqueros y promotores, se ponían la venda en los ojos.
La estafa no estaba sustentada en la economía real, no entendía de salarios y de costes, sólo atendía a la especulación pura y dura.
Y así estamos ahora. Y lo que te rondaré morena.
Para poder comentar debes Acceder con tu cuenta