Las estadísticas demuestran que cada vez se dan menos hipotecas en España, pero ¿cómo son las hipotecas que sí son concedidas? la crisis no solamente ha afectado al número de préstamos hipotecarios concedidos, sino también a sus características
Más hipotecas mixtas, de menor importe y a menor plazo
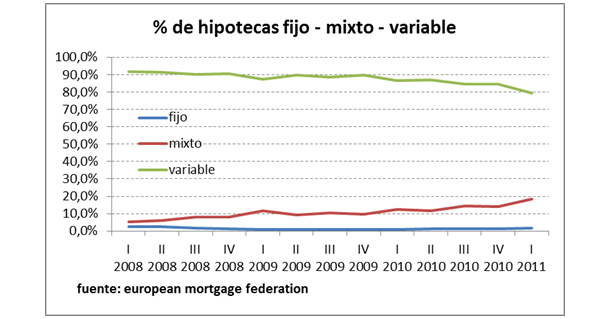
La incertidumbre sobre la evolución de los tipos de interés, así como de la propia economía doméstica han llevado a un incremento de las hipotecas mixtas. Se trata de hipotecas en las que durante un período inicial de normalmente entre 3 y 5 años el tipo de interés es fijo y después pasa a ser una hipoteca variable normal con revisiones periódicas cada año o seis meses
En el cuadro siguiente se puede ver cómo estas hipotecas han pasado de ser casi inexistentes a copar poco menos del 20% de las nuevas hipotecas concedidas
Menores plazos e importes
El plazo medio de las nuevas hipotecas y el importe medio se han reducido sensiblemente frenando la escalada que sufrieron durante la burbuja. Este cambio de tendencia se debe sobre todo a la modificación de criterios de riesgo de los bancos, que exigen una mayor entrada o desembolso inicial. Esto unido a la caída del precio de la vivienda llevan a que se soliciten hipotecas por un importe medio inferior. No obstante, llama la atención el hecho de que desde mediados de 2009 esté creciendo de nuevo el plazo medio, que ha pasado de unos 290 meses (24 años y 2 meses) a más de 310 meses (25 años y 10 meses)

El tipo de interés de las hipotecas: ¿un espejismo?
El siguiente cuadro muestra una comparativa de los tipos de interés más representativos en diferentes países de la unión europea
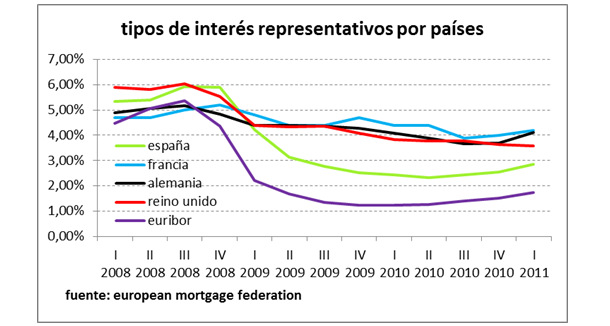
Aunque los datos no reflejan las subidas de tipos experimentadas durante los últimos 6 meses de este año, se puede observar cómo la mayor parte de los grandes países europeos han aprovechado la caída del Euribor para incrementar sus márgenes. En España, las ofertas bancarias dejan el tipo de interés de las hipotecas por debajo de la media y resulta llamativo los tipos de interés para hipotecas del reino unido. Allí no hay Euribor, sino libor y actualmente tiene un interés inferior al Euribor. Sin embargo, sus bancos cobran un tipo de interés cercano al 4%
¿Hacia dónde vamos?
Sin especular sobre cómo evolucionará el Euribor, sí podemos esperar que la tendencia a hipotecas de menor importe, a plazos de 25-30 años y mixtas (con un período inicial fijo) se consolidará y la lógica nos lleva a pensar que el diferencial que aplican las entidades seguirá subiendo para mejorar la rentabilidad de las hipotecas (por desgracia para los nuevos hipotecados)
Si estás buscando hipoteca o necesitas mejorar la actual, en idealista.com ofrecemos un servicio de asesoramiento en idealista.com/hipotecas
Lo más leído



Lo más destacado




32 Comentarios:
Lo sabes tú y lo sabemos todos, que el cambalache ladrillero iba a acabar mal. Pero mientras los billetes pasaban de mano en mano, todo el mundo, incluidos banqueros y promotores, se ponían la venda en los ojos.
La estafa no estaba sustentada en la economía real, no entendía de salarios y de costes, sólo atendía a la especulación pura y dura.
Y así estamos ahora. Y lo que te rondaré morena.
------------------------------
Yo lo resumiria asi: pais de toros, fiesta, sol y de personas que vocean cuando hablan. De personas que no respetan los pasos de peatones, ni ceden sus asientos a las personas ancianas ni embarazadas.
Pais de paletos ladrilleros
Curioso, en el verano del 2007, con el Euribor al 4,5% (supongamos un diferencial de cero), si la hipoteca media era de 150.000 a 28 años, sale de media una cuota hipotecaria de 800€.
Ahora, con el Euribor a 2 y poco por ciento, con la cantidad media actual de 110.000 euros a 26 años, sale una cuota hipotecaria de 460 euros.
Es decir, el esfuerzo que la gente puede o esta dispuesta a hacer para pagar la hipoteca, es casi la mitad de que pagaba durante la burbuja. Esto da que pensar sobre los precios de los pisos.
Para poder comentar debes Acceder con tu cuenta