
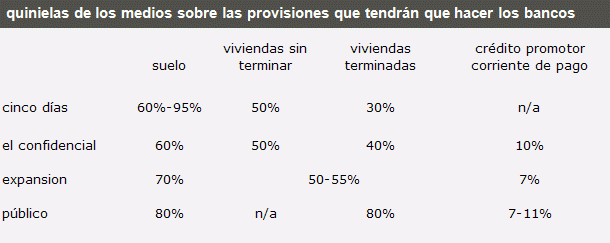
La última propuesta del gobierno para la reforma financiera sería más liviana de lo temido inicialmente. Según el confidencial, la provisión para suelo se quedará en el 60%. En el caso de las promociones en curso será del 50% y para las viviendas terminadas, del 40%. También se exigiría una nueva provisión genérica por el 10% del crédito promotor al corriente de pago. Luis de guindos, ministro de economía, acabará con las quinielas esta tarde, cuando presente la reforma que mañAna se aprobará en el consejo de ministros
Estos porcentajes aparecen en un borrador remitido por el ministerio de economía aunque pueden variar en la comisión delegada de asuntos económicos que se celebra hoy jueves y de donde saldrá la versión definitiva que se aprobará mañAna viernes en el consejo de ministros. Según este borrador y tal y como publica el portal Elconfidencial.com , Las provisiones sobre suelo y sobre las promociones en curso se restarán del capital pero sobre vivienda deberán cargarse contra resultados
Estas provisiones son más livianas que las anunciadas en semanas anteriores por diferentes medios de comunicación, incluido elconfidencial.com, que llegó a publicar que las provisiones sobre suelo rústico llegarían al 100%. El diario "cinco días" informó de que el gobierno obligaría a provisionar el suelo rústico al 95%, el urbanizable, al 60%, las promociones no acabadas, al 50%, y las terminadas, al 30%
Varios medios de comunicación han publicado sus quinielas y no casan entre ellas aunque convergen en valores cercanos. Por ejemplo, el diario "expansión" asegura que el saneamiento que el gobierno impondrá a la banca provocará un tsunami en el sector. Señala que el suelo tendrá que ser provisionado al 70% y la cobertura de los créditos morosos del sector promotor subirá hasta el 40% durante los primeros doce meses. La norma actual obliga a provisionarlos al 100% después de un año de impago, pero en el sector no se descarta que se adelante el plazo. En cuanto a los créditos en riesgo de entrar en mora podría ser provisionado hasta el 40%. Además, los bancos podrían verse obligados a provisionar el 7% de los créditos del ladrillo todavía buenos
Por su parte, el diario "público" anuncia que las pérdidas de valor que tendrán que asumir las entidades en sus activos inmobiliarios serán de una media que rondará el 80% en el caso del suelo y las promociones en construcción que estén paradas. También afirma, igual que el diario “expansión”, que los bancos tendrán que provisionar el 7% de los créditos a promotoras y corrientes de pago
Otra novedad que habrá en la reforma financiera es que el fondo de rescate (frob) emitirá deuda para financiar el fondo de garantía de depósitos (fdg), que prestará ayudas a las entidades que no tengan capacidad de hacer estos saneamientos ni por sí solas aun después de haberse fusionado
Lo más leído






53 Comentarios:
Si ya lo digo yo.
"Descenso suave".
Y ojo, yo prefiero un buen hachazo para volver a levantarnos.
Es decir prefiero perder la mano, que no el brazo entero por gangrena.
Miremos atras.
¿No creeis que si la bajada de precios que hemos tenido en 4-5 años, si se hubiera hecho en 1-2 años, ahora estariamos mejor?
-----------------------------
Me permite preguntar: ¿En qué medida un hachazo sería mejor para nuestra economía? No sólo económicamente, sino también socialmente, ¿Ha sopesado lo que podría suponer el "hachazo" al que se refiere?
Uno de los mayores problemas de la situación actual es la confianza (no sólo de los mercados, sino también de las propias personas, que no saben si sus puestos de trabajo están garantizados). Por lo tanto, las correcciones -totalmente necesarias, concuerdo con Ud.- tienen que realizarse, pero intentando impactar lo menos posible a la confianza y la estabilidad.
Estamos en un mundo globalizado, donde un "hachazo" puede provocar, por ejemplo (y lo hemos visto), una falta de credibilidad hacia los mercados, y que se dispare el interés sobre la deuda hasta un nivel de requerir ser intervenidos. Y una intervención es definitivamente algo a evitar a toda costa, ya que significa pasar a un sistema donde se pierde el control de la soberanía.
-------------
Me refiero a hachazo en los precios de venta de la vivienda,
A no alargar agonias.
Empresas que llevan aguantando 3 años, o que los han aguantado y ya han cerrado, seguramente 1 añito malo hubieran aguantado.
Me referia a no pensar que el añito que viene esto se tiene que arreglar ya que a peor no podemos ir, frase muy dicha en 2009, y 2010 y .....
Coincido con usted tambien en que esos entes llamados "mercados" nos vigilan, evaluan y castigan si hacemos algo que no les gusta.
Pero sigo pensando y se que estara de acuerdo conmigo en que cuando se detecta un problema hay que solucionarlo cuanto antes, en lo que sea, lavadoras, coches, economias, paises, etc. si no se arregla todo empeora, y si tarda mucho en arreglarse, hay otras piezas que se pueden deteriorar.
Basicamente a eso me queria referir con el hachazo, la burbuja estaba llena de aire infectado, y en lugar de intentar sanear ese aire cuando esta pincho, se pusieron y se siguen poniendo todos los parches posibles, que a su vez impiden sanear el aire.
Ayer Rajoy puso en marcha, con carácter de urgencia, una de las reformas más importantes para poder sacar a España de la situación de crisis galopante en que se encuentra: la enésima reforma educativa.
Dos son los puntos claves de la reforma:
- Desviar lo más tempranamente posible a los alumnos con malos resultados (los de las escuelas públicas) hacia ramas profesionales con futuro en España: putas, ñaperos, paletas, chaperos, camareros, camellos, apis, comerciales, banqueros, subasteros, cerrajeros,..
- Elimnar la asignatura de "educación para la ciudadanía", sustituyéndola por otra con menor carga ideológica, "civismo y buenas costumbres morales", con un temario práctico y útil para la formación de los alumnos: "la vivienda es una buena inversión", "es el mejor momento para que tus padres os compren un piso con una habitación para cada uno", "la reforma laboral es necesaria", "los convenios colectivos sólo causan conflictos", "hoy la esperanza de vida es de 150 años", "en cada banco encontrarás a un amigo", "lo público es caro y lo privado eficiente".....
Elimnar la asignatura de "educación para la ciudadanía", sustituyéndola por otra con menor carga ideológica, "civismo y buenas costumbres morales", con un temario práctico y útil para la formación de los alumnos: "la vivienda es una buena inversión", "es el mejor momento para que tus padres os compren un piso con una habitación para cada uno", "la reforma laboral es necesaria", "los convenios colectivos sólo causan conflictos", "hoy la esperanza de vida es de 150 años", "en cada banco encontrarás a un amigo", "lo público es caro y lo privado eficiente".....
-------------------------------
-------------------------------
HABER SI SE LO DAN A LOS CURAS Y DEJAN DE SER PEDERASTRAS...
Tranquilos, aqui está Mariano!!! cuanta gente ha pensado que Mariano era robin hood, que se lo iba a quitar a los ricos para dárselo a los pobres.
La derecha siempre es la derecha y está del lado de los bancos, fortunas, iglesia, grandes empresarios.... vamos como siempre.
El sastre de mi pueblo don Manolo lleva casi 50 años en esa actividad y dice que no ha tomado tantas medidas como el nuevo gobierno en el tiempo que lleva.
Ninguna es a favor de los trabajadores, solo recortes y mas recortes, pero los bancos sin problemas todo el dinero que necesite, mantienen los sueldos sus directivos muchos ganan millones al año y ala oyendo lo ultimo en musca en España que es ""la vida sigue igual""
El modelo, el que aún es nuestro modelo (el lema de Davos de este año ya dice que lo va a seguir siendo por poco tiempo más) caracterizado por ese ‘estado de bienestar’ que le caracterizó durante dos décadas, se empezó a resquebrajar en el 73. En los 80 el offshoring de todo hacia todas partes y el inicio del fin de la vinculación entre ‘crecimiento’ y ‘empleo’ prolongó una ilusión que entre el 87 y el 91 explotó por lo monetario y que se remendó a base de más y más, y más aún, crédito desde ahí hasta el 2007. Pero ya está, se acabó, no hay más, la cosa no da más de sí.
La capacidad de endeudamiento de todos se ha agotado, es un agotamiento físico, esencial, primario. Ha pasado lo que sucede con un muelle cuando e estira, y estira, y estira: llega un momento que su elasticidad se rompe, y eso ha sucedido con nuestro modelo: ha agotado la capacidad que tenía para continuar creciendo al acabarse la capacidad de consumir ya que no puede pagarse lo que se debería consumir para seguir creciendo; pero, además, el volumen de lo que se debe es tan absolutamente monstruoso que no se puede pagar; y, para colmo las cantidades que se era necesario consumir para seguir yendo a más eran tan tremendas que suponían acabar aceleradamente con unos recursos que hoy se saben escasos.
Quienes hablan de que para salir hay que seguir-con-más, o no son conscientes de las implicaciones de su postura no de donde estamos: la economía y todos los humanos; o son unas cigarras que piensan que después de ellos el diluvio; o son seres beatíficos que creen que cuando estemos cayendo por el abismo alguien nos colocará un paracaídas Salvador. No, pienso que ya no hay lugar para más estímulos, ni para más gasto: al rey ya se ha acabado la pólvora porque hasta el rey no puede pagar lo que debe.
La salida a esta situación, pienso, es liquidar lo que imposibilita salir del pozo en el que nos hallamos y, una vez fuera, emprender un camino diferente a fin de no caer en un pozo como el que hemos caído.
Santiago Niño-Becerra. Catedrático de Estructura Económica.
Hoy en hipoteca.com, me ofrecen una hipoteca, para una cantidad de solo 56.000 euros, pagando el 20 por ciento mas gastos, por Euribor mas 2,4...casi nada
Asi, estos putos bancos, no van a vender ni los pisos mas baratos
Hoy en hipoteca.com, me ofrecen una hipoteca, para una cantidad de solo 56.000 euros, pagando el 20 por ciento mas gastos, por Euribor mas 2,4...casi nada
Asi, estos putos bancos, no van a vender ni los pisos mas baratos
----------------------------------------------------
Comprendo su situación amigo, pero debe ver también la posición del banco. Imagínese que en lugar de pedir un préstamo, usted tuviera los 56.000 euros y quisiera ponerlos a un depósito a plazo fijo durante un plazo concreto (por ejemplo, el plazo que le haya pedido a su banco, ¿10 años?).
En tal caso, ¿Qué interés le exigiría al banco en las condiciones actuales? Para que tenga una referencia, los depósitos a un año están premiados con unos intereses entorno al 3.1%. Si en lugar de depositarlos durante 1 año, el banco se quedara su dinero durante 10 años, en el contexto actual, ¿Qué interés le exigiría Ud.?
Si hace números, el 2.4% + Euribor está entorno al 4.2% - 4.3% aproximadamente, un valor nada malo en las circustancias actuales de restricción de crédito. Si tiene posibilidad, no dude en aceptarlo, y ahorre dinero a través de amortizaciones anticipadas, ahí es donde verdaderamente se ahorran intereses.
Un abrazo
Para poder comentar debes Acceder con tu cuenta