
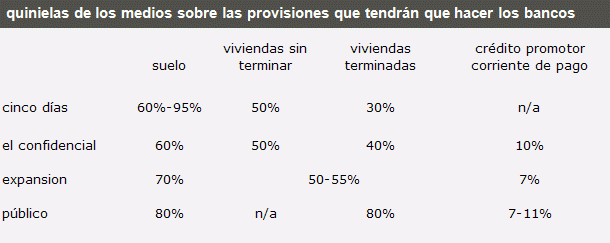
La última propuesta del gobierno para la reforma financiera sería más liviana de lo temido inicialmente. Según el confidencial, la provisión para suelo se quedará en el 60%. En el caso de las promociones en curso será del 50% y para las viviendas terminadas, del 40%. También se exigiría una nueva provisión genérica por el 10% del crédito promotor al corriente de pago. Luis de guindos, ministro de economía, acabará con las quinielas esta tarde, cuando presente la reforma que mañAna se aprobará en el consejo de ministros
Estos porcentajes aparecen en un borrador remitido por el ministerio de economía aunque pueden variar en la comisión delegada de asuntos económicos que se celebra hoy jueves y de donde saldrá la versión definitiva que se aprobará mañAna viernes en el consejo de ministros. Según este borrador y tal y como publica el portal Elconfidencial.com , Las provisiones sobre suelo y sobre las promociones en curso se restarán del capital pero sobre vivienda deberán cargarse contra resultados
Estas provisiones son más livianas que las anunciadas en semanas anteriores por diferentes medios de comunicación, incluido elconfidencial.com, que llegó a publicar que las provisiones sobre suelo rústico llegarían al 100%. El diario "cinco días" informó de que el gobierno obligaría a provisionar el suelo rústico al 95%, el urbanizable, al 60%, las promociones no acabadas, al 50%, y las terminadas, al 30%
Varios medios de comunicación han publicado sus quinielas y no casan entre ellas aunque convergen en valores cercanos. Por ejemplo, el diario "expansión" asegura que el saneamiento que el gobierno impondrá a la banca provocará un tsunami en el sector. Señala que el suelo tendrá que ser provisionado al 70% y la cobertura de los créditos morosos del sector promotor subirá hasta el 40% durante los primeros doce meses. La norma actual obliga a provisionarlos al 100% después de un año de impago, pero en el sector no se descarta que se adelante el plazo. En cuanto a los créditos en riesgo de entrar en mora podría ser provisionado hasta el 40%. Además, los bancos podrían verse obligados a provisionar el 7% de los créditos del ladrillo todavía buenos
Por su parte, el diario "público" anuncia que las pérdidas de valor que tendrán que asumir las entidades en sus activos inmobiliarios serán de una media que rondará el 80% en el caso del suelo y las promociones en construcción que estén paradas. También afirma, igual que el diario “expansión”, que los bancos tendrán que provisionar el 7% de los créditos a promotoras y corrientes de pago
Otra novedad que habrá en la reforma financiera es que el fondo de rescate (frob) emitirá deuda para financiar el fondo de garantía de depósitos (fdg), que prestará ayudas a las entidades que no tengan capacidad de hacer estos saneamientos ni por sí solas aun después de haberse fusionado
Lo más leído



Lo más destacado




53 Comentarios:
Dinero para los bancos, si
Y luego saben que hacen con el
Indemnizaciones millonarias a sus directivos
Iros a tomar por culo!!
Revolución social ya!
Debieramos acabar con esas sucursales de bancos, las super villas millonarias, con nuestro dinero pagadas ademas...
Jojoooooooo
Pues las medidas no han resultado ser "nada livianas"
¡¡A joderse, especulacerdos!!
El fraude sistemático de bancos y otras empresas cotizadas en bolsa.
En los tiempos que corren, noviembre de 2011 en el momento de escribir este post, nadie duda de que el sector bancario está medio zombi, ya que los gobiernos no hacen más que inyectar dinero y prestar avales a los bancos, cuentan con barra libre de liquidez de los bancos centrales, y a pesar de todo no pueden conceder créditos.
Quiero explicar unas nociones muy básicas de contabilidad empresarial para entender fácilmente qué está pasando con los bancos hoy en día.
Cualquier empresa tiene un valor invertido para sacar rentabilidad (los activos), tiene una cantidad de dinero prestado que tienen que devolver (el pasivo), y la diferencia entre el activo y el pasivo nos da el patrimonio neto. Es la expresión más sencilla de un balance.
Si una empresa tiene más activos que el dinero que debe, entonces la cosa va bien, salvo que tenga que devolver préstamos con urgencia y no pueda vender activos a tiempo. Esto se llama tener un problema de liquidez. Se soluciona con un crédito que le permita pasar el bache hasta que materialice sus activos.
En cambio, si una empresa debe más dinero que el valor de los activos que tiene, es que está quebrada. Se dice entonces, para que suene menos pesimista, que tiene problemas de solvencia. Los problemas de solvencia se suelen intentar camuflar como de liquidez, simplemente sobrevalorando los activos y diciendo que en este momento no los pueden vender.
Es obvio decir que es ilegal sobrevalorar los activos, ya que esto permitiría a una empresa insolvente declarar falsos beneficios, y por tanto repartir dividendos y bonus a la directiva, lo que no haría mas que agravar la situación de la empresa. Por ello, cuando una empresa quiebra, se puede exigir a los accionistas que devuelvan los dividendos cobrados en los últimos años (varían según la legislación de 2 a 5) si un juez determina que hubo fraude.
Así que hemos de tener claro que la “valoración de los activos” es la madre de todas las trampas. Según la normativa contable, los activos se deben valorar a precio de mercado. Es lo que se llama el mark-to-market. Así, si los pisos bajan en el mercado un 50% de valor, los bancos que estén enladrillados tendrían que asumir cuantiosas pérdidas.
Es por esto que el mercado inmobiliario español no ajusta sus precios, pese a que no hay quien pueda pagarlos. Los bancos prefieren no vender un solo piso pero poder decir que valen mucho en su activo, que vender con pérdidas algunos pisos y tener que reconocer en su balance unas pérdidas cuantiosas que los llevarían a la bancarrota.
Así que tenemos una situación de bloqueo generada por los bancos. No pueden dar crédito porque están con el agua al cuello, no pueden permitir que los pisos bajen de precio en el mercado, y esto paraliza el sector inmobiliario y afecta gravemente a toda la economía.
¿A qué esperan los bancos? Simplemente esperan a que el miedo al colapso del sistema financiero haga que sean rescatados con el dinero de todos nosotros.
¿Y qué pasa con todos los beneficios repartidos mientras crecía la burbuja? ¿Porqué no han acumulado dinero en los tiempos de vacas gordas para que cuando vinieran mal dadas pudieran hacer frente a más pérdidas?
Pues es muy sencillo. A los accionistas no les interesa que el dinero se atesore en la empresa, porque todo el capital que la compañía acumule en su patrimonio puede desaparecer de golpe en una crisis. En cambio, si se van repartiendo beneficios manteniendo el patrimonio en el mínimo exigido por ley, cuando venga la crisis la empresa se podrá ir al carajo, que ellos no devolverán todo lo cobrado en forma de dividendos. Es una simple teoría del saqueo.
En teoría hay normas para que esto no pase, pero el problema es que los lobbies bancarios de Washington, londres y Bruselas han conseguido en las últimas décadas rebajar más y más las reservas de capital exigidas.
Y así llegamos hasta hoy. Por increíble que les pueda parecer, todo el sistema bancario está quebrado, y lo han conseguido ellos solitos a base de comprar a los políticos y a los medios de comunicación. Se ha organizado un gigantesco esquema ponzi, que en algún momento tenía que derrumbarse, y ese momento ha llegado.
Eso sí, los que han sacado beneficio de la burbuja ya han puesto su dinero a buen recaudo. Hace tiempo que han vendido sus participaciones bancarias (como prueba que la cotización de los bancos es una fracción de lo que era hace 3 años), especulan con materias primas imprescindibles y han comprado masivas cantidades de CDs apostando a que todo se va a carajo para seguir sacando beneficio de ello (los CDs sirven básicamente para eso).
Y no nos olvidemos del oro. Han trasladado su dinero al oro, que ha sextuplicado su valor respecto de 2003. Pase lo que pase, piensan con razón, el oro siempre seguirá siendo oro. Así ha sido durante milenios.
Para poder comentar debes Acceder con tu cuenta