
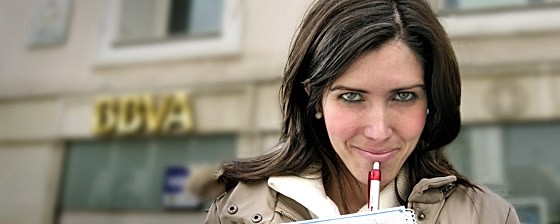
La chica de la hipoteca entra hoy en caja Madrid para ver si consigue una hipoteca en buenas condiciones. Ya ha recorrido cinco sucursales de diferentes entidades. La sucursal de caja Madrid se encuentra en pleno centro de Madrid, cerca de la cibeles
Para los que os incorporáis en este capítulo, os recordamos que idealista news ha hecho una visita por varias oficinas financieras para comprobar las ganas de los bancos de dar una hipoteca, la profesionalidad de las primeras personas que reciben a un cliente y si se dan o no hipotecas. El caso que se plantea es una pareja de menos de 30 años, con 3.000 euros al mes de salario conjunto y que quieren comprarse una vivienda en móstoles de 216.000 euros
Entramos en caja Madrid...
La empleada nada más verme me comenta que el préstamo que nos darían sería la hipoteca joven de la comunidad de Madrid. Una hipoteca que puede llegar a cubrir el 100% del valor de tasación de la vivienda, aunque para ello necesitaríamos avalistas y la comisión de riesgos de la caja estudiaría nuestra situación económica. De los bancos que he visitado es el único que nos podría prestar todo el dinero necesario para pagar el piso, aunque habría que ver en cuánto nos lo tasarían para ver realmente cuanto nos dan
Me viene a decir que por ser de la comunidad de Madrid, instrumentada a través de la dirección general de juventud y caja Madrid, no sería muy difícil cubrir el 100% del valor de tasación. No tiene comisiones ni de apertura, ni de cancelación, pero lo que sí necesitaríamos es tener contratado un seguro mínimo con ellos
La trabajadora también me advierte de que caja Madrid no deja que nos endeudemos de forma elevada y no permitirá que nuestra letra supere el 40% de nuestros ingresos mensuales. La hipoteca que me concederían es a 40 años y la revisión se hace semestralmente “para que pueda beneficiarme de las bajadas, si las hubiera, en lugar de tener que esperar un año a revisarla”, apunta mientras yo pienso que ahora bien, pero que cuando suba el Euribor mi bolsillo también será el primero en enterarse
Me dice que el tipo de interés es del 3,5% los seis primeros meses y el resto de años es el Euribor más 0,59. No tarda en decirme que mejores condiciones que las de caja Madrid no voy a encontrar en ningún otro banco. De repente a la mesa llegan refuerzos. El director de la sucursal también se ha puesto manos a la obra para intentar venderme la hipoteca. Parece que a caja Madrid aún le interesa captar hipotecados, por lo menos jóvenes
El hombre pone todo su empeño en hacerme ver que el producto de la entidad es el mejor. Hasta se hace pasar por un experto al afirmar que el año que viene el Euribor estará mucho más bajo de lo que está ahora. El interés por hacerme en caja Madrid la hipoteca es tal que la empleada me pregunta mi nombre y apellidos y me pide un teléfono de contacto, no vaya a ser que me vaya a la competencia
Me voy de caja Madrid pensando que igual que ayer me vi perjudicada por ser periodista (y no entrar dentro del grupo vip de banco pastor), hoy salgo beneficiada por vivir en Madrid y ser joven. Sin embargo, me pregunto qué pasaría si en vez de pedir esta hipoteca en una sucursal al lado de la cibeles y para una vivienda en móstoles (Madrid), la pidiera en una sucursal de la misma caja en Valencia para una vivienda en la capital del turia...
Está claro que caja Madrid juega con ventaja entre los jóvenes madrileños a la hora de dar una hipoteca en Madrid gracias a que la hipoteca procede de la comunidad de Madrid, vamos, que no quiere decir que sea tan transigente en el resto de España
Mientras me voy con esta tentadora oferta bajo el brazo, recuerdo las palabras de Miguel blesa, presidente de caja Madrid, en las que vaticinaba hace unos días que la morosidad de la caja este año podría superar el 7%... espero no entrar en ese grupo. Además, me pregunto también si blesa le dijo a zapatero el pasado lunes que ellos tienen este tipo de hipotecas subvencionada por la comunidad y que por qué no hace el gobierno central lo mismo para toda España, ya que igual que no es serio que por ser periodista te den una hipoteca peor que por ser médico, tampoco me parece justo que por ser madrileña (o mejor dicho, querer una vivienda en Madrid) me den un préstamo más favorable que por ser valenciana, andaluza, catalana, vasca o riojana
Próximo capítulo: banesto
Recopilación de capítulos:
2) hipoteca la caja de Canarias
Simulador revisión hipoteca: calcula tú mismo tu nueva cuota hipotecaria
Lo más leído






142 Comentarios:
Yo tampoco busco aprobación. Pero me gusta escuchar opiniones y casos que me hagan reflexionar. Creo que es bueno mirar, buscar, visitar y hacer ofertas a precios fundamentales (que difícilmente aceptarán hoy). No hay que esperar para independizarse, te vas de alquiler y financieramente te saldrá más rentable. Nos han comido la cabeza durante años con que la vivienda sólo sube y si esperas pierdes el tren, y se va confirmando que todo era una mentira de crédito fácil exterior. Tras 10 años en los que se han triplicado los precios, habrá bajadas muy fuertes hasta volver a los precios fundamentales. Y los barrios que más han subido serán los que más bajen.
Mucha de la gente que compró sobre plano se está dando de cabezazos porque les están entragando pisos por los que a día de hoy se está pagando un 20% menos.
Yo creo que cada uno hace con su dinero lo que le da la gana. Pero honestamente no veo la maniobra. Si es un tema temporal mejor de alquiler. Si es un tema permanente un apartamento de 1 dormitorio no vale. Y si es para invertir yo creo que es mal momento (mejor que en 2006, pero mal momento).
Me temo que no estoy de acuerdo contigo bulleimmo con que financieramente sale mejor alquilar que comprar. Ya te digo que a mí me va a salir la letra de la hipoteca un poco más baja que el alquiler por la zona habiendo dado una entrada no muy grande y sé que estoy pagando por algo que en un futuro será mío.
Aunque duela admitirlo, alquilar es tirar el dinero. A mí sólo me compensaría si verdaderamente existiera diferencia de precio entre el alquiler y la venta pero en Madrid ni en España es el caso.
Por lo que he leído, tú vives en París. Allí la diferencia es muy grande entre el alquiler y la compra y hay más cultura de alquilar porque la propiedad está inalcanzable.
Uy uy uy... "alquilar es tirar el dinero" y "pagar por algo que al final será mío". cuánto daño han hecho esas dos falacias en este país. Hacía tiempo que no las oía, pero veo que resisten.
Veamos. Apartamento de 150.000 euros. En iva, notarios y comisiones se van fácil 15.000. Ponle otros 6.000 mínimo de cocina, para hacerlo comparable.
Un apartamento en el pau te sale por unos 700 euros sin negociar, cocina instalada e inluyendo comunidad. Si le restamos comunidad, ibi, basuras y seguro se quedan en 500 euros netos al mes, 6.000 al año.
Un primer cálculo rápido nos dice que sólo con los impuestos y poner la cocina pagas 3 años y medio de alquiler. Dicho de otra forma, comprando todavía no has empezado a pagar el piso, y ya has soltado 3 años de alquiler. Y aún no hemos empezado a hablar de intereses, que sólo con los intereses de los impuestos ya te pagas un mes de alquiler al año, no te digo nada con los del piso.
Con todo, lo más grave no es esto. Es que en un escenario de deflación de precios, con los precios de los alquileres y de los pisos bajando, es un error fijar el precio de 150.000 (que ya no tiene remedio). Si el piso baja a 100.000, estamos hablando de un ahorro de 50.000 + impuestos, con el que te pagas 9 años de alquiler. Demoledor.
Así es como se hacen los números, y no con la letra de una hipoteca.
En situación estable (inflación de vivienda y alquiler), alquilar/comprar es una simple cuestión de estabilidad. Si puedes hipotecarte a 15-20 años y no vas a mudarte antes de 7 años, mejor comprar. Ahí es donde la caída tocará fondo, en mi opinión.
Muy interesantes los datos que das bulleimmo.
Sin embargo voy a hacer una reflexión. Pongámonos en el sector automovilístico. Como los precios de los coches son altos, aunque haya gente que se lo puede permitir, prefiere esperar a ver si bajan un 30% o un 50%. Como no se venden coches, las fábricas empiezan a cerrar y el paro en el sector del automóvil empieza a subir vertiginosamente. Consecuencia, que los precios de los coches bajan pero no esos porcentajes.
Extrapola a gran escala al sector inmobiliario, las casas se dejan de vender por precios desorbitados y por las hipotecas subprime, algunas constructoras e inmobiliarias quiebran, el paro aumenta enormemente en el sector de la construcción y los precios empiezan a bajar. &Iquest;de verdad piensas que los precios se van a poner en los de finales de los 90? Mis padres compraron mi casa por 8 millones hace 20 años, de verdad la gente es tan crédula que cree que vamos a volver a esos precios?
Con esto quiero decir que frenar el consumo es un grave error que lo que hace es acrecentar aún más la crisis y que el paro aumente todavía más. Hay que consumir con cabeza y de una manera responsable pero pensar que la vivienda va a bajar un 50% es ser muy iluso. Simplemente el coste del suelo y de la construcción impide que baje tanto el precio. Se reducirá porque las promotoras deberán recortar sus márgenes para subsistir.
Thunderer,que tienes toda la razon chico.yo tampoco pienso que vayan a bajar tanto como muchos desearian,por eso he comprado ya.un pisazo de obra nueva al mismo precio que lo que costaban hace dos años cualquier antro de segunda mano.deja que cada uno piense y haga lo que quiera,esta claro que a estos no los vas a convencer.no dejes que te convezcan a ti de que te has equivocado.
Un saludo.
Thunderer,que tienes toda la razon chico.yo tampoco pienso que vayan a bajar tanto como muchos desearian,por eso he comprado ya.un pisazo de obra nueva al mismo precio que lo que costaban hace dos años cualquier antro de segunda mano.deja que cada uno piense y haga lo que quiera,esta claro que a estos no los vas a convencer.no dejes que te convezcan a ti de que te has equivocado.
Un saludo.
Como os repetís tanto colega?
Con un mensaje basta.
Fotocopiadoras !!!!
Para poder comentar debes Acceder con tu cuenta