

¿Qué provincias cuentan con mayor capacidad para recuperar la demanda de vivienda? analistas financieros internacionales (afi) ha realizado un estudio para encontrar la respuesta combinando el stock de viviendas, el ajuste de los precios, las infraestructuras de la zona, la emancipación de la población, el desempleo, la renta per cápita y la reactivación de las ventas. Con estos mimbres, afi estima que Madrid, Navarra y Baleares serán las provincias que antes recuperarán la demanda de viviendas, mientras que Zamora, Ciudad Real y cáceres serán las últimas en reactivarse
Afi ha elaborado un índice de recuperación de la demanda con diversas variables: el stock de vivienda (que pesa un 20%); el ajuste desde el máximo del precio de la vivienda libre (15%); la disponibilidad de infraestructuras (5%); la demanda potencial (con un peso del 15%); la solvencia de la demanda (40%) y la elasticidad de la demanda actual (5%)
Stock
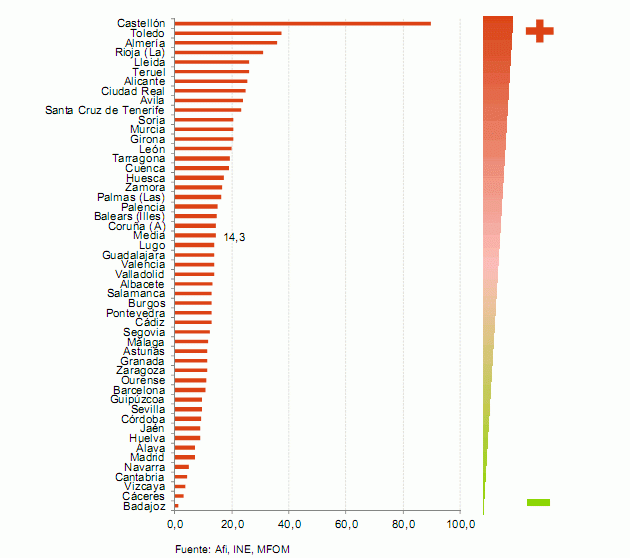
Según este índice, las provincias con mayor el stock de viviendas nuevas se encuentra en castellón, Toledo, Almería o La Rioja. En cambio, donde menos stock de obra nueva hay es en Badajoz, cáceres o Vizcaya
Precios
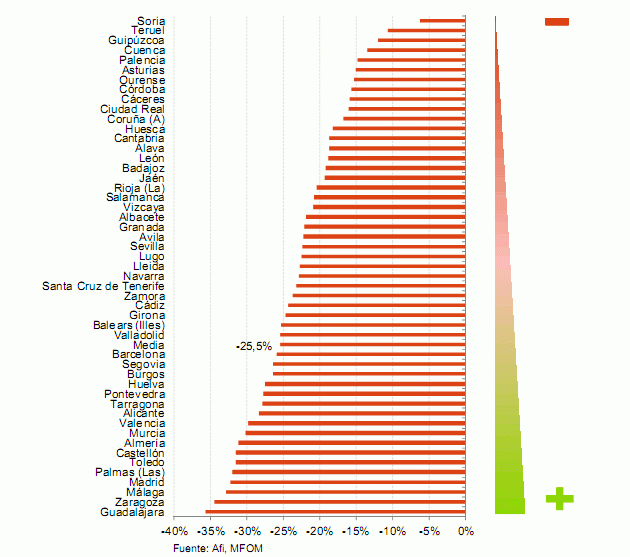
Las provincias que han registrado mayores ajustes de precios de las viviendas desde máximos hasta el tercer trimestre de 2012 son Guadalajara (con un descenso acumulado superior al 35%), Zaragoza (con una caída cercana al 35%), málaga (con más del 30% de reducción) y Madrid (con una bajada también superior al 30%). Según afi, la caída media acumulada del precio de la vivienda es del 25,5%
Infraestructuras
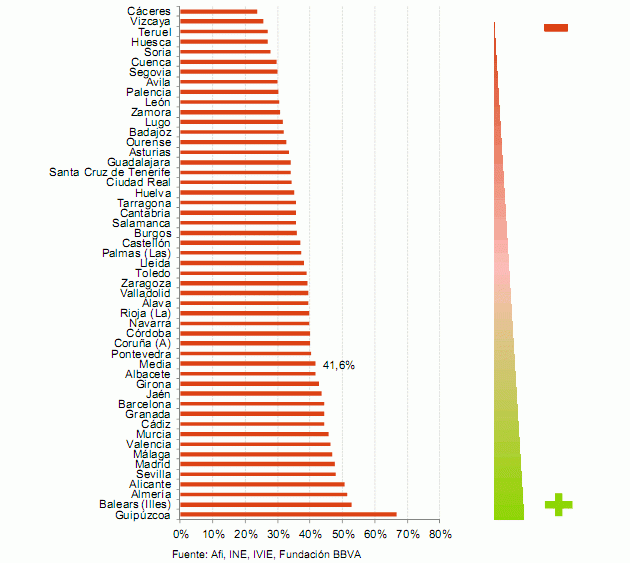
En cuanto a las infraestructuras, las provincias que cuentan con más disponibilidad de medios y servicios son guipúzcoa, Baleares, Almería Alicante, Sevilla y Madrid. En contraposición, donde menos infraestructuras hay en el entorno de las viviendas sin vender es en cáceres, Vizcaya, Teruel y Huesca
Emancipación
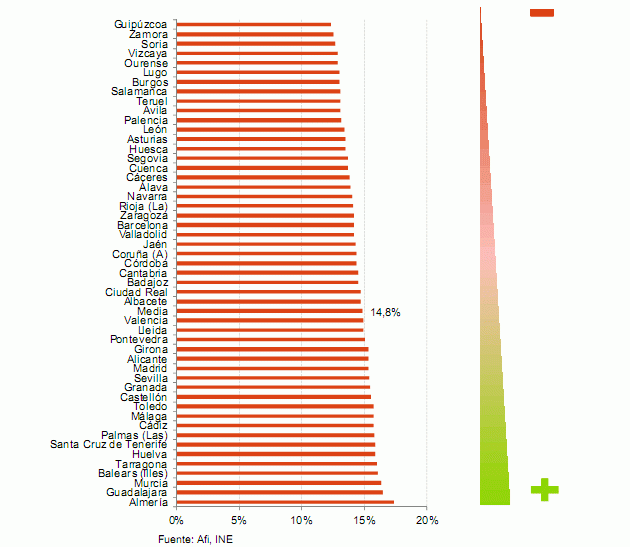
Las provincias donde hay mayor proporción de población en edad de emancipación (25-32 años) son Almería, Guadalajara, Murcia, Baleares y Tarragona. En cambio, donde menos jóvenes en edad de emancipación hay es en guipúzcoa, Zamora, Soria y Vizcaya
Paro
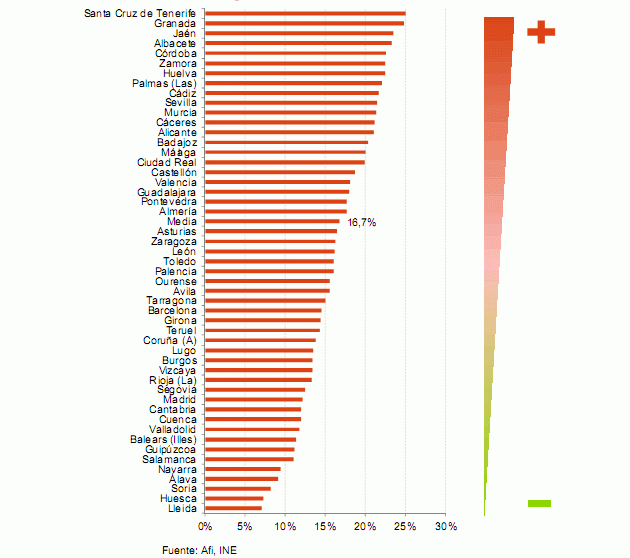
Las provincias que soportan menor tasa de paro para el colectivo de personas de entre 25 y 34 años (porcentaje sobre la población activa con datos del tercer trimestre de 2012) son Lleida y Huesca con una tasa cercana al 7%, Soria, con una tasa del 8% o álava, con una tasa del 9%. En cambio, Santa Cruz de Tenerife y Granada tienen la carga de soportar la mayor tasa de desempleo, un 25%
Renta per capita
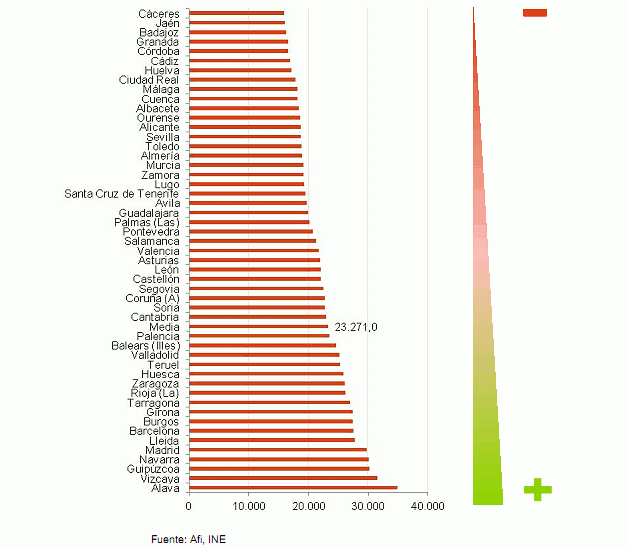
Álava es la provincia donde mayor renta per cápita hay, con 35.000 euros brutos anuales de media (estimaciones de 2011). Las provincias que le siguen son Vizcaya, con una media de 32.000 euros brutos anuales y guipúzcoa, Navarra y Madrid con 30.000 euros de media. Por el contrario, los cacereños, jienenses y pacenses son los que menor renta per cápita tienen, unos 15.000 euros brutos al año, lejos de los 23.271 euros de media de España
Reactivación de las ventas
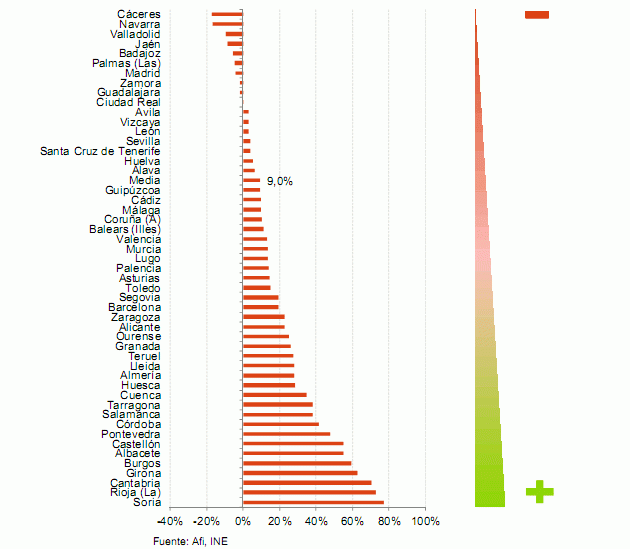
Por último, las ventas de viviendas hasta el tercer trimestre de 2012 crecieron más en Soria, La Rioja, Cantabria o gerona. En cambio, cáceres, Navarra o Valladolid fueron las provincias donde menos transacciones de viviendas se produjeron
Conclusiones
Tras analizar todos estos factores, el índice afi refleja que Madrid, Navarra o las islas Baleares son las provincias que menos tardarán en recuperar la demanda de viviendas, mientras que en el lado contrario se encuentran Zamora, Ciudad Real o cáceres

¿Dónde se encuentran los activos del banco malo?
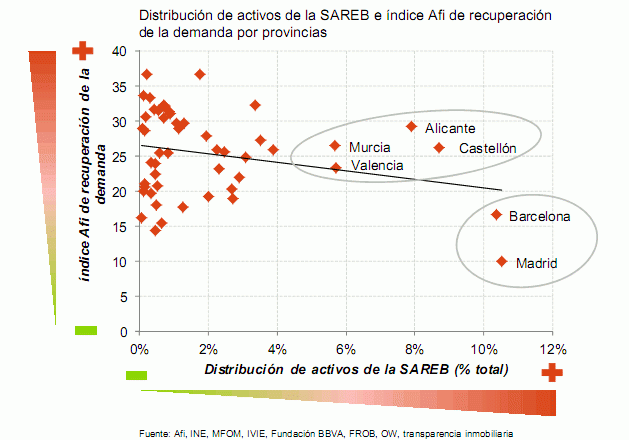
La mayoría de los activos del banco malo se encuentran en Cataluña, la comunidad Valencia y Madrid, es decir, donde más probabilidad de desinversión hay, tal y como se muestra en el siguiente gráfico
Noticias relacionadas:
¿Cómo funcionará exactamente el banco malo?
Diferencias y semejanzas entre el banco malo español y el irlandés
El banco malo se convierte en la mayor inmobiliaria de Europa (gráfico)
Exposición inmobiliaria de la banca antes y después del banco malo (gráficos)
Impacto del banco malo en las empresas inmobiliarias y oportunidades de negocio




27 Comentarios:
Ah!!! vale, gracias, a #16
Se refiere entonces a los activos que tiene
Invertidos el banco malo,
Ahora sí, por lógica,
Donde antes se recupera la demanda
Antes deja de tener esa inversión el banco...
Que se recupere antes la demanda, no quiere decir que se vaya a recuperar pronto, ¿No?
Por ejemplo Madrid podría tardar 5 años y Zamora 12.....
Y ahora que toca decir....que es el momento idóneo para comprar....jajajajajajaja
Muy bueno el articulo
Así va España, que no sabe que tiene que hacer porqué no sabe como va el País.
Si uno tiene que pensarse lo de la vivienda, lo importante es tener información fiable y actualizada para la buena toma de decisiones.
Pero si se dispone de información que hace el que te esta vendiendo el producto...pues desconfias..y los posibles errores de la toma de decisiones se multiplican.
Si estos estudios sobre el mercado inmobiliario español se hubieran dicho en su dia a sus clientes, quizá se hubieran dado cuenta de que se nos caía la casa encima
Ahora hacen los estudios para que se le caiga el sombrajo al que se libró
Si señor el articulo muy bien ....para los pardillos, claro
¿Cuánto hace que no escucháis eso de “la vivienda nunca baja”? .....Jaja
Con una tasa de desempleo por encima del 27 %, las posibilidades de encontrar a futuros compradores de viviendas disminuye sustancialmente, máxime cuando los principales compradores, los jóvenes, sufren un paro juvenil del 57 %. Es evidente que para comprar una casa primero hay que disponer de unos ingresos estables para poder pagarla y la actual coyuntura del mercado laboral no ayuda para nada.
En definitiva, ¿Qué nos espera? El exceso de oferta unido al empobrecimiento del país sólo puede hacer que el precio de las casas baje estrepitosamente de aquí en adelante.
Además, habrá que esperar a ver las reacciones tras la irrupción en el mercado inmobiliario del banco malo.
Aunque muchos señalen que éste podría aguantar los inmuebles durante años y esperar a que la inflación cubra las pérdidas, dudo que desde Europa permitan una patraña así.
Por tanto, si estás esperando a comprarte una casa, aguanta un poco más.
El pinchazo de la burbuja no ha hecho más que comenzar.
Muy bueno el articulo
Así va España, que no sabe que tiene que hacer porqué no sabe como va el País.
Si uno tiene que pensarse lo de la vivienda, lo importante es tener información fiable y actualizada para la buena toma de decisiones.
Pero si se dispone de información que hace el que te esta vendiendo el producto...pues desconfias..y los posibles errores de la toma de decisiones se multiplican.
Si estos estudios sobre el mercado inmobiliario español se hubieran dicho en su dia a sus clientes, quizá se hubieran dado cuenta de que se nos caía la casa encima
Ahora hacen los estudios para que se le caiga el sombrajo al que se libró
Si señor el articulo muy bien ....para los pardillos, claro
¿Cuánto hace que no escucháis eso de “la vivienda nunca baja”? .....Jaja
Con una tasa de desempleo por encima del 27 %, las posibilidades de encontrar a futuros compradores de viviendas disminuye sustancialmente, máxime cuando los principales compradores, los jóvenes, sufren un paro juvenil del 57 %. Es evidente que para comprar una casa primero hay que disponer de unos ingresos estables para poder pagarla y la actual coyuntura del mercado laboral no ayuda para nada.
En definitiva, ¿Qué nos espera? El exceso de oferta unido al empobrecimiento del país sólo puede hacer que el precio de las casas baje estrepitosamente de aquí en adelante.
Además, habrá que esperar a ver las reacciones tras la irrupción en el mercado inmobiliario del banco malo.
Aunque muchos señalen que éste podría aguantar los inmuebles durante años y esperar a que la inflación cubra las pérdidas, dudo que desde Europa permitan una patraña así.
Por tanto, si estás esperando a comprarte una casa, aguanta un poco más.
El pinchazo de la burbuja no ha hecho más que comenzar.
Ufffffffffffff...vuelan oigaaaaaaaa.....comprar hoy,( solo hay dos millones entre nuevas y usadas), se acaban ya mismo
Por cierto, lo de castello del fabra pepero tiene traca
Se han dado cuenta la cantidad de mensajes nuevos , y de foreros nuevos
Que censura idealista, y que recordamos solo decian verdades sobre las caidas que vienen
Idealista os oculta la verdad ,desinforman ocultando opiniones ,e inducen a compra torticera
Ya no son fiables, solo son propaganda del sistema corrupto ladrillil-politico
Un apunte demográfico
Voy a tratar de explicarme en el tema de la reducción de población, con un ejemplo sencillo y creo que comprensible para todo el mundo:
Supongamos que en una determinada comunidad, bien por imposición legal .-caso de China.- bien por circunstancias económicas y sociales, caso de España y paises occidentales, se implanta la política de un hijo por pareja. Supongamos que los nacimientos se distribuyen de forma uniforme entre ambos sexos. Que la esperanza de vida es de 75 años y la maternidad se produce en torno a los 25 años.
Partimos de una muestra de 16 parejas de 25 años que tendrán 8 hijos en total .-4 de cada sexo.- en este momento la población ha subido a 33 personas.
Segunda generación: 25 años después esas 4 parejas tienen un hijo cada una .-2 de cada sexo.-La población total será de 35 personas.
Tercera generación: 25 años después esta pareja tendrá un hijo/a. La pòpblación total será de 36 personas, pero con una esperanzá de vida de 75 años, los bisaluelos de estos últimos pasarán a mejor vida. De golpe la población pasará de 36 personas 20 personas, esto equivale a una reducción de casi el 50% en apenas 75 años.
Bien por ahi va el futuro. Los que deciden en este planeta ya han marcado ese camino. Los procesos de exclusión social; como la expulsión de la justicia mediante tasas, la progresiva privatización de la sanidad y la reducción de todo tipo de ayudas y subsidios amplificarán el proceso con respecto a dos variables:
.-Reducción de la tasa de natalidad.
.-Incremento de la tasa de mortalidad.
Conozco algunos objetivos a cumplir en los próximos 50/80 años:
Reino Unido: 30 M. De hab.
Japon: 37 M. De hab.
China: 900 M. De hab.
En el caso de España lo desconozco, aunque se que existe, posiblemente esté en torno a los 25 M. De habitantes.
Bien, junto con otro tipo de ajustes que el nuevo modelo económico esta comenzando a imponer. Mi pregunta es:
¿Cuantas viviendas sobran y van a sobrar en el futuro? ¿ Cual será el valor de esas viviendas?
Para poder comentar debes Acceder con tu cuenta