
El Banco de España ha anunciado que evaluará los decretos de vivienda que ha aprobado el Gobierno esta semana y ha mantenido en el millón su estimación de que el déficit de viviendas podría superar el millón de unidades en apenas año y medio.
Sigue a idealista/news en el canal de Whatsapp
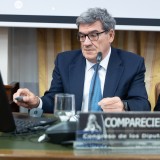
Así lo ha avanzado el director general de Economía del Banco de España, David López Salido, este 9 de octubre, con motivo de la publicación de las nuevas proyecciones económicas.
Desde el regulador financiero han reconocido que ahora mismo es demasiado pronto para hacer una primera evaluación de los decretos que ha aprobado esta semana el Consejo de Ministros y que deben votarse en la Diputación Permanente en el Congreso, dado que no cuenta con información suficiente. Pero el objetivo del organismo que dirige José Luis Escrivá es analizar la implicación para el mercado del alquiler y de la vivienda, así como sobre la financiación pública y el gasto público.
En el informe de previsiones, el Banco de España ha advertido de que la evolución de la inversión en vivienda constituye uno de los condicionantes del escenario de actividad para los próximos trimestres, por lo que mantiene a la crisis residencial como uno de los principales factores de riesgo para la economía.
Según alerta su informe de previsiones, "en los últimos años, la construcción residencial no ha aumentado en consonancia con el crecimiento de la demanda, impulsada por una intensa creación neta de hogares, lo que ha contribuido al notable incremento de los precios reales de la vivienda". Y añade que "hasta la fecha, la capacidad de respuesta de la oferta para producir nuevas viviendas ha sido menor de la esperada, en un contexto marcado por la escasez de mano de obra, el aumento de los costes de construcción y, especialmente, las dificultades en los desarrollos urbanísticos".
Mayor dinamismo de la inversión residencial en 2027
El análisis del organismo señala que la inversión residencial mantiene un crecimiento más moderado de lo previsto ante la persistencia de restricciones que limitan su mayor dinamismo esperado.
La moderación en el avance de la inversión residencial en 2026 está en línea con un menor ritmo en la ejecución de los visados y una disminución de la tasa de finalización de nuevas viviendas, la aceleración de los costes de los factores productivos o las dificultades en el acceso y la conexión a la red eléctrica, que limitan nuevas promociones. Actualmente, espera un "crecimiento estable" y "más dinámico que en 2025, coherente con la evolución observada en los visados de obra nueva y distintos indicadores del mercado inmobiliario residencial"; y apunta a un mayor dinamismo de la inversión residencial en 2027.
No obstante, detalla el Banco de España, esta evolución futura se encuentra condicionada por la persistencia de restricciones de naturaleza estructural, como son la insuficiencia de mano de obra, la lentitud de los desarrollos urbanísticos o la escasez de suelo finalista.
En un contexto de fortaleza de la demanda e incremento de los precios de la vivienda, el crecimiento de la inversión residencial dependerá de la capacidad de respuesta de la oferta. El aumento sostenido de los precios reales de la vivienda se produce ante un incremento del diferencial acumulado desde 2021 entre la producción de nuevas viviendas y la creación neta de hogares.
Este déficit de vivienda nueva debería favorecer un mayor dinamismo de la inversión residencial, si bien la actual rigidez de la oferta de vivienda limita su crecimiento esperado en los próximos trimestres. Asimismo, un mayor grado de ejecución de los distintos programas públicos de construcción de vivienda protegida -promovidos por las Administraciones central, autonómica y local- impulsaría la inversión residencial a partir de 2027.
Por otro lado, el Banco de España estima que las viviendas libres terminadas están creciendo anualmente en el entorno de las 90.000-100.000, unas cifras que están estancadas en los últimos años, mientras que las viviendas libres iniciadas tienen un crecimiento que se sitúa en niveles de 80.000-120.000.
En 2028 faltarán un millón de viviendas
Lo que también ha confirmado el director general de Economía del Banco de España son las previsiones que lanzó a finales de septiembre la vicegobernadora, Soledad Núñez, sobre el aumento del déficit de viviendas que podría llegar a arrastrar el mercado doméstico. Según Núñez, el volumen podría superar el millón de unidades en 2028, lo que supondría un aumento de cerca de 300.000 viviendas desde los niveles actuales. Unas cifras que ha ratificado David López Salido.
Más crecimiento e inflación
El Banco de España ha elevado en tres décimas su previsión de crecimiento para el Producto Interior Bruto (PIB) español este año, hasta el 2,6%, y ha mejorado cinco décimas sus estimaciones para 2027, aunque proyecta unas peores perspectivas para la inflación ante un complejo contexto internacional y el encarecimiento de la energía.
En concreto, atisba una aceleración significativa de la inflación general y de la subyacenta, con una inflación media que se situaría en el 3,9% en 2026 y en el 3,7% en 2027, tres décimas y 1,1 puntos porcentuales por encima de lo previsto en junio, respectivamente. Por su parte, el crecimiento medio anual de la inflación subyacente alcanzaría en 2026 el 3,4%, dos décimas más de lo previsto en junio, y el 3,5% en 2027, tres décimas más.
Pese a esta escalada, el Banco de España ha puesto de relieve que las medidas de apoyo aprobadas por el Gobierno desde marzo han contenido la escalada de los precios energéticos. Según sus cálculos, las rebajas de los impuestos sobre la electricidad, el gas y los carburantes aprobadas para afrontar la crisis energética derivada del conflicto en Oriente Próximo supondrían un ahorro directo de unos 3.675 millones de euros para los hogares, equivalente aproximadamente al 0,21% del PIB.
En cuanto al mercado laboral se mantiene el avance de la creación de empleo, si bien su ritmo se modera a lo largo del horizonte de proyección. En particular, con respecto al incremento del número de personas ocupadas registrado en 2025 (2,6%), el Banco de España prevé que el crecimiento del empleo se moderará hasta el 2% en 2026 y el 1,8% en 2027. En este contexto, la productividad por ocupado crecería en torno al 0,5% en 2026 y 2027, cerca de su promedio histórico.
La tasa de paro prolongaría su trayectoria descendente observada en los últimos años, si bien reduciría su ritmo de mejora en el horizonte de proyección, con un descenso previsto de cinco décimas en 2026 y de tres décimas en 2027, hasta alcanzar el 9,7% en este último año.
Más déficit y mejor ratio de deuda
Las nuevas proyeciones sitúan el déficit previsto para las Administraciones Públicas por encima del 2% del PIB en este bienio. En conjunto, se espera que alcance el 2,6% y el 2,2% del PIB en 2026 y 2027, respectivamente. Con respecto a las previsiones de junio, el saldo previsto se revisa al alza en dos décimas del PIB en 2026 y a la baja en una décima en 2027, como consecuencia de las nuevas medidas adoptadas para hacer frente al shock energético, una evolución del gasto público más expansiva de lo previsto y una menor recaudación, asociada a distintas medidas en el impuesto sobre sociedades.
En el caso de la deuda pública, el Banco de España ha revisado a la baja el peso de la deuda sobre el PIB, debido al mayor crecimiento económico nominal, que compensa el deterioro del déficit de las Administraciones Públicas. Así, espera que la ratio de deuda se sitúe en el 98,5% del PIB en 2026, cuatro décimas menos de lo anticipado anteriormente, y que el aumento del PIB nominal continúe reduciendo la ratio de endeudamiento hasta aproximadamente el 96,2% en 2027, 1,7 puntos menos de lo previsto en junio.
De Irán a las elecciones: riesgos e incertidumbres
La evolución del contexto internacional, ligada a la crisis energética desencadenada por la guerra de Oriente Próximo, continúa conformando el principal factor de riesgo externo para la economía española.
Además, el director general de Economía del Banco de España ha explicado que el ciclo electoral, tanto en España como en otros países del mundo, son fuentes de incertidumbre y riesgos. En el ámbito nacional, también ha advertido sobre la persistencia de elevadas tasas de inflación general y subyacente, que podría erosionar la competitividad y lastrar el crecimiento, y la situación de las finanzas públicas, que supone una vulnerabilidad añadida, factores a los que se suma la crisis de vivienda.
Sigue toda la información inmobiliaria y los informes más novedosos en nuestra newsletter diaria y semanal. También puedes seguir el mercado inmobiliario de lujo con nuestro boletín mensual de lujo.



Lo más destacado


Para poder comentar debes Acceder con tu cuenta