
¿Comprar o alquilar? Todo el mundo afronta este dilema tarde o temprano. Aunque España es un país de fuertes creencias de compra La respuesta no debería ser tanto una cuestión de creencias sino económica
En idealista news hemos realizado un análisis para ver qué es ahora más rentable, si comprar o alquilar
Puntos de partida:
1) la muestra: hemos analizado todos los inmuebles que están actualmente y de forma simultánea a la venta y en alquiler (528) en nuestra base de datos. Así comparamos inmuebles idénticos. Con esta base de datos hemos calculado cuánto costaría alquilar las viviendas que también están en venta y cuáles serían los intereses a abonar con la hipoteca media (Euribor + 0,75%, a 25 años y por el 80% del valor de tasación)
2) comprar tiene de saque un punto en contra: hay que pagar el 20% del piso de entrada, el 7% de iva o impuesto sobre transmisiones patrimoniales (itp) y aproximadamente un 3% para papeleos. Es decir, hay que tener el 30% del precio de la vivienda en efectivo por lo que este punto quizás ya sea determinante para algunos y les haga decantarse por el alquiler. Además, si se compra hay que pagar impuestos y seguros que mediante el alquiler nos los ahorramos
3) para hacer correctamente el estudio se debe diferenciar y analizar por separado los intereses de la hipoteca y la parte que va directamente a amortizar el préstamo (a pagar la casa). Los intereses son lo más comparable al pago de un alquiler ya que se esfuma tras el paso del mes mientras que la amortización es como el dinero que se invierte en un fondo de inversión, se puede recuperar más adelante
A) intereses contra alquiler: mejor comprar
Si cogemos una vivienda ubicada en la c/cine (Madrid) cuyo precio de venta es 230.000 euros y su alquiler es de 750 euros vemos como su hipoteca con el Euribor de enero (2,62%) queda en 908 euros (10.900 euros al año), de los que el 49% son intereses (unos 5.400 euros)
Alquilar esa casa costaría 9.000 euros/año, por lo que los intereses son un 40% inferiores a su alquiler. Hay que recordar siempre que antes de abrir esa hipoteca tendríamos que haber pagado en efectivo unos 69.000 euros
Si realizamos esos cálculos para todos los inmuebles de idealista que están en alquiler y venta a la vez a día de hoy se concluye que:
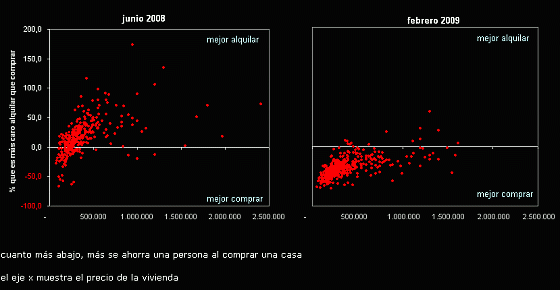
I) actualmente es más barato comprar que alquilar en el 97% de los casos
Ii) los intereses de una hipoteca son de media un 37% menor que el alquiler de esa misma casa. Si a esto le añadimos que los precios actuales de compra que figuran en los anuncios suelen ser rebajados alrededor de un 20% en las negociaciones posteriores con el vendedor, sale claramente que comprar es mejor que alquilar
Iii) cuanto mayor es el precio de un piso, más se reduce ese atractivo
A esta situación ha contribuido la rebaja del precio de los pisos y de forma determinante la caída del Euribor. De hecho hace un año, cuando el Euribor era de más del 5%, la situación era casi la inversa ya que en el 75% de las viviendas era mejor estar de alquiler que comprarla
En verano de 2008 los intereses eran un 16% superiores al precio de un alquiler en una muestra semejante, lo que hacía mucho más recomendable irse de alquiler y esperar a que el Euribor y los precios de las casas bajaran como finalmente ha ocurrido
B) perspectivas de futuro: mejor alquilar
Los resultados anteriores son los de una foto fija y si las variables no cambiaran nunca las conclusiones serían claras. Sin embargo el proceso de comprar una casa no es algo que dure un día sino que suele durar años por lo que es imprescindible analizar el futuro y sus perspectivas
No tenemos la bola de cristal sobre lo que va a pasar dentro de 5, 10 o 20 años con el Euribor y/o el precio de la vivienda pero sí podemos apoyarnos en previsiones a corto plazo. Las mismas indican que dentro de un año el Euribor estará más o menos igual pero que el precio de la vivienda será menor. La cuantía no la sabemos pero podemos trazar escenarios de bajadas, como por ejemplo del 10% o el 5%
Si volvemos a nuestra vivienda vemos como los intereses abonados durante un año (5.400 euros) son 4.600 euros menores a los 9.000 euros que nos costaría su alquiler. Sin embargo si esa vivienda cuyo precio de venta era 230.000 euros se deprecia un 10% habremos “perdido” 23.000 euros. Si baja un 5%, 11.500 euros. Su compra nos generaría pérdidas latentes muy superiores a lo que nos habríamos ahorrado frente al alquiler
Conclusiones:
Actualmente es más difícil que nunca responder a la pregunta de ¿alquilo o compro?. Según qué analices nos sale un resultado u otro. Además hay que estudiar la situación de cada uno ya que la fiscalidad y las ayudas (comprar desgrava en un 15% como regla general mientras que el alquiler tiene ayudas para los jóvenes) también puede hacer cambiar la balanza a algunos en función de situación personal, familiar, la posibilidad de invertir el dinero en algo más rentable o incluso, la edad
Como regla general podría decirse que ahora mismo con la bajada de la vivienda y con los tipos de interés de nuevo por los suelos es más rentable comprar si encuentras la vivienda que quieres para vivir en ella muchos años y no quieres que se te escape
Sin embargo, si no tenemos actualmente en mente comprar una casa para toda la vida o al menos para un largo periodo de tiempo es mejor irse de alquiler y esperar que la vivienda toque suelo porque si la compramos con vistas a venderla dentro de poco tiempo puede que nos encontremos con una casa que vale menos
Lo más leído



Lo más destacado



107 Comentarios:
Desde luego el análisis tiene cosas de parvulario. Olvidarse de incluir el coste de oportunidad de los 69.000 euros es la monda. Pagar 69.000 euros de saque es bastante más que "un punto en contra". Con eso vives 7 años de alquiler, por ejemplo. Según ese brillante razonamiento, al que compra al contado no es que le salga mejor comprar, es que le sale gratis. También me ha gustado el comentario de que los precios de compra se rebajan un 20%. Por lo visto debe de estar prohibido negociar el precio del alquiler. El alquiler que hay que considerar es el neto, restando los costes imputables al propietario que el inquilino se ahorra. Y poner como coste hipotecario el 2,62%+0,75 es como poco optimista. Os deberíais leer vuestros propios reportajes "de investigación".
Mira q los "talibanes del alquiler" tenéis mala leche cuando se os lleva mínimamente la contraria (ya q el artículo ni siquiera dice rotundamente que sea mejor comprar)
- A ver, meseto, los 69.000 euros que tú pagas por esa casa no se esfuman ni se gastan. En vez de estar en una cuenta corriente, en un depósito o en bolsa, están en ladrillos. Después, esos ladrillos pueden ser más, menos o igual de rentables que tu "coste de la oportunidad". Ese es otro debate, pero me niego a asumir como quereis hacer ver que esos 69.000 euros los tires a la basura. Están invertidos
- Por supuesto que se puede negociar el 20% en el alquiler por eso supongo que el autor del artículo no lo ha metido en el cálculo general. Sino que lo apunta. Sin embargo, convendrás conmigo que es más fácil rebajar los precios de venta hoy en día un 20% q uno de alquiler
- Y si ya negais hasta el Euribor actual... eso, que sois un pelín talibanes
Me gustaría saber que dijisteis cuando este mismo estudio y con las mismas pautas en verano salía que era más rentable alquilar??? seguro que no pusisteis tantas pegas...
Coño, que el Euribor y la vivienda ha bajado y algo se notará, no?
Pd: os invito a leeros el informe de bbva de hace unos meses, que decía más o menos lo mismo. Que el año pasado era más rentable alquilar
Montero, a quién se le ocurre escribir sobre el alquiler o la venta en este foro??? bueno, por lo menos el debate está entretenido e incluso con números, que es lo que siempre he echado de menos en este tipo de debates...
Por cierto, debe ser bastante imparcial el análisis, pq hay críticas de ambos lados... jejeje. Sinceramente, a mi me parece que está bastante acertado, al menos todo lo acertado que se puede hacer si se quiere intentar sacar una conclusión lo más general posible y que la entienda todo el mundo
Encontrar y analizar 500 y pico pisos que estén a la vez en alquiler y venta me parece ya un logro
Mira que ya lo advertías en el titular: "responder nunca fue tan dificil"...
- A ver, meseto, los 69.000 euros que tú pagas por esa casa no se esfuman ni se gastan. En vez de estar en una cuenta corriente, en un depósito o en bolsa, están en ladrillos. Después, esos ladrillos pueden ser más, menos o igual de rentables que tu "coste de la oportunidad". Ese es otro debate, pero me niego a asumir como quereis hacer ver que esos 69.000 euros los tires a la basura. Están invertidos para empezar, hay 23.000 euros que sí se gastan. Los de itp+notario+gestoría+tasación+comisiones. Ésos van directamente a la basura. Y después, para comparar propiedad con alquiler, tienes que considerar los intereses del importe total que se paga por la casa, no de la parte que se financia. Si no podías llegar al absurdo de que si pagas al contado la casa es gratis, porque no hay cuota. Por supuesto que si la vivienda sube mucho es mejor comprar. Y si baja es mejor alquilar. Para eso no hace falta ningun cálculo. Por cierto, no sé qué os parece más probable...
"- Por supuesto que se puede negociar el 20% en el alquiler por eso supongo que el autor del artículo no lo ha metido en el cálculo general. Sino que lo apunta. Sin embargo, convendrás conmigo que es más fácil rebajar los precios de venta hoy en día un 20% q uno de alquiler" Gensanta! Del pocobajismo al quintobajismo y sin anestesia!
Hay que incluir la revision anual del i.p.c. Del alquiler , cosa que no ocurre con la compra, que pagas igual y con suerte menos cada año.
Hay que incluir la revision anual del i.p.c. Del alquiler , cosa que no ocurre con la compra, que pagas igual y con suerte menos cada año. No será por el ipc actual. Si en el futuro sube el ipc, hay que suponer que sube también el Euribor. El Euribor actual sólo se justifica en un escenario de no inflación. Otra alternativa quizás más correcta es considerar hipoteca a tipo fijo. Claro que como andan por el 6%, igual a los amigos de idealista no les quedan tan bien los puntitos rojos.
Si tienes los famosos 69000€ para la entrada, incluso ahora lo mejor ahora es alquilar. Coge el dinero, invierte en bolsa y dentro de cinco años te compras el piso al contado. Reconozco que hay que tener temple, pero un amigo mío lo hizo así hace ya varios años.
Tambien que a los cinco años te pueden hechar de la vivienda de alquiler y vuelta a empezar.
Si conseguiste una vivienda de alquiler barato la proxima tendras que pagar el precio del mercado, cosa que no ocurre con la compra, puesto que no te hecharan nunca y llegara un momento que la hipoteca se quedará casi simbolica con los años.
Lo que nos pasa que luego nos metemos en una casaq mejor y volvemos a endeudarnos, pero si no es asi a la vuelta de unos años viviriamos muy bien puesto que la cuota de la vivienda no seria una carga.
Llegara un momento que la hipoteca se quedará casi simbolica con los años. Bienvenido al maravilloso mundo del euro. Lo que sí van a ser "simbólicas" van a ser las subidas de sueldo.
Para poder comentar debes Acceder con tu cuenta