
¿Comprar o alquilar? Todo el mundo afronta este dilema tarde o temprano. Aunque España es un país de fuertes creencias de compra La respuesta no debería ser tanto una cuestión de creencias sino económica
En idealista news hemos realizado un análisis para ver qué es ahora más rentable, si comprar o alquilar
Puntos de partida:
1) la muestra: hemos analizado todos los inmuebles que están actualmente y de forma simultánea a la venta y en alquiler (528) en nuestra base de datos. Así comparamos inmuebles idénticos. Con esta base de datos hemos calculado cuánto costaría alquilar las viviendas que también están en venta y cuáles serían los intereses a abonar con la hipoteca media (Euribor + 0,75%, a 25 años y por el 80% del valor de tasación)
2) comprar tiene de saque un punto en contra: hay que pagar el 20% del piso de entrada, el 7% de iva o impuesto sobre transmisiones patrimoniales (itp) y aproximadamente un 3% para papeleos. Es decir, hay que tener el 30% del precio de la vivienda en efectivo por lo que este punto quizás ya sea determinante para algunos y les haga decantarse por el alquiler. Además, si se compra hay que pagar impuestos y seguros que mediante el alquiler nos los ahorramos
3) para hacer correctamente el estudio se debe diferenciar y analizar por separado los intereses de la hipoteca y la parte que va directamente a amortizar el préstamo (a pagar la casa). Los intereses son lo más comparable al pago de un alquiler ya que se esfuma tras el paso del mes mientras que la amortización es como el dinero que se invierte en un fondo de inversión, se puede recuperar más adelante
A) intereses contra alquiler: mejor comprar
Si cogemos una vivienda ubicada en la c/cine (Madrid) cuyo precio de venta es 230.000 euros y su alquiler es de 750 euros vemos como su hipoteca con el Euribor de enero (2,62%) queda en 908 euros (10.900 euros al año), de los que el 49% son intereses (unos 5.400 euros)
Alquilar esa casa costaría 9.000 euros/año, por lo que los intereses son un 40% inferiores a su alquiler. Hay que recordar siempre que antes de abrir esa hipoteca tendríamos que haber pagado en efectivo unos 69.000 euros
Si realizamos esos cálculos para todos los inmuebles de idealista que están en alquiler y venta a la vez a día de hoy se concluye que:
I) actualmente es más barato comprar que alquilar en el 97% de los casos
Ii) los intereses de una hipoteca son de media un 37% menor que el alquiler de esa misma casa. Si a esto le añadimos que los precios actuales de compra que figuran en los anuncios suelen ser rebajados alrededor de un 20% en las negociaciones posteriores con el vendedor, sale claramente que comprar es mejor que alquilar
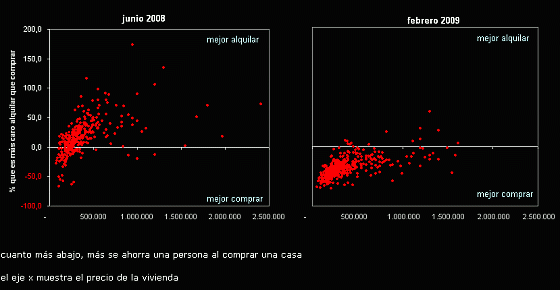
Iii) cuanto mayor es el precio de un piso, más se reduce ese atractivo
A esta situación ha contribuido la rebaja del precio de los pisos y de forma determinante la caída del Euribor. De hecho hace un año, cuando el Euribor era de más del 5%, la situación era casi la inversa ya que en el 75% de las viviendas era mejor estar de alquiler que comprarla
En verano de 2008 los intereses eran un 16% superiores al precio de un alquiler en una muestra semejante, lo que hacía mucho más recomendable irse de alquiler y esperar a que el Euribor y los precios de las casas bajaran como finalmente ha ocurrido
B) perspectivas de futuro: mejor alquilar
Los resultados anteriores son los de una foto fija y si las variables no cambiaran nunca las conclusiones serían claras. Sin embargo el proceso de comprar una casa no es algo que dure un día sino que suele durar años por lo que es imprescindible analizar el futuro y sus perspectivas
No tenemos la bola de cristal sobre lo que va a pasar dentro de 5, 10 o 20 años con el Euribor y/o el precio de la vivienda pero sí podemos apoyarnos en previsiones a corto plazo. Las mismas indican que dentro de un año el Euribor estará más o menos igual pero que el precio de la vivienda será menor. La cuantía no la sabemos pero podemos trazar escenarios de bajadas, como por ejemplo del 10% o el 5%
Si volvemos a nuestra vivienda vemos como los intereses abonados durante un año (5.400 euros) son 4.600 euros menores a los 9.000 euros que nos costaría su alquiler. Sin embargo si esa vivienda cuyo precio de venta era 230.000 euros se deprecia un 10% habremos “perdido” 23.000 euros. Si baja un 5%, 11.500 euros. Su compra nos generaría pérdidas latentes muy superiores a lo que nos habríamos ahorrado frente al alquiler
Conclusiones:
Actualmente es más difícil que nunca responder a la pregunta de ¿alquilo o compro?. Según qué analices nos sale un resultado u otro. Además hay que estudiar la situación de cada uno ya que la fiscalidad y las ayudas (comprar desgrava en un 15% como regla general mientras que el alquiler tiene ayudas para los jóvenes) también puede hacer cambiar la balanza a algunos en función de situación personal, familiar, la posibilidad de invertir el dinero en algo más rentable o incluso, la edad
Como regla general podría decirse que ahora mismo con la bajada de la vivienda y con los tipos de interés de nuevo por los suelos es más rentable comprar si encuentras la vivienda que quieres para vivir en ella muchos años y no quieres que se te escape
Sin embargo, si no tenemos actualmente en mente comprar una casa para toda la vida o al menos para un largo periodo de tiempo es mejor irse de alquiler y esperar que la vivienda toque suelo porque si la compramos con vistas a venderla dentro de poco tiempo puede que nos encontremos con una casa que vale menos
Lo más leído



Lo más destacado



107 Comentarios:
Yo compre hace 10 años por 100.000 euros, ahora valdra unos 300.000 euros mas o menos, hace 1 año 350.000 euros, alquile mi piso, pago la hipoteca con la renta que percibo y ademas alquilo otro apartamento como vivienda, suelo cambiar cada 2 años segun lo que me apetece ese momento y la liquidez que dispongo, incluso compartiendo piso.
Unas veces pago mas de hipoteca que la renta que percibo y otras veces menos, pero cada mes amortizo mas capital.
En fin tengo lo bueno y lo malo de alquilar y comprar. A veces para poner un piso de alquiler a tu gusto tienes gastar mucho dinero, es un asunto del que no se habla aqui y muy importante, la sensacion de bienestar y tranquilidad que te da la opcion de comprar o alquilar, no todo el mundo es igual. Si el piso que te hace ser feliz es de alquiler alquila y si esta en venta compralo, segun tus posibilidades , claro.
En mi modesta opinión el alquiler es aconsejable para cuando tenemos incertidumbre en el tiempo que vamos a vivir en un lugar o para situaciones temporales.
En el caso de que tenemos claro el lugar donde vamos a vivir, lo inteligente es comprar, ya que con los tipos de interes que tenemos merece la pena, ya que la cuota del prestamo es poco más que el alquiler y si consideramos que los tipos se mantienen, nuestro poder adquisitivo mejorará año a año, ya que si no perdemos el trabajo, el peor escenario es que el sueldo nos lo suban año a año con el IPC, por lo que a la vuelta de 10 años por decir algo podremos pagar con más facilidad el prestamo y así mejoraremos año a año.
Por contrario, si vivimos de alquiler, este nos subirá todos los años el mismo porcentaje que nuestro salario y consecuentemente siempre estaremos en la misma posición. Pero cada año nos será mas dificil comprar, ya que aunque algunos años los precios de la vivienda, se paren o incluso baje, sabemos a ciencia cierta que a largo plazo subirán, y si tomamos el mismo plazo, dentro de 10 años valdrán más que hoy, pero nuestra capacidad de ahorro nunca llegará a cubrir la subida de la vivienda.
Por tanto, no dudeis la mejor opción es la compra y en estos momentos de vacas flacas para el sector es una oportunidad, porque la historia siempre se repite.
Incertidumbre dió usted en el clavo usando este sustantivo, pero se quedó corto en su aplicación. Le detallo otras razones para la incertidumbre: - precio desmesurado de la vivienda - hecatombe del sector de la construcción - desconfianza generalizada de los mercados - miedo real a perder el trabajo, tan real que se está perdiendo a miles de miles cada mes - miedo más que real a pagar mucho más de lo que en realidad vale una determinada colección de tochos (pregúntele a los señores banqueros) - miedo aún más real a que le den gato por liebre (calidades, m2, etc.)... o que no se lo lleguen a dar nunca. - Perder de un tajo alrededor de un 10% añadido al precio de compraventa de dicha vivienda. Gran negocio, no espere que hacienda le dé las gracias. - Condiciones leoninas de los bancos para las hipotecas (por algo será, no se fían ni de ellos mismos) - en caso de no poder pagar la hipoteca por la razón que sea (paro, accidente, enfermedad, divorcio, etc.) está usted pillado hasta las trancas, aquí no vale el "ahí van las llaves, mr Flanagan". Pi-lla-do. - Y el "icing on the cake": la rocambolesca actuación de nuestra clase política. Sin comentarios, para qué. ¿Oportunidad ahora? Me suena a aquello de "ahora es el mejor momento para comprar" que nos soltaba la ministra de turno de cuyo nombre ni ganas tengo de acordarme, aún no hace un año. Señor mío, qué bien se vive lejos de todo lo que acabo de exponer. Pero allá cada uno, que no se quejen luego cuando se les caiga el tochazo encima. Pero se quejarán, y pedirán responsabilidades, y exigirán que los demás les saquemos del fuego. Claro. La historia siempre se repite.
Jajajajajajaja, Euribor a final de año al 1.5 que es más barato comprar o alquilar??? jajajajaja
Pisos dentro de un año un 10 o 15% más baratos
¿Qué es mejor comprar o alquilar?
Jajjajajajaj, jaoaoajoooooo, joojojojo
Pues yo he comprado, pagaba de alquiler 728 euros más la subida del IPC para este año y en el piso le pago al banco 582 euros: yo creo que me sale mejor comprar, vivo en el mismo barrio y mi casa está reformada, cosa que la de alquiler no.
Ahora en crisis, es cuando pienso que si se puede hay que comprar, es cuando todo vale menos, si se puede claro, en años anteriores no, pero es que los alquileres también son una vergüenza.
Luego opino que nosotros siempre nos enteramos tarde de si es el momento o no para comprar, pero si pago menos de cuota de compra ( interés alto al 5,25 durante 2 años) que de alquiler, qué es mejor?
Para mi bolsillo desde luego, en mi caso, me ha salido mejor comprar ahora que vivir de alquiler.
"Pues yo he comprado, pagaba de alquiler 728 euros más la subida del IPC para este año y en el piso le pago al banco 582 euros: yo creo que me sale mejor comprar, vivo en el mismo barrio y mi casa está reformada, cosa que la de alquiler no." Si además de poner todos tus ahorros hubieras vendido el patatal del abuelo para pagar aún más entrada pagarías 317 en vez de 582 y aún sería mejor la compra que el alquiler. /Modo "difícil" off
Ahorros no puse ninguno como en el de alquiler y cuando me revisen como siga así el Euribor eso es lo que pagaré, si señor 317. Encuentra un alquiler así.
Por cierto por qué sois siempre los mismos los que escribís?
Que lo tenéis esto saturado, listillo.
"Ahorros no puse ninguno como en el de alquiler y cuando me revisen como siga así el Euribor eso es lo que pagaré, si señor 317. Encuentra un alquiler así. por cierto por qué sois siempre los mismos los que escribís? Que lo tenéis esto saturado, listillo." En los bancos no le piden entrada a nadie y en las calles los pisos de alquiler de 728€ se pueden comprar por 582€ al mes. Si es que los que estamos de alquiler somos tontos. Repito lo que pusiste: "pues yo he comprado, pagaba de alquiler 728 euros más la subida del IPC para este año y en el piso le pago al banco 582 euros: yo creo que me sale mejor comprar, vivo en el mismo barrio y mi casa está reformada, cosa que la de alquiler no." O nos das más datos o no es creible.
Hola, por lo menos tú preguntas, que ya es algo, pues mira de alquiler empecé en el 2006, y ya sabemos que los precios también estaban inflados, eso si el piso que me he comprado a finales de 2008 tiene 65 metros y el de alquiler 90, los dos 3 habitaciones, no necesito más y mi bolsillo lo nota. Vamos por mi preguntar lo que queráis pero aquí es lo que hay (Zaragoza, tines pisos ahora por la mitad que hace un par de años, no bajaban de 1800000 euros cualquier piso y ahora los hay por 100000 y 120000 a patadas).
Me concedieron la hipoteca (junto a mi pareja), no pago ningún crédito más y somos mileuristas.
Para poder comentar debes Acceder con tu cuenta