
¿Comprar o alquilar? Todo el mundo afronta este dilema tarde o temprano. Aunque España es un país de fuertes creencias de compra La respuesta no debería ser tanto una cuestión de creencias sino económica
En idealista news hemos realizado un análisis para ver qué es ahora más rentable, si comprar o alquilar
Puntos de partida:
1) la muestra: hemos analizado todos los inmuebles que están actualmente y de forma simultánea a la venta y en alquiler (528) en nuestra base de datos. Así comparamos inmuebles idénticos. Con esta base de datos hemos calculado cuánto costaría alquilar las viviendas que también están en venta y cuáles serían los intereses a abonar con la hipoteca media (Euribor + 0,75%, a 25 años y por el 80% del valor de tasación)
2) comprar tiene de saque un punto en contra: hay que pagar el 20% del piso de entrada, el 7% de iva o impuesto sobre transmisiones patrimoniales (itp) y aproximadamente un 3% para papeleos. Es decir, hay que tener el 30% del precio de la vivienda en efectivo por lo que este punto quizás ya sea determinante para algunos y les haga decantarse por el alquiler. Además, si se compra hay que pagar impuestos y seguros que mediante el alquiler nos los ahorramos
3) para hacer correctamente el estudio se debe diferenciar y analizar por separado los intereses de la hipoteca y la parte que va directamente a amortizar el préstamo (a pagar la casa). Los intereses son lo más comparable al pago de un alquiler ya que se esfuma tras el paso del mes mientras que la amortización es como el dinero que se invierte en un fondo de inversión, se puede recuperar más adelante
A) intereses contra alquiler: mejor comprar
Si cogemos una vivienda ubicada en la c/cine (Madrid) cuyo precio de venta es 230.000 euros y su alquiler es de 750 euros vemos como su hipoteca con el Euribor de enero (2,62%) queda en 908 euros (10.900 euros al año), de los que el 49% son intereses (unos 5.400 euros)
Alquilar esa casa costaría 9.000 euros/año, por lo que los intereses son un 40% inferiores a su alquiler. Hay que recordar siempre que antes de abrir esa hipoteca tendríamos que haber pagado en efectivo unos 69.000 euros
Si realizamos esos cálculos para todos los inmuebles de idealista que están en alquiler y venta a la vez a día de hoy se concluye que:
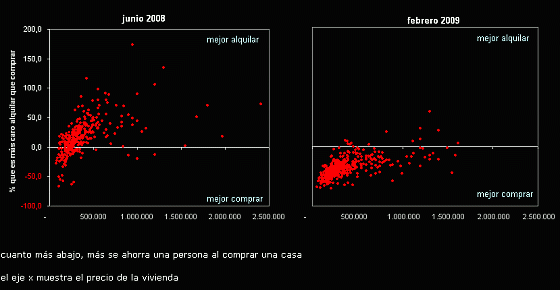
I) actualmente es más barato comprar que alquilar en el 97% de los casos
Ii) los intereses de una hipoteca son de media un 37% menor que el alquiler de esa misma casa. Si a esto le añadimos que los precios actuales de compra que figuran en los anuncios suelen ser rebajados alrededor de un 20% en las negociaciones posteriores con el vendedor, sale claramente que comprar es mejor que alquilar
Iii) cuanto mayor es el precio de un piso, más se reduce ese atractivo
A esta situación ha contribuido la rebaja del precio de los pisos y de forma determinante la caída del Euribor. De hecho hace un año, cuando el Euribor era de más del 5%, la situación era casi la inversa ya que en el 75% de las viviendas era mejor estar de alquiler que comprarla
En verano de 2008 los intereses eran un 16% superiores al precio de un alquiler en una muestra semejante, lo que hacía mucho más recomendable irse de alquiler y esperar a que el Euribor y los precios de las casas bajaran como finalmente ha ocurrido
B) perspectivas de futuro: mejor alquilar
Los resultados anteriores son los de una foto fija y si las variables no cambiaran nunca las conclusiones serían claras. Sin embargo el proceso de comprar una casa no es algo que dure un día sino que suele durar años por lo que es imprescindible analizar el futuro y sus perspectivas
No tenemos la bola de cristal sobre lo que va a pasar dentro de 5, 10 o 20 años con el Euribor y/o el precio de la vivienda pero sí podemos apoyarnos en previsiones a corto plazo. Las mismas indican que dentro de un año el Euribor estará más o menos igual pero que el precio de la vivienda será menor. La cuantía no la sabemos pero podemos trazar escenarios de bajadas, como por ejemplo del 10% o el 5%
Si volvemos a nuestra vivienda vemos como los intereses abonados durante un año (5.400 euros) son 4.600 euros menores a los 9.000 euros que nos costaría su alquiler. Sin embargo si esa vivienda cuyo precio de venta era 230.000 euros se deprecia un 10% habremos “perdido” 23.000 euros. Si baja un 5%, 11.500 euros. Su compra nos generaría pérdidas latentes muy superiores a lo que nos habríamos ahorrado frente al alquiler
Conclusiones:
Actualmente es más difícil que nunca responder a la pregunta de ¿alquilo o compro?. Según qué analices nos sale un resultado u otro. Además hay que estudiar la situación de cada uno ya que la fiscalidad y las ayudas (comprar desgrava en un 15% como regla general mientras que el alquiler tiene ayudas para los jóvenes) también puede hacer cambiar la balanza a algunos en función de situación personal, familiar, la posibilidad de invertir el dinero en algo más rentable o incluso, la edad
Como regla general podría decirse que ahora mismo con la bajada de la vivienda y con los tipos de interés de nuevo por los suelos es más rentable comprar si encuentras la vivienda que quieres para vivir en ella muchos años y no quieres que se te escape
Sin embargo, si no tenemos actualmente en mente comprar una casa para toda la vida o al menos para un largo periodo de tiempo es mejor irse de alquiler y esperar que la vivienda toque suelo porque si la compramos con vistas a venderla dentro de poco tiempo puede que nos encontremos con una casa que vale menos
Lo más leído



Lo más destacado



107 Comentarios:
Anónimo de las 18:13 dice:" llegara un momento que la hipoteca se quedará casi simbolica con los años "
Los que nos quedaremos "simbólicos" con los años somos nostros. Simbólicos...simbolicos arrastrando los huesos por el suelo. Prefiero disfrutar del dinero ahora que estoy fresca y lozana.
( Claro está,, que hago este comentario partiendo de los precios abusivos que exísten actualmente, con precios razonables es posible que sea mejor comprar)
Yo creo que responder es fácil
1) si eres soltero, vete de alquiler y disfruta la vida sin pagar entrada
2) si estás casas y sin hijo, vete de alquiler y disfrutad de la vida sin pagar entrada
3) si estás casado y sin hijos, vete de alquiler y ahorra hasta q baje la vivienda
4) si estás casado y con hijos, vete de alquiler e invierte el dinero de la entrada en tu familia
Conclusión: vete de alquiler, jajajaja
A que soy ecuánime?
Pues yo aplaudo a dmontero!!
Hay que plantear debates interesantes y este lo es. A poder ser con número para q todo el mundo opine
Después la gente puede aportar su opinión y aprender entre todos los mensajes. No dejeis de plantear estas noticias, que es de lo que se aprende
Noticias del tipo: realia perdió un 30% menos interesan mucho menos que esto
Me tiene enganchaó todo el día y estoy apurando los mensajes antes de irme a casa para imprimirlos todos y enseñárselos a mi chica, que me tiene loco con lo de comprar un pisito... y mi suegra? esa ya ni os cuento... aún piensa que su casa de la latina de dos dormitorios más vieja (la casa) que el mear haciendo puente vale los 245.000 euros a lo que lo vendió su amiga juani (la de al lado) cuando se fue al pueblo el año pasado. Yo le dije el otro día que no se lo compraba ni por 150.000 euros y casi me deja sin paella... la que monté
Para terminar. Soy partidario del alquiler, pero reconozco que los precios, las negociaciones y los tipos de interés actuales son también una oportunidad... (lo pienso o me ha comido ya mucho el coco mi chica que trabaja en un banco...???)
Para anónimo 18:20.
Hombre, no te pongas así... tampoco es pa tanto... o será que intentas vender el piso y como mucho lo quieren alquilar...
Lo de pagar de 69.000,- quizá no tenga que ver con el coste de oportunidad, pero sí con la "preferencia de liquidez".
A anonimo 18.31: acepto barco pulpo como animal de compañía... lo de pagar de 69.000,- quizá no tenga que ver con el coste de oportunidad, pero sí con la "preferencia de liquidez". Eso vale. Que uno preferirá tener esos 69.000 euros en el banco al 2%, otros en acciones de telefónica y otros invertidos en una panaderia... vale, pero leñe es que parece que el dinero de la entrada de un piso se pierde y ahí niego la mayor esos 69.000 euros son una barrera de entrada, de acuerdo, pero nada más
POR PRIMERA VEZ EN 15 AÑoS
El precio de los locales de Madrid y Barcelona cae más de un 20%
Dicho estudio prevé para el actual ejercicio una ralentización en el número de operaciones cerradas en el mercado de alquiler, mientras que para el de venta augura una actividad mayor como consecuencia de las atractivas rentabilidades ofrecidas en la actualidad.
Según el informe, la tasa de disponibilidad seguirá en aumento y en consecuencia los precios comenzarán a descender en los ejes secundarios en el primer semestre del año, no descartándose bajadas en los ejes comerciales a finales de año.
Por su parte, los márgenes de negociación podrían situarse en las zonas 'prime' (las más demandadas) entre un 10% y un 20%, hecho que provocaría, según el estudio, descensos puntuales en aquellos locales que presenten peores ubicaciones, si bien la tónica general en estas zonas será la estabilidad de precios.
Concretamente, el mercado de locales comerciales de Madrid a lo largo de 2008 registró un descenso en los precios de venta de locales. Según Aguirre Newman, el escaso incremento de rentas y el aumento de las tasas de rentabilidad exigidas, provocado por el temor a la desocupación de los inmuebles, hacen prever que los precios de venta para 2009 sigan en descenso y se sitúen por debajo de los registrados en 2008.
En concreto, el informe cuantifica la caída de los precios entre el 9,9% registrado en la calle Bravo Murillo y el 23,3% experimentado en Paseo de la Habana. Por su parte, los precios de alquiler podrían experimentar ligeras subidas en determinadas zonas de los ejes 'prime' y comerciales de la capital, pero en ningún caso dicho aumento sería superior al 8%. Por el contrario, según el estudio, las zonas secundarias experimentarán a lo largo de 2009 los primeros descensos en las rentas de sus locales.
Respecto al tipo de operaciones, aguirre Newman señala que a finales de 2008 comenzaron a aparecer oportunidades de inversión provenientes de cartera de bancos con necesidad de liquidez y previsiblemente este tipo de oportunidades sigan apareciendo a lo largo de 2009.
Lo de pagar de 69.000,- quizá no tenga que ver con el coste de oportunidad, pero sí con la "preferencia de liquidez". No. Tiene que ver con el coste de oportunidad. Si un año después te compras un coche y pagas un 9% de interés, el no tener esos 69.000 euros te está costando un 9%. Y si tiras de tarjeta, mucho más. Éste por supuesto es un caso extremo. La comparación más equilibrada no sería ésa, pero tampoco una cuenta al 2%. Quizás lo razonable sean bonos del estado al 4,5%. La "preferencia de liquidez" en todo caso significaría que al dinero en ladrillo hay que sacarle bastante más que el 4,5%, porque es más ilíquido que los bonos.
No había leido el estudio pero, visto el revuelo en el foro, le he echado un vistazo:
A mi juicio (bueno, a mi juicio sólo no, lo dice el artículo), la variable más importante ahora mismo es la evolución del precio de la vivienda (asunto de capital importancia y que el común de la gente, increiblemente, parece no entender).
En efecto, si uno se embarca en una compra de 240.000 € y la vivienda baja, sólamente, un 10%, la pérdida de valor del bien sirve para pagar 3 ó 4 años de alquiler. No hay ahora mismo analista ni previsión que hablen de menos de una caida del 25%. No puede ser más fácil.
(Los estudios con nubes de puntos y cálculos de cierto pelo están muy bien para una tesis doctoral, pero es mejor hacer cálculos sencillos y que se entiendadn sin mucho esfuerzo: hay mucho infeliz anumérco por el mundo -todavía-)
Efectivamente vffgaston, el artículo parece claro para los que "entiendan" poco y también entra un poco más en profundidad para los que entiendan más, aportando datos muy interesantes
Yo he hecho estudios de este tipo y si se quiere pasar por el pasapuré para no hacerlo muy complicado entiendo que hay que pasar de lado por temas como ayudas al alquiler, fiscalidad de la compra, tema impuestos, seguros y demás, porque sino entras en una casuística tan grande que mareas al personal que lee el análisis
Por cierto, estoy a favor del alquiler, pero veo que mi casero la reciente caída del precio de la vivienda no le ha importado, porque no baja la renta por lo que estoy pensando o comprar una casa (ya son muchos años de alquiler) o cambiar de piso
El primer Presupuesto de Obama ya está recibiendo las primeras críticas sociales. Los ciudadanos apelan al espíritu de la rebelión contra Inglaterra en 1773 en las fiestas tradicionales del té y varios Estados tachan de ilegal el derroche de gasto público y la subida de impuestos.
Para poder comentar debes Acceder con tu cuenta