
¿Comprar o alquilar? Todo el mundo afronta este dilema tarde o temprano. Aunque España es un país de fuertes creencias de compra La respuesta no debería ser tanto una cuestión de creencias sino económica
En idealista news hemos realizado un análisis para ver qué es ahora más rentable, si comprar o alquilar
Puntos de partida:
1) la muestra: hemos analizado todos los inmuebles que están actualmente y de forma simultánea a la venta y en alquiler (528) en nuestra base de datos. Así comparamos inmuebles idénticos. Con esta base de datos hemos calculado cuánto costaría alquilar las viviendas que también están en venta y cuáles serían los intereses a abonar con la hipoteca media (Euribor + 0,75%, a 25 años y por el 80% del valor de tasación)
2) comprar tiene de saque un punto en contra: hay que pagar el 20% del piso de entrada, el 7% de iva o impuesto sobre transmisiones patrimoniales (itp) y aproximadamente un 3% para papeleos. Es decir, hay que tener el 30% del precio de la vivienda en efectivo por lo que este punto quizás ya sea determinante para algunos y les haga decantarse por el alquiler. Además, si se compra hay que pagar impuestos y seguros que mediante el alquiler nos los ahorramos
3) para hacer correctamente el estudio se debe diferenciar y analizar por separado los intereses de la hipoteca y la parte que va directamente a amortizar el préstamo (a pagar la casa). Los intereses son lo más comparable al pago de un alquiler ya que se esfuma tras el paso del mes mientras que la amortización es como el dinero que se invierte en un fondo de inversión, se puede recuperar más adelante
A) intereses contra alquiler: mejor comprar
Si cogemos una vivienda ubicada en la c/cine (Madrid) cuyo precio de venta es 230.000 euros y su alquiler es de 750 euros vemos como su hipoteca con el Euribor de enero (2,62%) queda en 908 euros (10.900 euros al año), de los que el 49% son intereses (unos 5.400 euros)
Alquilar esa casa costaría 9.000 euros/año, por lo que los intereses son un 40% inferiores a su alquiler. Hay que recordar siempre que antes de abrir esa hipoteca tendríamos que haber pagado en efectivo unos 69.000 euros
Si realizamos esos cálculos para todos los inmuebles de idealista que están en alquiler y venta a la vez a día de hoy se concluye que:
I) actualmente es más barato comprar que alquilar en el 97% de los casos
Ii) los intereses de una hipoteca son de media un 37% menor que el alquiler de esa misma casa. Si a esto le añadimos que los precios actuales de compra que figuran en los anuncios suelen ser rebajados alrededor de un 20% en las negociaciones posteriores con el vendedor, sale claramente que comprar es mejor que alquilar
Iii) cuanto mayor es el precio de un piso, más se reduce ese atractivo
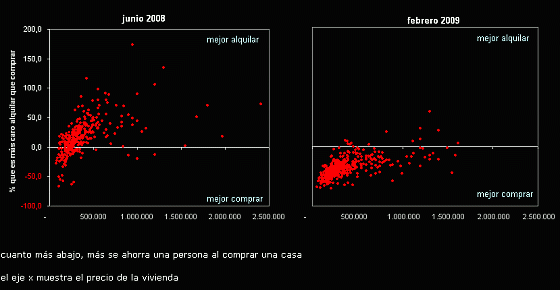
A esta situación ha contribuido la rebaja del precio de los pisos y de forma determinante la caída del Euribor. De hecho hace un año, cuando el Euribor era de más del 5%, la situación era casi la inversa ya que en el 75% de las viviendas era mejor estar de alquiler que comprarla
En verano de 2008 los intereses eran un 16% superiores al precio de un alquiler en una muestra semejante, lo que hacía mucho más recomendable irse de alquiler y esperar a que el Euribor y los precios de las casas bajaran como finalmente ha ocurrido
B) perspectivas de futuro: mejor alquilar
Los resultados anteriores son los de una foto fija y si las variables no cambiaran nunca las conclusiones serían claras. Sin embargo el proceso de comprar una casa no es algo que dure un día sino que suele durar años por lo que es imprescindible analizar el futuro y sus perspectivas
No tenemos la bola de cristal sobre lo que va a pasar dentro de 5, 10 o 20 años con el Euribor y/o el precio de la vivienda pero sí podemos apoyarnos en previsiones a corto plazo. Las mismas indican que dentro de un año el Euribor estará más o menos igual pero que el precio de la vivienda será menor. La cuantía no la sabemos pero podemos trazar escenarios de bajadas, como por ejemplo del 10% o el 5%
Si volvemos a nuestra vivienda vemos como los intereses abonados durante un año (5.400 euros) son 4.600 euros menores a los 9.000 euros que nos costaría su alquiler. Sin embargo si esa vivienda cuyo precio de venta era 230.000 euros se deprecia un 10% habremos “perdido” 23.000 euros. Si baja un 5%, 11.500 euros. Su compra nos generaría pérdidas latentes muy superiores a lo que nos habríamos ahorrado frente al alquiler
Conclusiones:
Actualmente es más difícil que nunca responder a la pregunta de ¿alquilo o compro?. Según qué analices nos sale un resultado u otro. Además hay que estudiar la situación de cada uno ya que la fiscalidad y las ayudas (comprar desgrava en un 15% como regla general mientras que el alquiler tiene ayudas para los jóvenes) también puede hacer cambiar la balanza a algunos en función de situación personal, familiar, la posibilidad de invertir el dinero en algo más rentable o incluso, la edad
Como regla general podría decirse que ahora mismo con la bajada de la vivienda y con los tipos de interés de nuevo por los suelos es más rentable comprar si encuentras la vivienda que quieres para vivir en ella muchos años y no quieres que se te escape
Sin embargo, si no tenemos actualmente en mente comprar una casa para toda la vida o al menos para un largo periodo de tiempo es mejor irse de alquiler y esperar que la vivienda toque suelo porque si la compramos con vistas a venderla dentro de poco tiempo puede que nos encontremos con una casa que vale menos
Lo más leído



Lo más destacado




107 Comentarios:
1. No
2. Ni mucho menos
Vean, vean. La peña perdiendo hasta la camisa en la bolsa: el Ibex, en niveles de 2003 y los caseros, a su bola: precio: 700€ Superficie: 25 m2 Zona: puerta Toledo Estudio en calle Mira el Sol recien reformado a estrenar, en corrala rehabilitada hace 6 meses, muy bien comunicado, consta de tendedero exterior, recibidor, baño completo con ducha de obra y ventana con aluminio blanco si ninguna duda, el casero español ha sido el gran triunfador de la crisis financiera.
Si, pues que yo sepa los alquileres tambien estan bajando lo suyo. En pamplona y comarca la bajada segun las noticias que llegan a mi correo de fotocasa, idealista y de mas, son realmente preocupantes, y sin contar que ahora se estan marchando unos cuantos inmigrantes. Yo pienso que el alquiler tampoco se quedara como si tal cosa y las consecuencias mas grave, sin duda las pagaran quienes tengan pisos en alquiler en las zonas tradicionales, dado que hay muchos barrios nuevos medio vacios y en poder de bancos, promotoras y, lo nunca visto, ahora tambien el estado, que se esta encontrando con que le estan rechazando viviendas vpo que tenian adjudicadas hace 2 años. Esto entre otras cosas viene a demostrar que mucha gente compro hace unos años teniendo piso y con el unico fin de hacerse con una vivienda que no necesitaban. Ojo, que se entienda bien,lo que digo es que se ha permitido é incentivado la compra en estas circunstancias
Señores, por favor un poco de SERIEDAD. Si los constructores,promotores,inmobiliarias, y Gobierno etc.
Quieren que esto se ANIME.
Tienen que suceder 3 cosas:
1/ Los precios que pusieron a las viviendas en los años 2003 al 2008 tiene que bajar como minimo -50% o -60%.
2/ Las hipotecas se tienen que poner como maximo al 1% y apagar en 40 años.
3/ Las empresas tienen que dejar de hacer los **ERE** aprovechando esta gran crisis que tenemos, donde estan los beneficios de los años 2003 al 2008.
A los futuros compradores de momento no tener prisa para comprar porque tienen que bajar mas.
Ya sabes si te preguntan si quieres comprar la respuesta es ***NO***
Un saludo Y feliz crisis hasta el 2013
PD/ Y el gobierno se le llenaba la boca diciendo que en España no teniamos CRISIS que era cosa del Partido Popular o de RAJOY porque era un alarmista, y ahora que le decimos al Sr. ZP o AL Sr.Solbes.... mARCHENSE POR FAVOR
No tiene ningun sentido calcular el coste de una compra a largo plazo ( 25/30 años) con tipos de interes a tipo variable. Que va a pasar con el tipo de interes variable en los 25 años que viene?? La unica manera de compara el alquiler con la compra es calcular los intereses sobre una hipteca a tipo FIJO, y claro, saldria mucho mas claro...
Solo me gustaría decir que las paredes no se comen. Si no tienes trabajo pierdes la casa. Así que mejor, si tienes dinero ahorrado, sigue de alquiler y ahorra lo que puedas... mientras tengas dinero comerás, pero como no tengas para pagar a la mafia del mercado inmobiliario te quedarás en la calle...
Alquila, ahorra, vive mejor con tu sueldo, y que todos sigamos así hasta que se den cuenta de que se han pasado de la ralla con lo del precio de la vivienda...
Ya es hora de que el estado empiece ha hacer concesiones para que todo el que haya comprado y que tenga un sueldo de miseria pueda seguir manteniendo su vivienda...
Además, se debería estipular um precio máximo por el metro cuadrado, que haya venta y beneficios sí, pero control también...
Seguro que si la gente pagase menos de hipoteca la economía se movería mas, la gente tendría más dinero para gastar y a al final todos nos beneficiariamos...
Pero a este punto parece que el país entero está trabajando para los bancos... esto no puede seguir así...
A ver si se niengan a pagar todos, como están empezando a hacer en los estados unidos. Y después qué?
Que harán los bancos con tanta casa??
Lo mas absurdo es que ahora como tienen tanta casa estan empezando a quitárselas de encima por precios ridículísimos...
En las subastas, con tal de recuperar por lo menos el dinero prestado, aunque pierdan los intereses. Más vale eso que tener un montón de ladrillos. Ellos quieren lo que todo el mundo en tiempo de crisis "dinero"...
El gobierno tendrá que tomar medidas radicales con el tema de la vivienda y el trabajo... porque sino entonces si que se va a armar una muy buena...
Menos mafia y más democracia.... no es que queramos las viviendas por la cara bonita... pero estos precios y estas condiciones y los impuestos... vamos,
Està todo muy bien, los nùmeros muy claros......... para quien tenga un " colchòn "
Me explico: si compro una vivienda de segunda mano ( mi marido y yo tenemos 56 y 51 años , los hijos 30 y 23, algùn dìa " volaràn ). Insisto, compro piso, hablamos con el banco , intereses, apertura, iva etc.etc. para redondear, te sale a pagar ejemp. 800€ bien, bien, poco mas que un alquiler ( en Vigo ) pero resulta que el pisito tiene una serie de problemillas..... claro los años pasan y... hay que pintar la fachada, un dinero extra añadido a la comunidad, cuando està, hay que cambiar la caldera y por ente las tuberias ( estàn viejas y oxidadas ) otro gasto extra, hay que poner los elevadores que para personas con movilidad reducida.... cambiar el ascensor... etc. etc. Total te vas todos los meses a mas de 1.000 € ( mìnimo )
Conclusiòn........en el supuesto que a nuestra edad, el banco te ayude, con el respaldo de los hijos, supongo, te pasas los años que te queden " colgados" y dejas el " cuelgue " a tus hijos.......tal como està el mercado laboral, probable que te quedes al final sin dinero, sin piso y tus hijos con una deuda insumible.
Gracias, pero prefiero ( no tengo opciòn, a la loteria no juego ) alquilar, si no puedo pagar me marcho y no debo nada a nadie. Y lo mas importante los años que me queden, muy justita, pero los vivo y sobre todo mis hijos se buscaràn su vida como hicieron sus padres. Sin hipotecar su vida, a menos que ellos lo decidan solos o en pareja.........su decisiòn no la nuestra.
Bicos desde Vigo
Para poder comentar debes Acceder con tu cuenta