

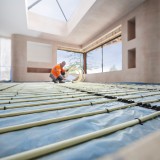
Cambiar ventanas, mejorar el aislamiento o instalar sistemas más eficientes puede reducir la factura energética, pero no siempre permite pagar menos en la declaración de la renta. La Dirección General de Tributos ha aclarado esta cuestión y el criterio afecta a miles de personas que viven de alquiler.
En la consulta vinculante V1731-25, de 23 de septiembre de 2025, la DGT concluye que solo el propietario puede aplicar la deducción por obras para la mejora de la eficiencia energética. Vivir en el inmueble y usarlo como vivienda habitual o haber asumido el coste de la reforma no es suficiente.
Deducción por obras de mejora de la eficiencia energética
La consulta parte de una situación muy habitual. El contribuyente vive de alquiler desde 2018 en una vivienda que constituye su residencia. En 2022 decide mejorar la eficiencia energética del inmueble y posteriormente plantea si puede aplicarse alguna de las deducciones fiscales creadas para fomentar este tipo de actuaciones.
La duda tiene sentido si se tiene en cuenta que muchas mejoras energéticas se realizan en viviendas alquiladas, especialmente cuando el contrato es de larga duración. Por ejemplo, cambio de ventanas, mejora del aislamiento térmico o instalación de sistemas de climatización más eficientes.
¿Puedes aplicar la deducción si vives de alquiler?
Para resolver la cuestión, la DGT analiza las deducciones introducidas por el Real Decreto-ley 19/2021 y reguladas en la disposición adicional quincuagésima de la Ley del IRPF, de las que os hablamos en este artículo.
Estos beneficios fiscales permiten reducir la cuota del impuesto cuando se realizan obras que disminuyen la demanda de calefacción y refrigeración de la vivienda habitual o mejoran el consumo de energía primaria no renovable, así como cuando se llevan a cabo actuaciones de rehabilitación energética en edificios residenciales.
Eso sí, no basta con hacer una reforma. Para aplicar la deducción es imprescindible que exista certificado energético antes y después de la obra y que la mejora alcance los porcentajes mínimos exigidos por la ley.
¿Quién tiene derecho a las deducciones por obras de mejora de la eficiencia energética?
Tributos parte de una idea que muchos contribuyentes desconocen: la deducción no depende de quién paga la obra, sino de si es o no el titular del inmueble. Esto se debe a que la normativa no pretende compensar a quien asume el coste de la reforma, sino incentivar que el propietario mejore la eficiencia energética. Por eso, cuando la ley habla de viviendas “arrendadas”, no se refiere al inquilino que vive en ellas, sino al propietario que la tiene alquilada.
Este es el punto clave de la consulta. La DGT deja claro que vivir en el piso no da derecho a la deducción si el contribuyente no es propietario. Es decir, la vivienda habitual es un requisito adicional, pero no sustituye al requisito principal: ser titular del inmueble.
El criterio que fija Hacienda es claro: los inquilinos no pueden aplicar ninguna de estas deducciones, aunque hayan pagado las obras y la mejora esté acreditada mediante certificado energético.
Este punto es especialmente relevante porque uno de los errores más frecuentes es pensar que basta con asumir el coste o residir allí para tener derecho a la deducción, algo que la DGT descarta expresamente.
¿Cómo afecta la consulta vinculante a propietarios e inquilinos?
Aplicando ese criterio al caso concreto, la Dirección General de Tributos concluye que el consultante no puede beneficiarse de la deducción porque no es propietario de la vivienda donde se realizaron las reformas.
La consulta, por tanto, aclara que estas deducciones solo pueden aplicarlas los contribuyentes que ostenten la titularidad del inmueble, ya sea porque constituya su residencia habitual o porque esté destinado al arrendamiento para uso de vivienda.
El impacto es especialmente relevante en un contexto en el que cada vez más inquilinos negocian con su arrendador la realización de obras de mejora energética que, en caso de arrendamientos de larga duración, pueden salir muy a cuenta.
Sigue toda la información inmobiliaria y los informes más novedosos en nuestra newsletter diaria y semanal. También puedes seguir el mercado inmobiliario de lujo con nuestro boletín mensual de lujo.





Lo más destacado

Para poder comentar debes Acceder con tu cuenta