Ana Pérez Alarcos

Ana P. Alarcos

Tengo más de 10 años de experiencia en información económica y formo parte de idealista/news desde 2015. No hay nada como analizar los números para entender de dónde venimos, en qué punto estamos y hacia dónde vamos, sobre todo en un sector tan apasionante y amplio como el inmobiliario. Me encanta trabajar en equipo y buscar un punto de vista diferente de todo lo que nos rodea. 

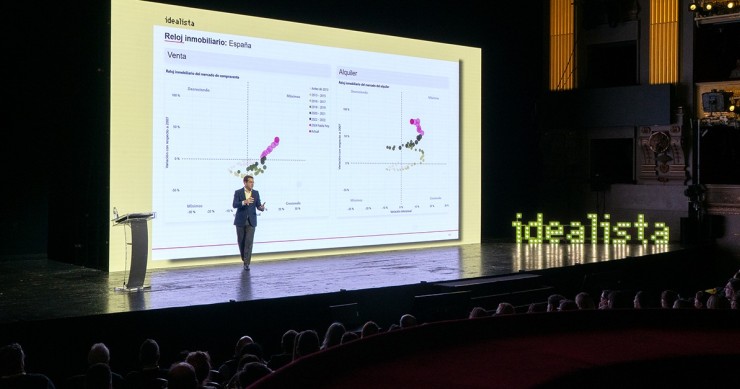
Daniel del Pozo, director de idealista/data

Daniel del Pozo: "Los promotores se topan con normativas que les obligan a hacer casas grandes, es un sinsentido"

La clave para tomar cualquier decisión inmobiliaria está en los datos, ya sea para invertir, para comprar una casa o para definir las políticas en esta materia. Daniel del Pozo, director de idealista/data, ha explicado durante el VI Congreso Inmobiliario de idealista ha puesto sobre la mesa algunos ejemplos, como que los promotores deben hacer frente a una regulación que les empuja a hacer viviendas grandes, cuando los hogares en España cada vez tienden a ser más pequeños; o que España está desaprovechando los fondos europeos Next Generation para rehabilitar inmuebles, a pesar de la necesidad latente de actualizar el envejecido parque inmobiliario. "Cuando hay un problema y se diagnostica mal, tiene una difícil solución", ha alertado.
Juan Villén, director general de idealista/hipotecas

Juan Villén: "Hay cierta presión para que suba el precio de las hipotecas"

El mercado hipotecario se enfrenta a un año de moderación de la actividad y una subida de precios. Según ha explicado Juan Villén, director general de idealista/hipotecas, la mayoría de los bancos han aprovechado las primeras semanas del año para encarecer sus ofertas hipotecarias y ajustarlas a los tipos de interés a largo plazo. El experto cree que unos tipos por debajo del 3%-3,5% "no van a ser un problema para la economía" y apunta a que el elevado precio de la vivienda es un factor de riesgo, ya que puede "expulsar a muchos ciudadanos del mercado".
Christine Lagarde, presidenta del BCE

Lagarde se irá del BCE sin lanzar el euro digital: así está este controvertido proyecto

El Banco Central Europeo (BCE) planteó hace años el proyecto de crear un euro digital, una moneda virtual que convivirá con el efectivo y que tendrá ventajas para los ciudadanos, las empresas y la economía en general. Las previsiones de la presidenta de la autoridad monetaria, Christine Lagarde, apuntaban a que la iniciativa estaría en vigor en 2026, pero todavía no tiene el visto bueno definitivo de las instituciones comunitarias y no llegará al mercado al menos hasta 2029, después de que expire el mandato de la francesa. Los expertos aseguran que el retraso se debe a factores técnicos, políticos y económico, y alertan de que su implantación ni está exenta de riesgos ni tendrá éxito entre buena parte de la población.
La portavoz de Junts en el Congreso, Miriam Nogueras, durante un Pleno en la Cámara Baja

El nuevo decreto antidesahucios, contra las cuerdas: Junts mantiene su 'no' al escudo social

La formación catalana ha confirmado que, de momento, mantiene su rechazo al nuevo decreto del escudo social que entró en vigor el pasado 5 de febrero y que debe votarse en el Congreso de los Diputados en un plazo máximo de 30 días. El texto, que incluye la prohibición de desahuciar a colectivos vulnerables sin alternativa habitacional para propietarios de tres o más viviendas, no cuenta con los apoyos parlamentarios suficientes para ser convalidado, pese a que Podemos ha adelantado que votará a favor. Si decae, también desaparecerá la posibilidad de los arrendadores de solicitar una compensación económica por las rentas no percibidas.
Las condiciones de la hipoteca mixta de Ibercaja

La hipoteca mixta de Ibercaja se refuerza como la más barata del mercado

La entidad aragonesa está comercializando una de las ofertas hipotecarias a tipo mixto más destacada del mercado, con un tipo de interés fijo del 1,85% durante los primeros 10 años, que después pasa a euríbor + 0,6% si el cliente se aplica las máximas bonificaciones: domiciliar la nómina, contratar los seguros de hogar y vida, o realizar aportaciones periódicas a un fondo de inversión. Este préstamo va destinado a la compra de vivienda habitual, exige un importe mínimo de 100.000 euros y tiene comisión por amortización anticipada.
Obra nueva Living Arganda

Universidad de las Hespérides: "La crisis de vivienda es resultado de un bloqueo político estructural de la oferta"

La Universidad de las Hespérides repasa en un estudio las razones que explican la actual crisis habitacional en España y su conclusión es clara: no se debe a un fallo del mercado inmobiliario, sino al bloqueo político que impide desarrollar más oferta. Según sus cálculos, hay casi siete millones de viviendas pendientes de ejecución en todo el país por una "escasez artificial de suelo edificable", derivada de la complejidad legal y la larga duración de los trámites para modificar los planes urbanísticos. En caso de no actuar, afirma el documento, "el déficit de oferta adquirirá un carácter crónico, perpetuando la presión alcista sobre los precios".
Compensación a los propietarios

Los propietarios afectados por la moratoria antidesahucios aún tienen opción de reclamar

Los propietarios que se hayan visto afectados por la prohibición de desahuciar a familias vulnerables por el impago del alquiler todavía están a tiempo de solicitar una compensación económica a la Administración Pública. Según la Asociación de propietarios de Viviendas en Alquiler (Asval), el nuevo plazo se abrió el pasado 5 de febrero, cuando entró en vigor el nuevo decreto antidesahucios, aunque puede tener los días contados. Si el Congreso vuelve a tumbar la prórroga, también decaerán las indemnizaciones. Asval apremia a los arrendadores a que realicen la petición de forma inmediata, ya que todo se decidirá en apenas tres semanas.
Isabel Rodríguez, ministra de Vivienda

Isabel Rodríguez ‘maquilla’ las estadísticas para justificar su política de vivienda

El malestar en el mundo económico e inmobiliario va a más por las lecturas que hace Isabel Rodríguez, ministra de vivienda, de las estadísticas oficiales para mantener el relato de sus políticas. El último ejemplo es el freno a los pisos turísticos, que ha sido el blanco de duras críticas en las últimas horas tras conocerse el cambio de la referencia temporal de la serie estadística. Economistas y expertos inmobiliarios denuncian que la modificación sobre las viviendas de uso turístico (VUT) ha pasado de utilizar los meses febrero y agosto a centrarse en mayo y noviembre. Tal modificación no solo deja fuera el pico de la temporada turística, sino que además impide hacer comparativas superiores a 12 meses. Y no es un caso aislado: en los últimos meses hay casos relacionados con las VPO o el control de los alquileres.
Edificios de viviendas en Salamanca

CaixaBank también ve la crisis de vivienda como un potencial freno para la economía

El servicio de estudios de la entidad financiera ha revisado al alza sus previsiones de crecimiento del PIB para este año, hasta el 2,5% del PIB. En un informe, asegura que el consumo privado y la inversión han sustituido a la demanda externa y el consumo público como motores económicos, y alerta de que las dificultades para acceder a una vivienda pueden ser implicaciones más allá del ámbito social. "La creciente escasez de vivienda y el aumento de su precio pueden actuar como freno al limitar la movilidad geográfica y la capacidad de consumo e inversión de los hogares", asegura. Así, coincide con el BCE y el Banco de España en que la vivienda puede tener un efecto de arrastre a nivel económico.