

La brecha entre la oferta y la demanda de vivienda ha provocado un desequilibrio que ha derivado en una escalada de precios inasumible para la mayoría de la población. En este contexto, los inmuebles protegidos se han convertido en una alternativa clave para muchas personas.
Sigue a idealista/news en el canal de Whatsapp
Una de las compañías más activas en este ámbito es Lagoom Living, cuyo CEO, Javier Braza, ha atendido a idealista/news para analizar la situación actual del mercado de la vivienda asequible, las perspectivas del sector y los próximos objetivos de la empresa.
La actividad principal de Lagoom Living se concentra en Málaga y Sevilla, donde cuenta con un portfolio de 2.000 viviendas, cifra que la compañía prevé elevar hasta las 5.000 unidades asequibles. No obstante, su expansión no se limitará a Andalucía: sus próximos proyectos estarán ubicados en la Comunidad Valenciana y la Comunidad de Madrid y, más adelante, "probablemente" en Galicia y Aragón, según ha confirmado el propio Braza.
Durante la entrevista, el directivo también lanzó un mensaje a los responsables políticos: "No podemos permitir que haya personas en exclusión social y es lo público lo que tiene que promover viviendas sociales a rentas a las que esas personas puedan acceder. La vivienda protegida o asequible no está destinada a estos casos. El problema es que estamos tratando la vivienda, que es el quinto pilar del Estado del Bienestar, como un arma arrojadiza entre signos políticos, y eso no puede ser".
¿Cómo está Lagoom Living en la actualidad?
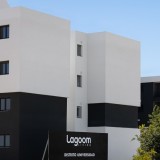
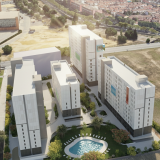
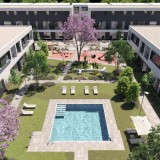
Actualmente mantenemos un portfolio en torno a 2.000 unidades, de las cuales 530 es una actuación emblemática en Málaga. En concreto se llama Distrito Universidad y está compuesto por 530 unidades, de las cuales 500 son protegidas, y que vamos a entregar ahora.
¿Cómo nació este proyecto?
Fue la primera gran actuación en colaboración público-privada en Andalucía. Nos adjudicamos un concurso de derecho de superficie de 75 cinco años. El suelo lo aportó el Ayuntamiento y esta operación conllevaba la gestión de fondos Next Generation que gestionó perfectamente la Junta de Andalucía, Ayuntamiento de Málaga y Ministerio, y financiación por parte de banca institucional, como fue el ICO.
Fue una operación muy específica con una excelente gestión por parte de las tres administraciones.
Tenéis dos proyectos asequibles en pleno centro de Málaga, ¿qué nos puede contar?
Así es. Mantenemos una actuación en el centro de Málaga que es una rehabilitación y regeneración de gran parte del casco urbano. Estos son Lagunillas con 109 unidades y Gigantes (57 viviendas), que nacieron de un concurso de enajenación de esas parcelas proveniente de un antiguo convenio de hace más de 20 años, las famosas tecnocasas, que tuvimos la habilidad de promover la resolución de este convenio. También tenemos una actuación en Cortijo Merino, un concurso de permuta por obra futura que se compone de 137 unidades.
Más allá del concepto de gentrificación que tanto de moda se ha puesto en los últimos años en Málaga. En nuestro caso, lo que hacemos allí es vivienda protegida destinada a parejas jóvenes.
¿Y el proyecto de Sevilla?
Recientemente fuimos adjudicatarios de una cesión de una concesión administrativa para acometer el mayor desarrollo en colaboración público-privada de toda Andalucía. Está en Sevilla y está compuesto de 691 unidades protegidas y 152 transitorios.
Las obras van a comenzar en el mes de julio y en total sumará 843 unidades.
Además de Andalucía, ¿qué otros lugares tenéis en mente?
Nuestro plan de negocio incluye la Comunidad de Madrid y la Comunidad Valenciana. Posiblemente también Galicia y Aragón, pero en un primer ‘tier’ estamos hablando de Madrid y Valencia.
Ahora mismo tenemos un portfolio de 2.000 unidades, pero nuestro objetivo es alcanzar en torno a 4.000 o 5.000 unidades bajo una fórmula de gestión fiscal que es la socimi. Queremos convertirnos en el primer actor de esta modalidad, aunque ya somos uno de ellos, y crear un modelo de negocio que no solamente aúne rentabilidad para nuestros inversores, sino que conlleve todo lo que es una vivienda de calidad.
Nuestro plan de negocio incluye la Comunidad de Madrid y la Comunidad Valenciana. Posiblemente también Galicia y Aragón, pero en un primer ‘tier’ estamos hablando de Madrid y Valencia. Ahora mismo tenemos un portfolio de 2.000 unidades, pero nuestro objetivo es alcanzar en torno a 4.000 o 5.000 unidades.
¿Cuánta rentabilidad podéis ofrecer a los inversores teniendo en cuenta que hacéis productos a precios asequibles?
Este tipo de modelo de negocio requiere varios tipos de capital. Hay un capital específico para la fase de desarrollo que exige siempre dobles dígitos porque está asumiendo el riesgo de fallido de no finalización de esa construcción.
Luego existe un capital intermedio que se dedica a tomar ese activo y asumir la fase de estabilización. Este ya es un poco menos agresivo en cuanto a rentabilidad. Aquí estamos hablando de un dígito muy cercano al 10%.
Y luego está el capital institucional, que hay ciertas diferencias con el capital infra y que es el que está viniendo ahora a España vía ‘joint venture’.
En nuestro caso aunamos las tres tipologías, pero donde quizá seamos más ágiles es en la toma de decisiones, puesto que la gestión de capital y la gestión de desarrollo están aunadas en unos comités homogéneos, de los cuales participamos ambas partes.
¿Cómo lográis atraer el capital con menos rentabilidad?
Es viable para un capital institucional internacional. Exigen rentabilidades de un ocho, nueve o diez por ciento, esto es viable. Lo que tenemos que hacer es dotar de una seguridad jurídica global a todo el ciclo productivo de este modelo de negocio para que ese capital se sienta confortable, se sienta cómodo y no mire otros negocios. Nuestra obligación es que se fijen en nosotros y cuando se fijen, decirles invertid y estad tranquilos, pero actualmente no es el caso.
En España hay una inseguridad jurídica brutal porque no hay una continuidad en la normativa, es decir, hoy existe una normativa y mañana va a existir otra. Eso genera una inconsistencia a la hora de invertir que no hay TIR que lo soporte
Lo que tenemos que hacer es dotar de una seguridad jurídica global a todo el ciclo productivo de este modelo de negocio para que ese capital se sienta confortable, se sienta cómodo y no mire otros negocios.
Hay comunidades que están ampliando el rango de IPREM para acceder a estas viviendas asequibles, ¿cómo valoráis esta medida?
Hay que ser coherentes. En los últimos años se han incrementado los costes de construcción una barbaridad, la inflación está ahí, los módulos hacía bastante tiempo que no estaban actualizados etc. Se ha actualizado para que la tipología de producto sea viable. Son circunstancias que en el mercado tenemos que sopesar.
¿Cómo de importante es el derecho se superficie a la hora de levantar vivienda asequible?
Es vital. Todos los suelos públicos deben de licitarse bajo dos fórmulas de colaboración público-privada, o concesión administrativa o derecho de superficie.
Hay diferencia entre ambos: la concesión se rige al amparo de la Ley de Patrimonio y es un producto menos bancable, digamos menos financiable si el pliego no está bien diseñado.
El derecho de superficie se rige bajo el amparo de la Ley de Contratos del Sector Público y es un tipo de producto muchísimo más bancable por la seguridad que genera, siempre y cuando el pliego de una concesión administrativa esté bien redactado.
¿Qué le pediría a la Administración para agilizar y desatascar todos estos procesos burocráticos?
Están dando pasos ágiles, pero el problema lo conocemos todos desde hace años. El problema está en las herramientas, es como arar un campo de 50 metros con un tractor, no puedes maniobrar, es lento y pesado…
La Administración está haciendo todo lo posible. De hecho, muchas de las propuestas que ellos mismos promueven son muy viables, pero el problema es lo que viene después. No quiero entrar en detalle, pero hay que mencionar que el ruido no es bueno venga de donde provenga.
Se trata de dotar de seguridad jurídica, actualizar la normativa para agilizar los trámites de desarrollo de suelo e impedir la inseguridad que hoy por hoy existe en esos desarrollos porque cualquiera puede tumbar un plan parcial y tienes que iniciar de nuevo todo el desarrollo. También debemos tener más benevolencia a nivel fiscal, sobre todo en vivienda asequible, no es viable asumir el 25% de carga fiscal sobre el precio final de una vivienda.
También mayor agilización a nivel de tramitación administrativa. Cierto es que hay comunidades y ayuntamientos que son ágiles, pero otros no lo son tanto. Y, lo fundamental, favorecer la financiación, ya sea con ‘equity’ pasivo, con subvenciones o con una financiación de entidades como la que esté realizando el ICO.
Debemos tener más benevolencia a nivel fiscal, sobre todo en vivienda asequible, no es viable asumir el 25% de carga fiscal sobre el precio final de una vivienda.
Dentro de esa fiscalidad, ¿cómo afecta a vuestro plan de negocio ese 20%-30% de impuestos que se paga por una vivienda?
Ese porcentaje lo asumimos enteramente nosotros, porque nosotros somos los propietarios de las viviendas. El inquilino paga su renta, su plaza de garaje, su alquiler y su servicio comunitario que va incluido en la mensualidad. Nosotros soportamos todo tipo de impuestos, desde tasas, el permiso de obra, licencia de obras, el icio etc… Al final es una barbaridad. En el caso de este tipo de negocio lo asume todo el promotor.
¿El miedo a la okupación afecta también a la vivienda asequible?
La okupación como tal es un tema que hay que abordarlo desde dos ópticas. No podemos permitir que en esta sociedad haya personas en exclusión social o en riesgo de exclusión social. Y es lo público el que tiene que promover viviendas sociales a unas rentas que esas personas pueden asumir, o incluso no asumir, pero la vivienda protegida o asequible no es una vivienda destinada a personas, por desgracia, en riesgo o en exclusión social.
Esas viviendas tienen que tener unas personas que vivan en ellas, que tengan sus ingresos, que su tasa de esfuerzo no sea superior a un 30%.
Si se da la mala suerte de que estas no paguen, hay que tener una normativa ágil y correcta que permita desocuparlos, como pasa en el resto de los países europeos. Tú en Alemania no pagas el alquiler un mes y va la policía y te desahucia. El problema está en que estamos tratando la vivienda como un arma arrojadiza entre signos políticos y eso no puede ser.
Lo público el que tiene que promover viviendas sociales a unas rentas que esas personas pueden asumir, o incluso no asumir, pero la vivienda protegida o asequible no es una vivienda destinada a personas, por desgracia, en riesgo o en exclusión social (…) Estamos tratando la vivienda como un arma arrojadiza entre signos políticos y eso no puede ser.
¿Cómo afecta la subida de tipos a vuestro negocio?
Afecta, no al futuro, pero sí a las rentabilidades. Aunque, en nuestros modelos financieros ya tenemos contemplados estas circunstancias y tomamos decisiones siempre teniendo en cuenta el peor escenario posible.
Y por último, ¿habéis planteado hacer viviendas más pequeñas para así incrementar la oferta?
Nosotros tenemos varias tipologías de vivienda, dependiendo de si es en Málaga o Sevilla, con dos o tres dormitorios, desde los 45 m2 útiles hasta los 90 m2. Tú tienes que diseñar tu producto en función de la densidad demográfica.
Sigue toda la información inmobiliaria y los informes más novedosos en nuestra newsletter diaria y semanal. También puedes seguir el mercado inmobiliario de lujo con nuestro boletín mensual de lujo.

Lo más leído




3 Comentarios:
No es así. Lo que está pasando es que los izquierdosos están permitiendo impunemente la okupación, conculcando el derecho fundamental a la propiedad privada y el principio registral de que sólo surte efectos frente a terceros lo inscrito en el Registro de la Propiedad.
Y en Huelva cuando hacéis viviendas? Eso deberíais repartirlo entre las 8 provincias
Si hago este comentario espero que lo lea alguien capaz de un proyecto repartido en las 8 provincias, es especial Huelva y sus municipios costeros, cadiz, las que esten mas necesitadas. Seria un logro, un cordial saludo, Mónica
Para poder comentar debes Acceder con tu cuenta