

Las daciones en pago marcan mínimos históricos. Según los datos de los Registradores de la Propiedad, en el segundo trimestre del año se contabilizaron 306 operaciones que permitieron a los hipotecados entregar su vivienda al banco para saldar la deuda pendiente, un 32,9% menos que en el arranque del año y un 53,8% menos que en el mismo periodo del año anterior.
Sigue a idealista/news en el canal de Whatsapp
La cifra actual está muy lejos de las 4.000 que se llegaron a contabilizar en los primeros meses de 2015, con la crisis económica y financiera aún presente. Desde esos niveles, el desplome alcanza el 92%.
El Real Decreto-ley 6/2012, de medidas urgentes de protección de deudores hipotecarios, incorporó el Código de Buenas Prácticas (CBP) bancarias, que contempla la dación en pago como una de las posibles soluciones para determinados deudores en situación de vulnerabilidad que cumplieran unos determinados requisitos.
Esta figura jurídica, que refleja el acuerdo entre un deudor y un acreedor para saldar una deuda pendiente con la entrega de un inmueble y que debe realizarse mediante escritura pública e inscribirse en el registro, se extendió durante los primeros años en los que el texto estuvo en vigor, aunque su uso se fue diluyendo desde 2015, cuando la recuperación económica empezó a coger velocidad.
La mayoría de las 306 operaciones que se formalizaron entre abril y junio se produjeron en Andalucía (117), Comunidad Valenciana (51), Canarias (32) y Cataluña (31). Estas cuatro regiones concentraron el 75,5% de las operaciones, “ratificando la existencia de notables diferencias territoriales”, ya que “en 11 comunidades autónomas no se alcanzan las diez daciones en pago trimestrales”, sostiene la Estadística Registral Inmobiliaria.
Dentro de esta estadística se encuentran tanto las daciones en pago de personas físicas -que representaron el 49,83% del total- como personas jurídicas (50,17%); y tanto de deudores de origen nacional como extranjero. El peso de las daciones en pago por parte de foráneos apenas supuso un 5,7% del total, con los marroquíes como la nacionalidad extranjera más destacada (11,76%).
La escalada de la vivienda facilita las ventas
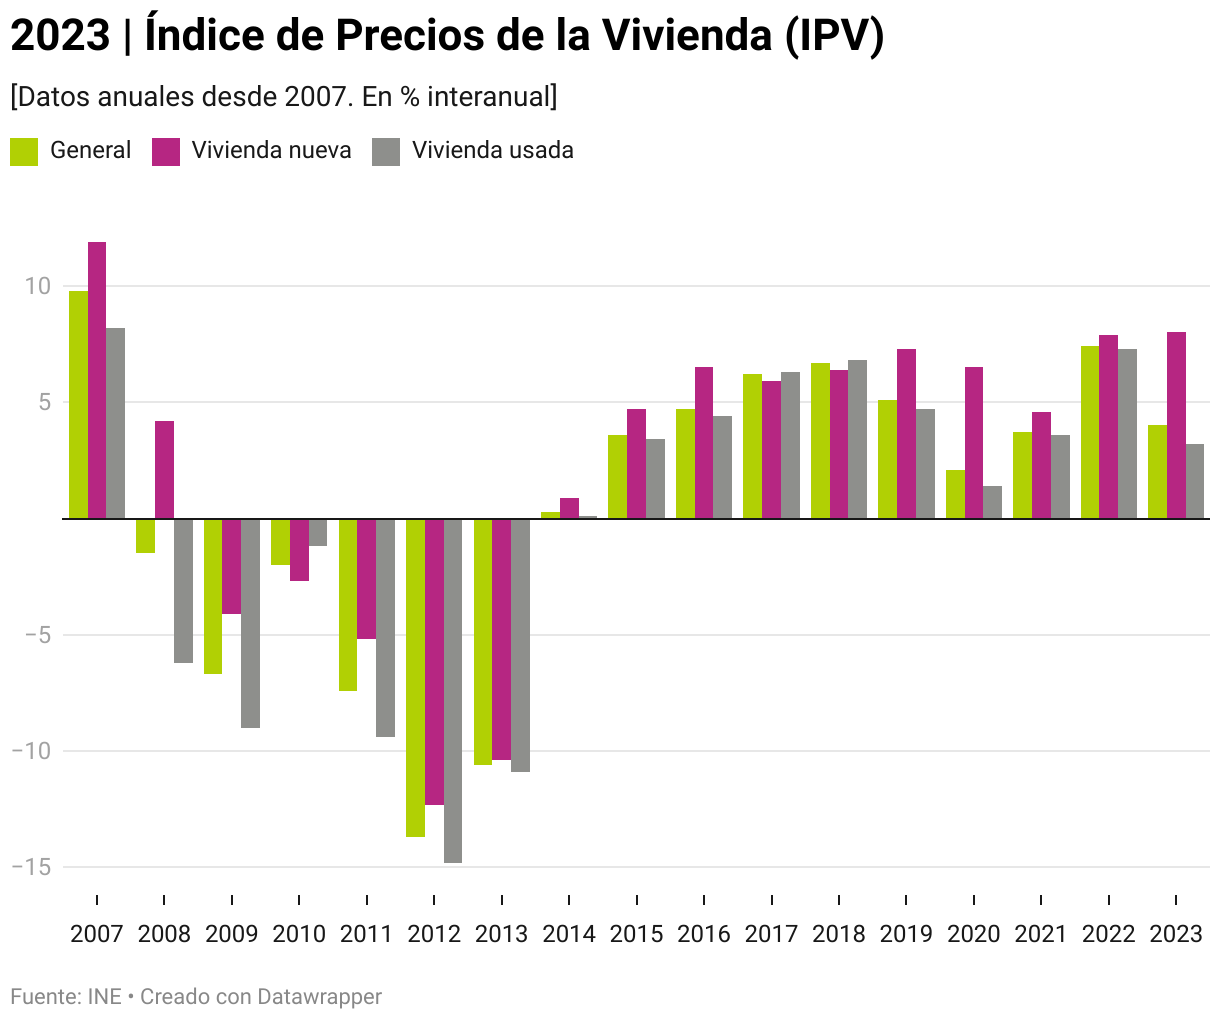
Los expertos consultados por idealista/news achacan los nuevos mínimos de la serie de las daciones en pago a varios factores y uno de ellos es la escalada del precio de la vivienda. Tras 12 años consecutivos de encarecimientos, según el INE, los propietarios tienen más posibilidades de vender su inmueble, cancelar la hipoteca pendiente e incluso obtener una cantidad adicional, en lugar de entregárselo al banco. A ello se suma la búsqueda de alternativas por parte de los bancos para evitar añadir ladrillo a sus balances y asumir los costes de adjudicación, mantenimiento y comercialización. En resumidas cuentas, en la actual situación inmobiliaria y financiera, la dación en pago no es la solución más ventajosa ni para el deudor ni para el acreedor.
Como explica Juan Villén, director general de idealista/hipotecas, “el precio de la vivienda ha subido mucho en estos años, y el volumen de transacciones también. Esto significa que a menudo al deudor le resulte más sencillo vender a un precio que le permita saldar la deuda (y quizás hasta recuperar algo), en lugar de dar el inmueble al banco”.
Para Francisco Rodríguez, director de Estudios Financieros de Funcas, el fuerte aumento del precio de la vivienda también es la explicación económica de fondo. “Hace que, ante dificultades para pagar la hipoteca, muchos propietarios tengan hoy una alternativa que durante la crisis financiera era mucho menos viable: vender el inmueble, cancelar la deuda y evitar la dación. Con precios creciendo a tasas de dos dígitos y un mercado todavía relativamente líquido, entregar la vivienda al banco resulta una solución menos necesaria. A ello se suma un mercado laboral que, en términos agregados, continúa mostrando fortaleza”.
Jorge Barreiro Cavero, jefe de Contencioso y Control Judicial del Área de Asesoría Jurídica de Ibercaja, se suma a esta opinión y recalca que “llevamos tiempo advirtiendo este descenso”, que “se debe a que el entorno macro actual es muy bueno. El valor de los activos continúa aumentando y, en la mayoría de los casos, es muy superior al hipotético préstamo impagado”.
También es la explicación que ofrece uno de los mayores bancos de España: “La fuerte revalorización de la vivienda y la reducción progresiva de la deuda pendiente en las hipotecas más antiguas facilitan que muchos clientes puedan vender el inmueble y cancelar la deuda, obteniendo liquidez en muchos casos, sin necesidad de entregar la vivienda a la entidad”. Y añade otro factor: la morosidad bancaria está en unos niveles muy bajos: la tasa de dudosidad se sitúa en el 2,5% en el conjunto del crédito y en el 1,4% en los préstamos para adquisición de vivienda, según la Asociación Hipotecaria Española (AHE).
La banca evita quedarse con las viviendas por su coste
La venta de la vivienda con el fin de cancelar la deuda hipotecaria no es la única vía que existe para evitar la dación en pago. Además de estas ‘transacciones acordadas’, la banca está apostando por otras soluciones como refinanciaciones o reestructuraciones de deuda, ya que permiten flexibilizar las condiciones de pago de las hipotecas y zanjan el problema de manera amistosa y menos drástica que la entrega directa del inmueble.
Estas alternativas permiten a las entidades financieras evitar el impacto de la adjudicación de nuevos inmuebles en sus cuentas y ahorrarse los costes asociados a su mantenimiento y comercialización.
“Los bancos van a intentar por todos los medios no tener que llegar a la dación en pago. Cuesta dinero mantener los pisos, tienen gastos de adjudicación y de tenencia y, si es posible, tratan de evitarlo. Desde hace tiempo, la banca busca lo que llaman la ‘demanda solvente’, es decir, asegurarse de que pueden pagar, bien porque los deudores tengan dos nóminas o bien porque haya un aval familiar al que poder recurrir. Todo menos el piso”, argumenta el economista Miguel Córdoba.
El director general de idealista/hipotecas también coincide con esa visión y afirma que la búsqueda de alternativas a las daciones en pago por parte del sector financiero está respaldada por un criterio económico. “Si el banco acepta una dación en pago tiene que asumir todos los costes del inmueble, así como el gasto de gestión del mismo, la comercialización… Por tanto, prefiere que lo venda el propietario deudor y que se cancele la deuda. A menudo, esto se transforma en mandatos de venta, acordando una quita de la deuda para que se cancele si se vende”, argumenta Juan Villén. Y añade que, de esta forma, “el banco se ahorra quedarse con el inmueble y el cliente se garantiza que con la venta se cancela el 100% de la deuda”.
Lo mismo subraya Carmen Giménez, letrada de G&G Abogados, quien insiste en que “debido a motivos fiscales (pago del ITP y aumento patrimonial), las entidades, en términos generales, ahora mismo prefieren que, tras alcanzar un acuerdo con el deudor-propietario sobre el ‘quantum’ de la deuda (que habitualmente se instrumenta mediante documento privado, y que suele alcanzar el valor del inmueble -o lo que sería lo mismo, el valor por la dación en pago-), sea precisamente ese deudor propietario quien venda directamente el inmueble. Así se libran del pago del ITP, que será siempre a cargo del comprador o del donatario; o de la plusvalía municipal”.
Además, la abogada añade que el desinterés del sector financiero por las daciones en pago es tal que las propias entidades “ayudan al propietario a vender, desplegando su red comercial”. Aunque no deja de ser, según Giménez, una “dación en pago encubierta o simulada mediante una compraventa”.
Patricia Aragón, socia fundadora y directora de transacciones de AcuerdosDYA, también coincide en que una dación en pago conlleva un sinfín de gastos (notaría, impuestos, registro…) que debe asumir el banco y que, mientras el activo no se venda, también se añaden el pago del IBI y los gastos de comunidad, o el riesgo de okupación. “¿Compensa realmente una dación en pago? Para el acreedor, cada vez menos. La solución ya no pasa necesariamente por quedarse con la casa, sino por recuperar la deuda de la forma más eficiente posible. Y ahí es donde la venta consensuada ha terminado ganándole la partida a la dación en pago”.
Según Aragón, esto explica que en los últimos años la mayoría de las situaciones de impago de préstamos hipotecarios se resuelvan, siempre que sea posible, mediante “ventas consensuadas, o lo que conocemos más habitualmente como ventas con quita. Lo que comenzó en 2012 como una herramienta excepcional para solucionar un problema hipotecario se ha convertido, con el tiempo, en un mercado profesionalizado en el que la deuda se gestiona con otros criterios y otros objetivos”.
La socia fundadora y directora de transacciones de AcuerdosDYA recuerda que este nuevo ‘negocio’ inmobiliario se empezó a gestar cuando los fondos internacionales se lanzaron a comprar grandes carteras de hipotecas impagadas. “Había mucha deuda y había que darle salida. La industria de la deuda hipotecaria empezaba a funcionar tal y como la conocemos ahora: ‘servicers’ con todos los recursos humanos y tecnológicos habidos y por haber y un único objetivo: recuperar. Fue entonces cuando la deuda dejó de ser un problema y empezó a convertirse en una oportunidad para los fondos de inversión, para las empresas que nacieron para gestionarla y para infinidad de actores que, necesariamente, tenían que intervenir y colaborar con ellos. Y también cuando la dación en pago dejó de ocupar el lugar que había tenido”.
Ahora bien, el hecho de que las daciones en pago se hayan convertido en una figura residual en el mercado no significa que hayan desaparecido los hogares que arrastran dificultades para pagar su hipoteca. El director de Estudios Financieros de Funcas pone como ejemplo el reciente aumento de las ejecuciones hipotecarias sobre viviendas habituales, que en primavera marcaron máximos desde 2017, según el INE. “Son figuras diferentes y corresponden a momentos y situaciones distintas. Por eso diría que estamos más ante un mínimo histórico en el uso de una determinada vía para resolver el impago que ante un indicador aislado de ausencia de problemas hipotecarios”, concluye Francisco Rodríguez.
Sigue toda la información inmobiliaria y los informes más novedosos en nuestra newsletter diaria y semanal. También puedes seguir el mercado inmobiliario de lujo con nuestro boletín mensual de lujo.
Lo más leído




Para poder comentar debes Acceder con tu cuenta