

La Fundación de las Cajas de Ahorros (Funcas) ha publicado un informe demoledor sobre cómo se está gestionando la actual crisis de acceso a la vivienda en España. Según su último Cuaderno de Información Económica, se está haciendo un diagnóstico incorrecto del problema y, el hecho de tratarlo como una crisis de demanda cuando en realidad es de oferta, está provocando que se tomen medidas de "efectos dudosos a corto plazo y claramente negativos a largo plazo". El 'paper' también insiste en que los riesgos que entraña la situación actual son muy distintos a los de la burbuja de 2008, y que el peor de todos es normalizar la falta de vivienda, que ya alcanza las 750.000 unidades.
Sigue a idealista/news en el canal de Whatsapp
Según explica Funcas, "la producción de vivienda nueva lleva más de una década por debajo de la creación de hogares, los alquileres crecen sistemáticamente por encima de los salarios, y esa brecha se ha extendido de las grandes capitales a sus coronas metropolitanas y, cada vez con más fuerza, a las ciudades intermedias. El problema de la vivienda en España no es un fenómeno coyuntural, sino el resultado acumulado de una década de desajuste entre lo que se construye y lo que la sociedad necesita para formar hogares".
El estudio se divide en varios artículos y uno de ellos se centra en el origen de la actual crisis residencial y en evaluar las políticas que se están llevando a cabo para intentar solucionarla.
Este capítulo, firmado por Christian A. L. Hilber, economista de la London School of Economics y de la Universidad de Zúrich, insiste en que el actual problema residencial viene derivada de un "choque entre una demanda creciente y una oferta cada vez más inelástica en las áreas urbanas más prósperas", en un contexto de "drástico descenso de la construcción de viviendas en relación con la población", y que este diagnóstico es un punto común en una Europa que "se ha vuelto más poblada y más próspera", y "donde la demanda de vivienda ha seguido creciendo". En la comparativa con otros países, España registra el peor resultado: un desplome superior de viviendas terminadas desde 1970 que Alemania, Reino Unido o Suiza, y un mayor crecimiento demográfico.
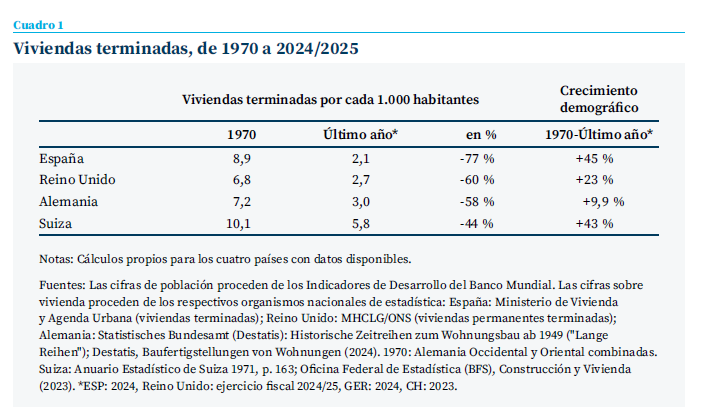
"Se necesitan viviendas nuevas no solo para dar cabida al crecimiento demográfico y a los nuevos hogares, sino también para sustituir las viviendas que quedan obsoletas por su envejecimiento, demolición o reconversión a otros usos. Por lo tanto, incluso en países con escaso o nulo crecimiento demográfico, se requiere una actividad constructiva sustancial y continua simplemente para mantener y renovar el parque inmobiliario", señala el informe.
La demanda ha crecido especialmente en los grandes polos económicos y los principales destinos turísticos, mientras que la oferta se está viendo lastrada por factores como restricciones físicas, urbanísticas y políticas, que "limitan la construcción, mientras muchas medidas populares -subsidios a la compra, ventajas fiscales o controles de alquileres- alivian síntomas a corto plazo, pero pueden elevar precios, reducir la oferta y perjudicar a futuros residentes".
"Las restricciones normativas suelen ser las más limitantes"
El estudio también menciona que la normativa, que tiene a imponer cada vez más límites, es uno de los factores que más dificultan la generación de oferta residencial.
En este sentido, destaca que "mchos países europeos han endurecido deliberadamente las restricciones a la expansión urbana hacia el exterior para limitar la expansión desordenada, proteger las tierras agrícolas y preservar los recursos medioambientales. Como resultado, el futuro crecimiento de la vivienda depende cada vez más de la densificación hacia el interior y la reurbanización, que son intrínsecamente más difíciles que la construcción en terrenos vírgenes".
Por otro lado, el texto añade que "incluso las normas urbanísticas que no han sufrido cambios se vuelven más restrictivas a medida que la demanda se intensifica y las ciudades se expanden hacia arriba y hacia afuera. Los límites de altura, los límites de crecimiento urbano y los cinturones verdes que inicialmente imponen pocas restricciones pueden volverse cada vez más restrictivos con el tiempo a medida que crece la demanda".
Además, Funcas pone sobre la mesa una consecuencia que el dabate público suele pasar por alto: "La densificación hacia el interior a menudo genera solo aumentos modestos en el parque de viviendas, si es que los hay. En muchas ciudades europeas, los edificios antiguos se derriban y se sustituyen por viviendas modernas y de mayor calidad. Si la remodelación se lleva a cabo con densidades más o menos similares, la calidad de la vivienda mejora, pero el número de viviendas apenas varía. Dado que las nuevas construcciones reflejan los valores actuales del suelo, unas normas de construcción más estrictas y unos costes de construcción al alza, las nuevas viviendas son inevitablemente más caras que aquellas a las que sustituyen. Esto ayuda a explicar una paradoja habitual: los residentes ven grúas y una intensa actividad constructora, pero la asequibilidad de la vivienda sigue empeorando", argumenta.
En cuanto a las medidas políticas que se están tomando, Funcas incide en que las ayudas hipotecarias, las ventajas fiscales para la vivienda en propiedad y los programas de ayuda a los compradores de primera vivienda, entre otras, "gozan de gran popularidad política porque parecen hacer que la vivienda sea más asequible. Sin embargo, cuando la oferta de vivienda es limitada, las ayudas orientadas a la demanda se traducen en gran medida en un aumento del valor del suelo y de los precios de la vivienda, lo que contrarresta los efectos deseados".
Para Funcas, la cuestión radica en que "los gobiernos operan en ciclos electorales relativamente cortos, mientras que la vivienda es un bien muy duradero y los mercados inmobiliarios se ajustan a lo largo de décadas", lo que provoca que "las políticas que generan beneficios inmediatos y visibles para grupos identificables resultan, naturalmente, atractivas desde el punto de vista político", aunque sus costes a largo plazo "suelen ser difusos, surgen solo de forma gradual y recaen de manera desproporcionada sobre las generaciones futuras y otros grupos con poca o ninguna voz política en la actualidad".
El ejemplo más claro es el tope a los alquileres, que puede proteger a los inquolinos actuales del aumento de las rentas y generar, por tanto, un beneficio inmediato y visible. Sin embargo, al desincentivar la inversión y la salida al mercado de nuevos inmuebles, acaba provocando una contracción de la oferta y reduciendo las posibilidades de los futuros arrendatarios.
También cree que es un error intentar achacar el problema de la vivienda y la subida de precios a lo que considera los "chivos expiatorios habituales", como los promotores inmobiliarios, los inversores institucionales, los compradores extranjeros, los propietarios de viviendas, los propietarios de segundas residencias y las plataformas de alquiler a corto plazo. "Centrarse en estos grupos conlleva el riesgo de confundir los factores amplificadores con la causa subyacente del problema. Que una fuerte demanda se traduzca en más viviendas o en precios y alquileres más altos depende fundamentalmente de la capacidad de respuesta de la oferta de vivienda", expone el texto.
Las políticas diseñadas para mejorar la asequibilidad para los inquilinos actuales pueden, por lo tanto, empeorar la asequibilidad para los inquilinos del futuro, sobre todo de "los jóvenes, los migrantes, los trabajadores que necesitan trasladarse por motivos laborales y otras personas que no pueden acceder a viviendas con alquiler controlado, incluidas las personas sin hogar".
Por tanto, el documento sentencia que "las políticas de vivienda no deben juzgarse por sus intenciones a corto plazo, sino por sus efectos de equilibrio general a largo plazo. Las políticas que estimulan la demanda de vivienda sin permitir que la oferta responda rara vez mejoran la asequibilidad a largo plazo. Del mismo modo, las políticas que dificultan la construcción -incluso cuando están motivadas por objetivos legítimos de carácter medioambiental, patrimonial o social- pueden agravar involuntariamente la escasez de viviendas si no facilitan una oferta nueva suficiente en otros lugares.
Unos riesgos diferentes a los de 2008
Otro de los capítulos del estudio de Funcas está firmado por Francisco Rodríguez-Fernández, catedrático de Economía de la Universidad de Granada, se centra en explicar por qué la situación actual es muy distinta a la burbuja inmobiliaria.
"El principal desafío ya no reside en una burbuja crediticia generalizada, sino en la interacción entre escasez estructural de oferta, deterioro de la accesibilidad y nuevas vulnerabilidades financieras. Con España y la Unión Europea como referencia, se identifican riesgos de accesibilidad, oferta, estabilidad financiera, regulación, cambio climático y productividad", asegura el autor.
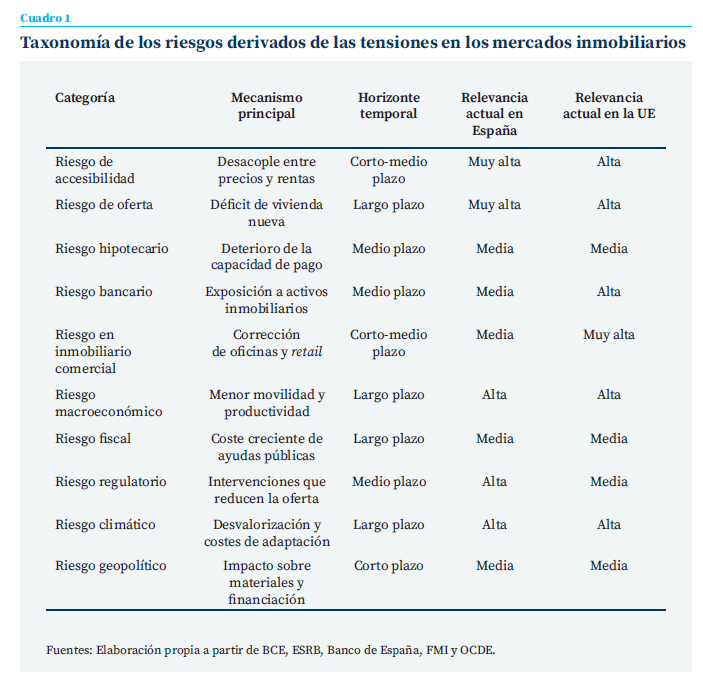
En el caso concreto de España, el catedrático subraya que "no presenta los desequilibrios crediticios que desembocaron en la crisis de 2008, pero sí acumula nuevas fragilidades". Por ejemplo, que la situación actual condiciona "la movilidad laboral, la formación de nuevos hogares, la natalidad, la desigualdad patrimonial entre generaciones y, en última instancia, la productividad de la economía". Por tanto, insiste, la vivienda ha dejado de "ser únicamente un bien de mercado para convertirse en una infraestructura económica privada crítica", ya que "las tensiones inmobiliarias están dejando de ser un problema sectorial para convertirse en un problema macroeconómico".
Rodríguez-Fernández insiste en que "el mayor riesgo para España no es repetir 2008, sino normalizar una situación de escasez permanente. La vivienda insuficiente deteriora la productividad, retrasa la emancipación, amplifica las desigualdades patrimoniales, reduce la movilidad laboral y aumenta la vulnerabilidad social". Y, por tanto, el problema ya no es un exceso de financiación alimentando una oferta descontrolada, sino una escasez estructural que convive con una demanda latente y nuevas formas de vulnerabilidad financiera.
Una banca más solvente y menos expuesta
Otro de los capítulos del Cuaderno de Información Económica de Funcas se centra en la banca y su exposición al sector inmobiliario, elaborado en esta ocasión por Joaquí Maudos, catedrático de Economía de la Universidad de Valencia, director adjunto del IVIE y colaborador del CUNEF.
Según el autor, antes de la crisis financiera el crédito inmobiliario superaba el 60% del total del crédito al sector privado, mientras que actualmente se sitúa en el 31,3%, con una estructura más equilibrada y un sistema sensiblemente más solvente ante posibles correcciones del mercado. Por tanto, "la exposición actual del sector al 'ladrillo' esté alejada de la que tuvo en el pasado reciente" y, aunque la crisis de acceso a la vivienda es "real e intensa", el riesgo de una réplica de la crisis bancaria de 2008 es sustancialmente menor.
"La reducción del peso del ladrillo en los balances bancarios sugiere que el sector bancario español afronta el actual ciclo económico e inmobiliario desde una posición mucho más sólida que en el pasado reciente, con una composición de la exposición inmobiliaria que nada tiene que ver con la de entonces. El intenso proceso de desapalancamiento, saneamiento de balances y fortalecimiento regulatorio ha permitido reducir significativamente tanto el volumen relativo de esta exposición como su nivel de riesgo. En la actualidad, el protagonismo corresponde al crédito hipotecario para adquisición de vivienda, que presenta históricamente menores tasas de morosidad, mientras que el peso del crédito promotor y constructor se ha reducido a mínimos históricos", indice Maudos. Y concluye que "la evidencia apunta a que el sector bancario español afronta el actual ciclo inmobiliario (de subida de precios por presión de la demanda y escasez de oferta) desde una posición de mayor solvencia, menor vulnerabilidad y con una exposición al sector inmobiliario mucho más reducida y de naturaleza muy distinta a la que desencadenó los problemas del pasado".
Sigue toda la información inmobiliaria y los informes más novedosos en nuestra newsletter diaria y semanal. También puedes seguir el mercado inmobiliario de lujo con nuestro boletín mensual de lujo.


Lo más leído





Para poder comentar debes Acceder con tu cuenta