

Un análisis elaborado por la Agencia Negociadora del Alquiler (ANA) a partir de los últimos datos oficiales conocidos del Colegio de Registradores, el INE, el MITMA y el Consejo General del Notariado sobre las compraventas de vivienda en España entre 2019 y 2024 confirma que la participación de los fondos de inversión en el mercado de vivienda tradicional es muy reducida.
Durante este periodo, la inversión atribuible a fondos representó, de media, únicamente el 1,86% del volumen total de vivienda transaccionado, situándose en todos los ejercicios analizados en una horquilla comprendida entre el 1,13% y el 2,26%. Estos datos evidencian que el impacto real de los fondos en el mercado residencial es claramente marginal en comparación con el conjunto del sector.
Por el contrario, los particulares, familias, pequeños propietarios y compradores domésticos continúan siendo los protagonistas casi absolutos del mercado, concentrando entre el 97% y el 99% de la inversión total en vivienda tradicional durante todo el periodo analizado.
Metodología del análisis
Los resultados se han obtenido a partir de los informes oficiales del Colegio de Registradores de la Propiedad, cruzando el número de compraventas anuales con la superficie y el precio medio de compraventa publicados por el propio organismo. Para cada ejercicio se ha comparado el volumen total estimado del mercado con la inversión agregada atribuida a fondos de inversión en vivienda tradicional.
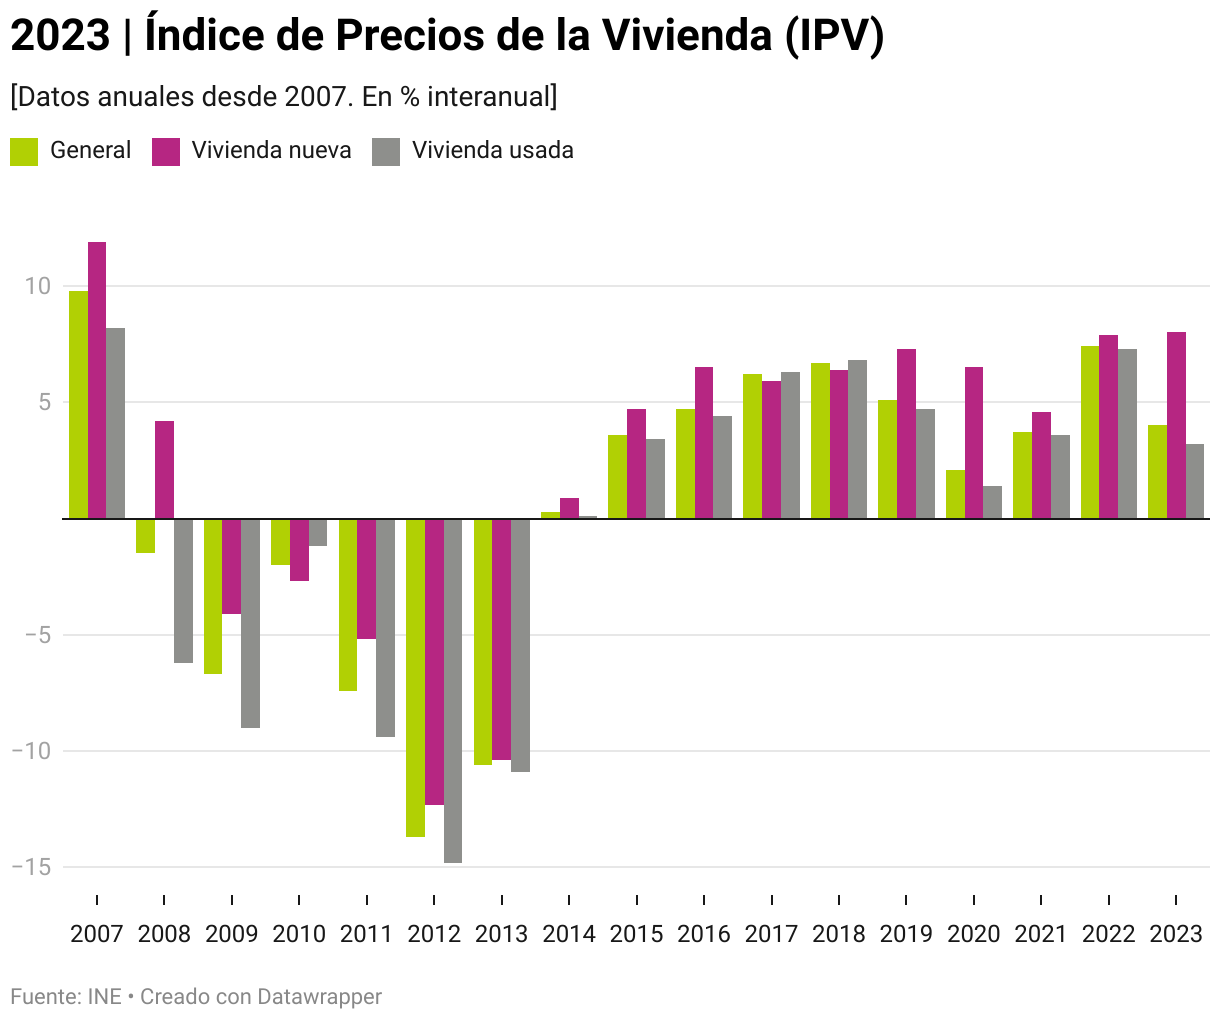
Durante todo el periodo, los fondos destinaron entre 1.500 y 2.300 millones de euros anuales a la compra de vivienda tradicional, frente a un mercado cuya magnitud total osciló entre 70.000 y 140.000 millones de euros al año. En los últimos ejercicios se observa, además, una tendencia descendente en la inversión anual, coincidiendo con un contexto de creciente intervención regulatoria en el sector.
Estos resultados son coherentes con los datos del Banco de España, que sitúan la propiedad de viviendas en manos de personas jurídicas -incluyendo empresas, socimis, entidades financieras y fondos- en torno al 8% del parque total, frente a un 92% en manos de particulares.
Todo ello confirma que el mercado residencial español sigue siendo abrumadoramente privado y altamente atomizado, con millones de propietarios individuales y un papel muy limitado de los grandes tenedores institucionales.
Diferencias entre fuentes estadísticas
Es importante señalar que no existe un criterio único para contabilizar el número anual de compraventas de vivienda. En este análisis se ha optado por utilizar la fuente que registra el menor número de operaciones, con el fin de aplicar un enfoque conservador. A título informativo, se muestran a continuación los datos publicados por distintos organismos públicos:
Situación del mercado del alquiler
La elevada tensión actual en el mercado del alquiler es consecuencia de una sucesión de medidas regulatorias adoptadas en los últimos años que han reducido la seguridad jurídica y los incentivos para los propietarios. Como resultado, una parte significativa de estos ha optado por retirar sus viviendas del alquiler tradicional, destinarlas a otros usos o ponerlas a la venta.
Mientras esta situación no se revierta y no se recupere un marco estable y previsible, el mercado del alquiler continuará estrechándose. Las consecuencias recaen principalmente sobre los inquilinos: escasez de oferta, procesos de selección cada vez más restrictivos y precios elevados, con viviendas que reciben decenas de candidatos por anuncio.
Propuestas para mejorar la oferta
Se considera urgente la adopción de un conjunto de medidas estructurales, divididas en dos grandes bloques:
1. Facilitar y abaratar la construcción de vivienda
- Incrementar el parque de vivienda social mediante colaboraciones público-privadas a precios y plazos competitivos.
- Poner suelo en el mercado a precios más asequibles.
- Agilizar los trámites urbanísticos y administrativos.
- Eliminar o reducir el IVA de los costes de construcción, equiparándolo al 10% aplicado en determinadas rehabilitaciones.
- Reducir o suprimir el IVA y el ITP en la compra de la primera vivienda habitual.
2. Fomentar el alquiler tradicional haciéndolo más atractivo para el propietario
- Bonificar al 100% el IBI de las viviendas destinadas al alquiler habitual.
- Bonificar al 100% la tasa de residuos sólidos urbanos en dichas viviendas.
- Bonificar en el IRPF los ingresos del alquiler cuando no se incrementen las rentas respecto al contrato anterior.
- Endurecer las sanciones en los casos de usurpación de vivienda.
- Agilizar los procedimientos judiciales frente a ocupaciones e inquiocupaciones y dotar a las Fuerzas y Cuerpos de Seguridad de mayores competencias.
- Eliminar la forma verbal en los contratos de arrendamiento y establecer un registro obligatorio de viviendas alquiladas, aprovechando los registros de fianzas autonómicos.
- Derogar la Ley 12/2023, de 24 de mayo, por el derecho a la vivienda.
La adopción conjunta de estas medidas, junto con las recientes restricciones al alquiler turístico, permitiría que muchos propietarios volvieran a incorporar sus viviendas al alquiler tradicional, incrementando progresivamente la oferta, reduciendo la presión sobre la demanda y contribuyendo a una moderación de los precios.
Numerosos propietarios estarían dispuestos incluso a reducir la renta en torno a un 5% respecto al contrato anterior si a cambio contaran con un entorno fiscal y jurídico más favorable.
Aunque algunas de estas medidas implican una menor recaudación a corto plazo, resulta imprescindible afrontarlas ante un problema que se ha convertido en una de las principales preocupaciones de los ciudadanos. El abordaje del mercado del alquiler exige soluciones estructurales, estables y de largo plazo que aporten equilibrio y seguridad tanto a propietarios como a inquilinos.
José Ramón Zurdo Orihuela es abogado en la Agencia Negociadora del Alquiler, especializado en arrendamientos urbanos y árbitro del Consejo Arbitral de la Comunidad de Madrid.
Sigue toda la información inmobiliaria y los informes más novedosos en nuestra newsletter diaria y semanal. También puedes seguir el mercado inmobiliario de lujo con nuestro boletín mensual de lujo.

Lo más leído








Para poder comentar debes Acceder con tu cuenta