

La entidad financiera morgan stanley ha hecho un análisis sobre la situación de la economía española y concluye que el estallido de la burbuja inmobiliaria aún seguirá dando coletazos. Prevé más caídas de precios de la vivienda de hasta el 30% en los dos próximos años, dado el nivel de ingresos por unidad familiar en España
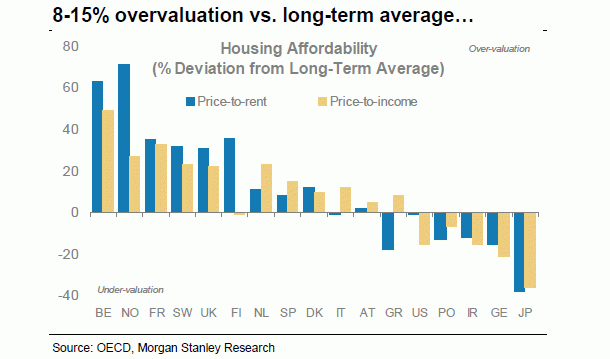
La entidad financiera asegura que el precio de la vivienda puede llegar a caer más de un 30% si se compara el precio con los ingresos por unidad familiar, es decir, estima que el esfuerzo financiero que tiene que hacer un comprador de vivienda es aún elevado. Según datos del banco de España, hoy en día cuesta 5,9 años de salario comprar una vivienda en España, mientras que los expertos aconsejan que no supere los 4 años de salario. Aquí puedes ver cuántos años de salario tienes que destinar para comprar una casa según la provincia en la que vivas
Morgan stanley asegura que desde el máximo del precio de la vivienda alcanzado entre 2006 y 2007 la caída acumulada superará el 50%. De todos modos, la entidad estima que, en un escenario normal y relacionando el precio de las casas con los ingresos familiares y con el alquiler, las viviendas bajarán entre un 8% y un 15% a largo plazo
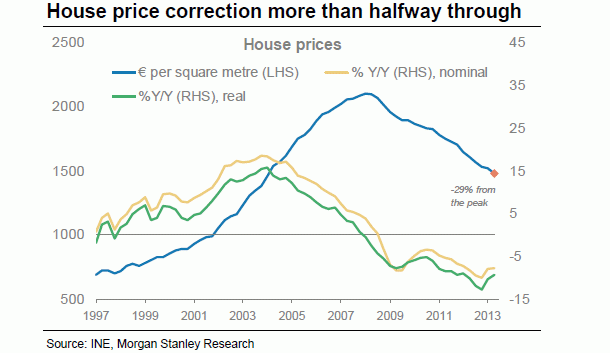
El banco señala que la evolución del mercado de la vivienda dependerá de muchas circunstancias, como de las medidas políticas o de la oferta de vivienda o la demanda
Con respecto a la construcción de viviendas, la entidad considera que la burbuja en la inversión en construcción se ha corregido casi por completo. Recuerda que el peso del sector de la construcción residencial en el PIB de España ha pasado a ser del 5% del PIB frente al 12,5% que llegó a suponer durante el boom
Noticias relacionadas:
El precio de la vivienda cae hasta los 5,9 años de salario (gráfico)

67 Comentarios:
Los españoles no compran casas porque no hay dinero para pagarlas, ni ahorrado ni procedente de créditos bancarios. Si a esta circunstancia le añadimos la reciente subida de la carga impositiva de la vivienda nueva, el fin de la deducción por vivienda habitual o una posible subida por parte de las comunidades autónomas de su impuesto sobre transmisiones patrimoniales (ITP), tenemos el cóctel perfecto para que el mercado siga estancado.
Y todo esto sin olvidar, claro está, que la mayor parte de los compradores potenciales con capacidad real de pago están esperando agazapados a que los precios toquen suelo antes de comprar....posiblemente por 2019
Los españoles no compran casas porque no hay dinero para pagarlas, ni ahorrado ni procedente de créditos bancarios. Si a esta circunstancia le añadimos la reciente subida de la carga impositiva de la vivienda nueva, el fin de la deducción por vivienda habitual o una posible subida por parte de las comunidades autónomas de su impuesto sobre transmisiones patrimoniales (itp), tenemos el cóctel perfecto para que el mercado siga estancado.
Y todo esto sin olvidar, claro está, que la mayor parte de los compradores potenciales con capacidad real de pago están esperando agazapados a que los precios toquen suelo antes de comprar....posiblemente por 2019
--------------------
Así es, yo mismo sin ir mas lejos llevo tiempo agazapado con mis ahorros en varios depósitos generando intereses a la espera de que la vivienda llegue a su precio estacionario. No pienso pagar los errores de otros. Si alguien se embarcó con sin conocimiento en una aventura inmobiliaria con la que ya va perdiendo más de 100000 euros, no seré yo quien le haga recuperarse y solucione sus problemas de un plumazo con el fruto de mi trabajo y años de ahorro. Y lo peor no ha llegado todavía, pues queda un largo recorrido a la baja, con lo cual sus perdidas todavía serán mayores.
Mientras tanto, yo sigo relajado sin preocupaciones, sin prisas esperando el estallido desde la barrera.
Mientras unos no pueden dormir tranquilos, regalan cada uno de sus días de trabajo al banco y no piensan en otra cosa que en sus deudas, sus perdidas y en.."quien me mandaría a mi meterme en esto, con lo tranquilo que yo estaba.." yo disfruto de mis ahorros, de mis vacaciones, viajes y cenas con la seguridad de tener mi dinero siempre disponible y la conciencia bien tranquila, pues no debo nada a nadie.
Recuerden, el secreto está en esperar agazapado a la espera disfrutando el espectáculo.
La burbuja no ha pinchado en vano.
Conforme nos vayamos metiendo en el s. XXI, más barata resultará la vivienda
Y si es que llega el momento y se decide que sea de provisión pública, como la sanidad y la educación"
Para repoblar el pais con natalidad....al tiempo
De acuerdo con el 42, no hay dinero. Y los vendedores, en un intento desesperado, tratan de recoger las migajas que aún puedan quedar, algún despistado con pasta que no se haya enterado de qué va el problema. Pero quedan muy pocas migajas y la realidad es que no hay pasta por eso el mercado está paralizado. Tampoco creo que la vaya a haber, si España tiene que cambiar el modelo económico, el crédito irá por otro lado.
Discrepo con el 42 en que la situación se resolverá en el 2019, eso no lo sabe nadie. De momento, estamos donde estamos y el resto es imaginación.
Rememorando El estallido:
El fin del crédito fácil ....final de traerse dinero del futuro inexistente.
La euforia es reemplazada por el miedo.
El edificio se quema y todo el mundo corre hacia la puerta.
Los más avisados comienzan a vender, pero ya no hay compradores.
Llega el pánico.
El crédito total se corta.
Los precios se desploman.
Y las pérdidas comienzan a acumularse.
EL PÚbLICO INVERSOR DE burbujas ES LITERALMENTE CIEGO… y un dia llega la caída.
En esta caída que llega y que cada día es más pronunciada, el público comete todos los errores que humanamente puede cometer. Al principio ni cree en el bajón, que sin embargo está viendo. Lo toma como un chubasco que ya pasará. y por eso no sólo no vende, sino considera que encima hay que aprovechar los precios bajos para comprar más si pudiera. Luego en pleno bajón tampoco vende, ya que abriga la esperanza de volver a ver los precios de adquisición.
Además no tiene el valor de materializar una pérdida, pensando sin duda que mientras no la realice no es tal pérdida..... la típica técnica del avestruz…
Más tarde, habiéndolo perdido casi todo, no vende tampoco, ya que piensa:
-…esto no puede bajar más,
-…ya no vale la pena vender
-… por lo que te dan, pues no… etc
Al final, en plena recesión, acostumbrado ya a los precios muy bajos, habiendo perdido ya toda la fe en los pisos, y con necesidad de dinero, ya que los negocios andan mal: vENDE La casa
Estos son hechos trágicos pero casi irremediables porque tienen sus raíces en la psicología humana, basándonos en la observación de que la inversión del público siempre se hace a deshora….y sin cabeza
Dios nos odia a todos.....bueno a los ladrilleros un poco mas.....a joderse especulacerdos, empresarios de medio pelo, analfabetos, chorizos con corbata, yeseros de audi y porsche cayenne, joderos todos!, a pringar cabrones que a mi casi me llega ahora mismo para pagarlo al contado...pero...un poco más, le vo a sacar hasta la última gota a este limón...como lo estoy disfrutando, pah!!!!!
Las emociones del PROPIETARIO no son útiles
El peor enemigo del inversor o propietario es él mismo.
No hay lugar más pleno de emociones extremas y viscerales que el mercado de pisos.
El dinero produce reacciones altamente emotivas en las personas.
Por ejemplo, el sentimiento de pérdida es el doble de intenso que el de ganancia.
La lista de trampas psicológicas que acechan al inversor o propietario es inmensa.
Nuestra naturaleza es así. no podemos cambiarla. Por tanto debemos aprender a controlarla conviviendo con ella.
Una casa representa la propiedad de un activo real tangible, una empresa, un negocio en funcionamiento, dinámico y por tanto cambiante según las circunstancias y el devenir del incierto futuro. Una casa tiene para el inversor una utilidad primaria bien clara: vivir y ganar dinero mediante su revalorización.... eso es todo.
Querer una casa o gustar una casa son actitudes erróneas para el pequeño inversor propietario.
Éstas no albergan ningún tipo de sentimiento hacia sus propietarios por mucho que éstos sufran de enamoramiento hacia ellas.... no hay más realidad que esa.
Todas y cada una de ellas son lo suficientemente buenas siempre y cuando cumplan el propósito por el cual han sido adquiridas: reportar finalmente un beneficio económico tangible a su propietario....y si ya no es asi ....dejemoslas
Todas y cada una de ellas son lo suficientemente buenas siempre y cuando cumplan el propósito por el cual han sido adquiridas: reportar finalmente un beneficio económico tangible a su propietario....y si ya no es asi, dejemoslas.
--------------------------
Y es que la pela es la pela
Los que piensan que el banco malo es un parking de tiempo de los pisos alli aparcados
Realmente es un parking para que te arruines más tiempo como propietario
Mientras que, para comprar una vivienda media, una familia con dos sueldos, tenga que hipotecarse por 30 o 35 años cuando antes se hacía por 10 años,....el precio de la vivienda estará sobrevalorado
Luego está el agravante de la especulación, la enorme cantidad de gente que ha comprado viviendas no para vivir en ellas sino para revenderlas,...esas, si pueden algunos no venden pero lo único que están haciendo es su agonía más larga
Sólo el tiempo, con la inflacción reequilibrará los precios: eso dicen ellos... mientras tanto el que compró hace años, si vende, sólo obtendrá pérdidas: eso dicen
(Pero atencion menores perdidas), que el que se espera al falso juego de la inflaccion...
(He dicho antes lo que todo el mundo dice : "sólo el tiempo, con la inflacción reequilibrará los precios")
Pues es absolutamente falso : pues el efecto es amortiguante de tal que si las cosas suben con la inflaccion al pasar los años, esto no sucede con los productos que ya llevan puesto el coste sobreinflaccionado
Ejemplo : congelar perdidas en banco malo y claro con los años de inflacion recuperaria valor una casa ???
El espejismo de la inflaccion
Pretender que con la inflaccion si una casa se quiere vender en 300.000 € hoy , y solo te ofrecen hoy 100.000 €
Pero si al final la lograras vender en 30 años por el precio loco "que ya es pedir...¡¡¡
(Con la situacion natalicia anoréxica ,defunciones,, heredandose más pisos, emigracion españoles, rebajas salariales, no dan crédito, paro incesante y stock rebosante existente)
Sale al final como si la vendiesen por 100.000 de luego ; [efecto real de inflaccion, 300.000 € de hoy vendido para entonces = 100.000 € valor de luego] es decir, la vivienda se depreciaría en el tiempo.
Es el sueño de los que no hacen cuentas, que creeran que vendida dentro de 30 años al precio soñado: no han perdido
En total pierden 200.000€ + 30 años de sinsabores, y de gastos e impuestos más las reformas a acometer despues de 30 años ni hablo
Y más si se divisan por el horizonte nubes inmobiliarias en formacion de depresion nipona, con tonos funeralicio
Para poder comentar debes Acceder con tu cuenta