Ascensor en el interior de un edificio con escaleras y plantas ornamentales

Subvenciones a una comunidad: recibir más de lo que corresponde puede considerarse una donación entre vecinos

Cuando una comunidad de propietarios recibe una subvención para pagar parte de unas obras aparece la pregunta: ¿cómo debe repartirse entre los vecinos? La respuesta no depende simplemente del acuerdo que adopte la comunidad. La Dirección General de Tributos ha aclarado qué ocurre a nivel fiscal y su criterio trae una consecuencia que los propietarios deben tener muy en cuenta: un reparto diferente al que corresponde en un principio puede dar lugar a una donación entre vecinos.
Mudanda tras divorcio

Divorciarse no impide aplicar la exención por reinversión en vivienda habitual aunque pasen más de dos años

Salir de la vivienda familiar tras un divorcio no significa necesariamente perder la exención por reinversión en vivienda habitual. El Tribunal Supremo ha analizado el caso de un contribuyente que abandonó su domicilio en junio de 2012 y destinó el importe de su 50% a la compra de su nuevo hogar tres años después, frente a los dos que establece la Ley del IRPF para poder aplicarse la exención por inversión en vivienda habitual. La sentencia le reconoce su derecho a aplicársela, evitando que el cónyuge que tuvo que abandonar la vivienda por la ruptura reciba un tratamiento fiscal más desfavorable que quien permanece en ella.
Rueda preside una reunión extraordinaria del Consello para la aprobación de los Orzamentos de 2027.

Galicia baja el AJD para la compra de una primera vivienda y lo elimina para las VPO

Las cuentas de la Xunta de Galicia para 2027 incorporan nuevas rebajas de impuestos a través de la denominada ley de acompañamiento a los presupuestos, entre ellas una rebaja de los primeros cuatro tramos del IRPF para paliar el efecto de la inflación, que beneficiará a los contribuyentes con rentas de hasta 60.000 euros anuales y tendrá efectos retroactivos desde el pasado 1 de enero; y una reducción de tres décimas del Impuesto de Actos Jurídicos Documentados (AJD), que pasará del 1,5% al 1,2% para la compra de una primera vivienda. En el caso de una vivienda protegida, esta figura tributaria contará con una bonificación del 100%.
Mujer pensionista con expresión preocupada y las manos apoyadas en la cabeza

Donar una vivienda obliga a una jubilada a devolver casi 4.000 euros del complemento a mínimos

Donar una vivienda puede salir caro para quienes cobran el complemento a mínimos de una pensión de jubilación. El Tribunal Superior de Justicia de la Comunidad Valenciana (TSJCV) ha confirmado en una sentencia que una jubilada debe devolver 3.728 euros por las cantidades percibidas en 2021, después de que la Seguridad Social considerara computable la ganancia patrimonial declarada en su IRPF tras donar un inmueble a su hijo. El tribunal determina que el hecho de que la pensionista no recibiera dinero por la transacción no basta para excluir del cálculo una ganancia patrimonial y que, al contabilizarla, superaba el límite de ingresos que le daba derecho a percibir el complemento.
Herencia de tíos a sobrinos

Herencia de tíos a sobrinos: guía completa sobre cómo funciona en España

Cuando fallece un tío o una tía sin hijos, es habitual que los sobrinos se pregunten si tienen derecho a heredar y qué impuestos deberán pagar. La respuesta depende, sobre todo, de si existe testamento y de la comunidad autónoma en la que se tramite la herencia. Estos familiares pueden heredar de sus tíos en España, pero no tienen la condición de herederos forzosos, por lo que su derecho depende de la existencia de testamento y de si hay o no familiares directos con derecho legal a heredar. Si el fallecido dejó testamento, los sobrinos heredarán los bienes que haya indicado en él. No obstante, el testamento debe respetar la legítima de los herederos forzosos, si existen:
Monedas doradas de Bitcoin, Ethereum y Cardano sobre una superficie blanca

Criptomonedas en el extranjero: cuándo hay que informar a Hacienda

Tener criptomonedas no significa necesariamente que haya que declararlas en el Modelo 721. El quid de la cuestión está en quién tiene las claves criptográficas privadas. La Dirección General de Tributos ha analizado esta cuestión en una consulta vinculante sobre un residente fiscal en España que constituyó en EEUU una sociedad de responsabilidad limitada para mantener monedas virtuales a largo plazo. El criterio de la DGT es que, si el propio contribuyente conserva las claves y no recurre a un tercero para que las guarde en su nombre, no se cumplen todos los requisitos para que se consideren en el extranjero a efectos del modelo informativo. Pero la situación cambia cuando las custodia una sociedad y se superan los 50.000 euros de inversión.
Como una herencia te puede arruinar la vida y cómo puedes evitarlo

Cómo una herencia te puede arruinar la vida y cómo puedes evitarlo

Las herencias pueden ser un regalo caído del cielo, más si se trata de una vivienda en los tiempos que corren. Sin embargo, también pueden ser un regalo envenenado si no se tiene la suficiente precaución. No es la primera vez que a alguien le ha arruinado la vida heredar. La abogada Miriam Acerete, especializada en derecho inmobiliario y sucesorio en Acerete Abogados, recuerda que quien acepta una herencia pura y simple asume todos los bienes del fallecido, pero también sus deudas y responde con su propio patrimonio.
Persona ingresando billetes de 50 euros en un cajero automático

Ingresar dinero privativo en una cuenta conjunta no implica necesariamente una donación

Compartir una cuenta bancaria no significa necesariamente que todo el dinero depositado en ella pertenezca a sus titulares por partes iguales. La Dirección General de Tributos (DGT) lo ha recordado analizando qué ocurre cuando uno de ellos ingresa fondos que le pertenecen en exclusiva. El caso parte de una mujer que vendió un inmueble de carácter privativo y tenía previsto ingresar el dinero obtenido en una cuenta compartida con su marido. La duda era si ese simple ingreso podía considerarse una donación a favor del otro titular.
Indemnización por daños en la vivienda alquilada

Hacienda aclara cómo tributa la indemnización que paga un inquilino por daños en la vivienda

Es sabido que el propietario puede reclamar una indemnización por los daños causados por un inquilino. Pero si finalmente la percibe, aparece una segunda cuestión, ¿cómo tributa ese dinero? La Dirección General de Tributos (DGT) acaba de pronunciarse sobre esta situación la indemnización por los desperfectos causados tributa en el IRPF, pero el propietario puede aplicar una reducción del 30%. El caso parte de una vivienda que estuvo alquilada durante más de seis años y que, al ser devuelta, presentaba daños en el tejado, puertas, ventanas, paredes, baños y otras partes del inmueble, además de desperfectos en buena parte del mobiliario.
La ministra de Vivienda y Agenda Urbana, Isabel Rodríguez, interviene durante una sesión plenaria

La temida subida de la plusvalía municipal de 2026 vuelve a derogarse en el Congreso

El pasado martes 29 de septiembre el Consejo de Ministros aprobó un Real Decreto-ley (RDL 26/2026) con medidas en materia de vivienda, entre ellas la actualización de los coeficientes máximos que se aplican en la plusvalía municipal, que finalmente el Congreso de los Diputados ha tumbado. En algunos casos la subida era de hasta el 40% de este impuesto en la mayoría de los periodos de tenencia de la vivienda de menos de 15 años. Pero como dicho Real Decreto-ley no se ha convalidado en el Congreso de los Diputados, esta temida subida se ha quedado en papel mojado de momento, con lo que los coeficientes que están en vigor son los de 2024.
Fachada de un edificio de varias plantas con balcones y terrazas

Impuesto sobre Sociedades: se pueden amortizar al 3% los edificios destinados a viviendas turísticas

Para una empresa, amortizar sus inmuebles puede suponer un importante ahorro año tras año. Pero el coeficiente aplicable dependerá de sus características y de la actividad desarrollada en los mismos. La Dirección General de Tributos (DGT) acaba de pronunciarse sobre esa cuestión en una consulta donde analiza cómo amortizar, a efectos del Impuesto sobre Sociedades, los edificios destinados a la explotación turística en régimen de vivienda vacacional.
Hombre mayor de 65 años sentado junto a una ventana

Mayores de 65: la donación del 50% de la vivienda también puede quedar exenta

Sabemos que donar una vivienda tiene importantes consecuencias fiscales, pues aunque no se produzca una venta ni se reciba dinero, a ojos de Hacienda puede generar una ganancia patrimonial para quien transmite el inmueble. Pero la situación cambia cuando el propietario tiene más de 65 años y el inmueble es su vivienda habitual. En estos casos, la Ley del IRPF establece una exención que puede evitar la tributación. La Dirección General de Tributos (DGT) se ha pronunciado en una consulta vinculante sobre un caso muy concreto: un mayor de 65 que quiere donar a su cónyuge la mitad de su vivienda. Confirma que no es necesario transmitir la totalidad de la vivienda habitual para aplicar la exención fiscal.
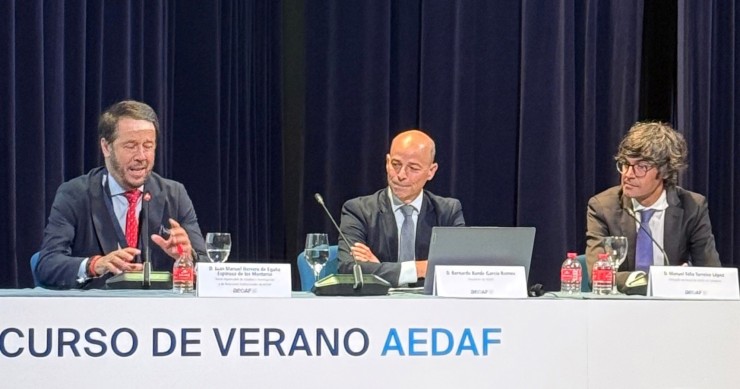
Juan Manuel Herrero de Egaña, vocal responsable de Estudios e Investigación y de Relaciones Institucionales de Aedaf; Bernardo Bande, presidente de Aedaf, y Manuel Torreiro, delegado territorial de Aedaf en Cantabria.

Los asesores fiscales reclaman claridad tributaria para reducir la presión sobre la vivienda

El presidente de la Asociación Española de Asesores Fiscales (Aedaf), Bernardo Bande García-Romeu, defiende las políticas fiscales como medidas que pueden contribuir "a aliviar parte de los problemas que afectan al mercado inmobiliario". Según Bande, el aspecto tributario juega un papel muy importante en las operaciones inmobiliarias, en particular en el ámbito autonómico, por lo que es necesario que existan “criterios claros y previsibles que den más seguridad jurídica. En su opinión, la fiscalidad adecuada puede facilitar operaciones e incentivar determinadas decisiones.
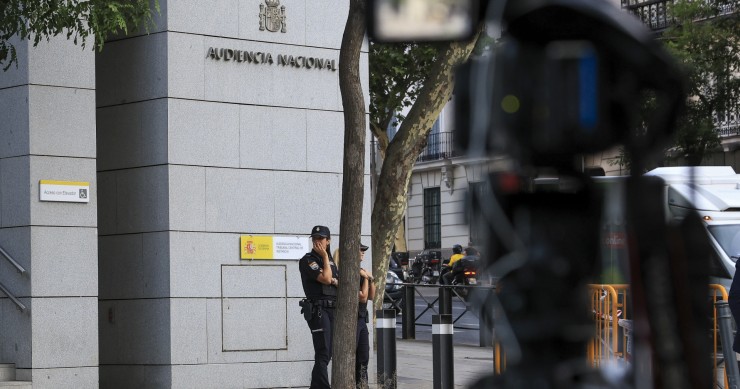
La sede de la Audiencia Nacional en Madrid

Hacienda no puede sancionarte por “obstrucción” si no conociste el requerimiento para aportar la documentación

¿Es posible que Hacienda te sancione con varios miles de euros por “obstrucción”, cuando ni siquiera recibiste la notificación en la que la Administración te pedía que aportases documentación? La respuesta es que sí. Y no solo eso, sino que los Tribunales de Hacienda han venido confirmando estas sanciones, cuando los contribuyentes las recurrían. Pero una reciente sentencia de la Audiencia Nacional ha anulado una de estas sanciones por considerar que la notificación no llegó a conocimiento del contribuyente, y que no hubo dolo ni culpabilidad en la falta de aportación de la documentación, tal y como recuerda el abogado fiscalista José María Salcedo.
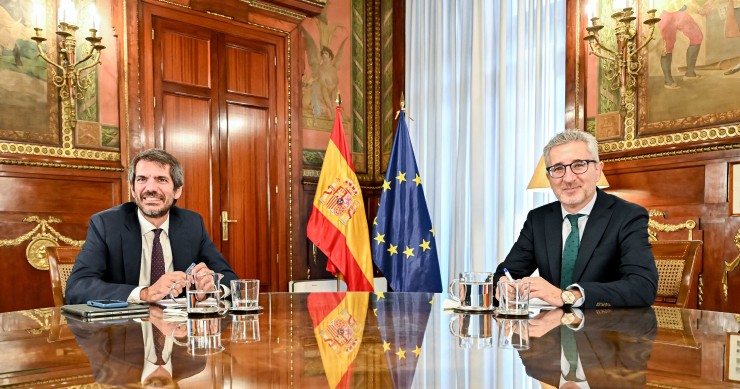
El ministro de Hacienda, Arcadi España (d), y el ministro de Cultura, Ernest Urtasun (i)

Sumar propone un impuesto del 3% a los patrimonios de más de 50 millones para combatir la pobreza infantil

El socio minoritario del Gobierno ha presentado una proposición de ley en el Congreso de los Diputados para establecer un gravamen del 3% de carácter permanente sobre los patrimonios que superen los 50 millones de euros que contempla algunas exenciones en el impuesto, como el patrimonio histórico, obras de arte en depósito público, la vivienda habitual hasta 300.000 euros y el ajuar doméstico. El objetivo de Sumar es crear un fondo de protección a la infancia para combatir la pobreza infantil y una prestación universal para la crianza.
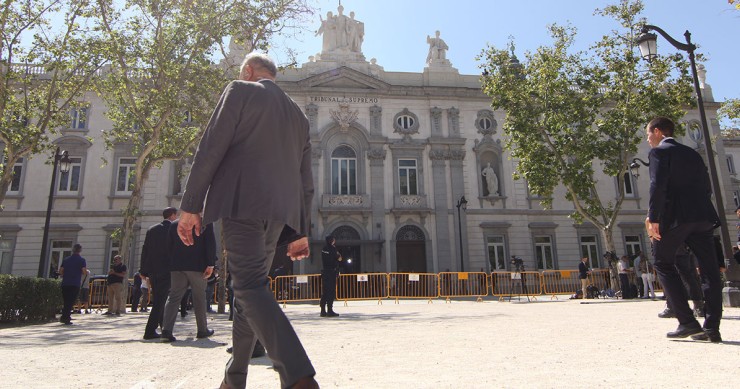
Tribunal Supremo

El Supremo aclara hasta cuándo se puede reclamar la hipoteca o el IBI pagado de más al excónyuge

¿Puedes reclamar a tu expareja la parte de la hipoteca o del IBI que pagaste de más durante el matrimonio? En determinadas circunstancias, sí, pero hay una cuestión que a menudo resulta determinante: cuándo empieza a contar el plazo de prescripción. El Tribunal Supremo acaba de precisarlo en su Sentencia núm. 458/2025, de 24 de marzo, donde establece que el cómputo de los cinco años para reclamar el reembolso no tiene por qué comenzar con cada recibo.
Calculadora, bolígrafo, cuaderno y vaso de café sobre una mesa

Hacienda niega la exención fiscal en la indemnización por fin de contrato temporal

Cuando finaliza un contrato temporal, el empleado puede recibir una indemnización. Pero una cosa es que el Estatuto de los Trabajadores reconozca ese derecho y otra que Hacienda considere esa cantidad exenta en la declaración de la Renta. La Dirección General de Tributos (DGT) acaba de pronunciarse sobre esta cuestión y su respuesta marca una importante diferencia respecto a las indemnizaciones por despido: la cantidad que se cobra al finalizar un contrato por expiración del tiempo convenido no está exenta de IRPF.
Contenedores de basura en la calle

Tasa de basura: ¿hay que fijar su importe en el contrato de alquiler para repercutirla?

¿Quién paga la tasa de basura en un piso de alquiler? La respuesta puede parecer sencilla, pero no siempre lo es. El recibo puede llegar al propietario y, sin embargo, terminar correspondiendo el coste al arrendatario si existe un pacto que así lo establezca. La cuestión ha llegado a la Audiencia Provincial de Málaga a raíz de una reclamación por las cuotas generadas durante un arrendamiento y el tribunal ha dado la razón al propietario, considerando válido este acuerdo porque los importes estaban individualizados para la vivienda y podían determinarse a partir de los recibos aportados.
Calculadora, billetes de euro y casas de monopoly sobre una mesa

La plusvalía municipal puede rebajar el IRPF al vender la vivienda heredada

La Dirección General de Tributos (DGT) ha arrojado luz sobre la cuestión de si el pago del impuesto de la plusvalía municipal al recibir un inmueble heredado se puede tener en cuenta a la hora de calcular la ganancia patrimonial al transmitirlo tiempo después. La DGT responde que el IIVTNU (nombre oficial de la plusvalía) satisfecho por el heredero sí puede sumarse al valor de adquisición, y recuerda al contribuyente que debe guardar los justificantes para poder considerar estos gastos como parte del valor de adquisición.
Dos calculadoras junto a billetes y monedas de euro

Plusvalía municipal: así tributa el usufructuario cuando vende su derecho

Que el usufructo y la nuda propiedad de una vivienda pertenezcan a personas distintas no significa que todos los titulares tengan que tributar igual, aunque transmitan sus derechos en una única operación. Tributos aclara cómo se calcula la plusvalía del usufructuario y por qué su situación fiscal no determina la de los nudos propietarios. Así, que el usufructuario pueda quedar fuera del impuesto ante la inexistencia de un incremento de valor no implica que los nudos propietarios queden automáticamente exentos.
Heredar vivienda en Cataluña: qué pagar y qué deducciones existen

Heredar vivienda en Cataluña: qué impuestos pagar y qué deducciones existen

En un estado autonómico, hay diferencias sustanciales en tributos y fiscalidad a la hora de pagar la herencia de una vivienda. En Cataluña, como normal general, se suelen pagar tributos más altos que en otra comunidad. Los principales costes fiscales son el Impuesto sobre Sucesiones y Donaciones (ISD) y la plusvalía municipal. Además, una vez aceptada la herencia, el inmueble pasará a generar los tributos periódicos habituales, como el IBI.
Apartamento en Valencia

La casa de la playa también tributa: si no la declaras, Hacienda puede multarte

La campaña del IRPF cerró el pasado 30 de junio, pero para una parte significativa de los contribuyentes españoles el asunto está lejos de estar resuelto. Quienes disfrutan estos días de su segunda residencia en la costa o en la montaña puede que no sepan que ese inmueble tenía que aparecer en la declaración que presentaron hace unas semanas, aunque no lo alquilen ni obtengan por él un solo euro de rendimiento. Corregirlo a tiempo puede costar un 2% del error; esperar a que lo detecte la Agencia Tributaria, hasta un 150%, según TaxDown.