

El Banco Central Europeo (BCE) ha cumplido las previsiones del mercado y ha mantenido sin cambios los tipos de interés en el 2,5%.
En la reunión del 29 de octubre, la penúltima del año, el ‘Guardián del euro’ ha decidido aplazar un nuevo repunte de la tasa de facilidad de depósito al menos hasta el mes de diciembre, en un contexto marcado por la escalada de la inflación, las tensiones en los mercados de deuda y la incertidumbre económica y política en Europa. El encuentro también ha estado marcado por la confirmación oficial de que su presidenta, Christine Lagarde, dejará el cargo el próximo 7 de febrero.
Sigue a idealista/news en el canal de Whatsapp
La pausa monetaria coincide con las primeras señales de enfriamiento de las compraventas de viviendas y la firma de hipotecas, que están registrando descensos interanuales y un retroceso de la demanda, mientras los precios siguen al alza y los préstamos son cada vez más caros.
Según explica Juan Villén, director general de idealista/hipotecas, “el BCE ha preferido no precipitarse con otra subida de tipos, a pesar de la fuerte presión que la inflación está ejerciendo en estos últimos meses, dejando para diciembre la decisión de subir otro 0,25%. Sin duda, los altos niveles de deuda gubernamentales, unidos a las incertidumbres económicas y, seguramente, las citas políticas próximas, han hecho inclinar la balanza hacia el lado de la prudencia. Dicho esto, los bancos no esperan, y llevan semanas revisando al alza sus ofertas hipotecarias, en algunos casos con subidas de hasta un 0,40%”.
Se firman menos compraventas e hipotecas
Tal y como esperaban los expertos, las subidas de los tipos de interés que aplicó la máxima autoridad monetaria y financiera en la eurozona en junio y septiembre coinciden con una pérdida de dinamismo del mercado de la vivienda tanto en términos de compraventas como de hipotecas.
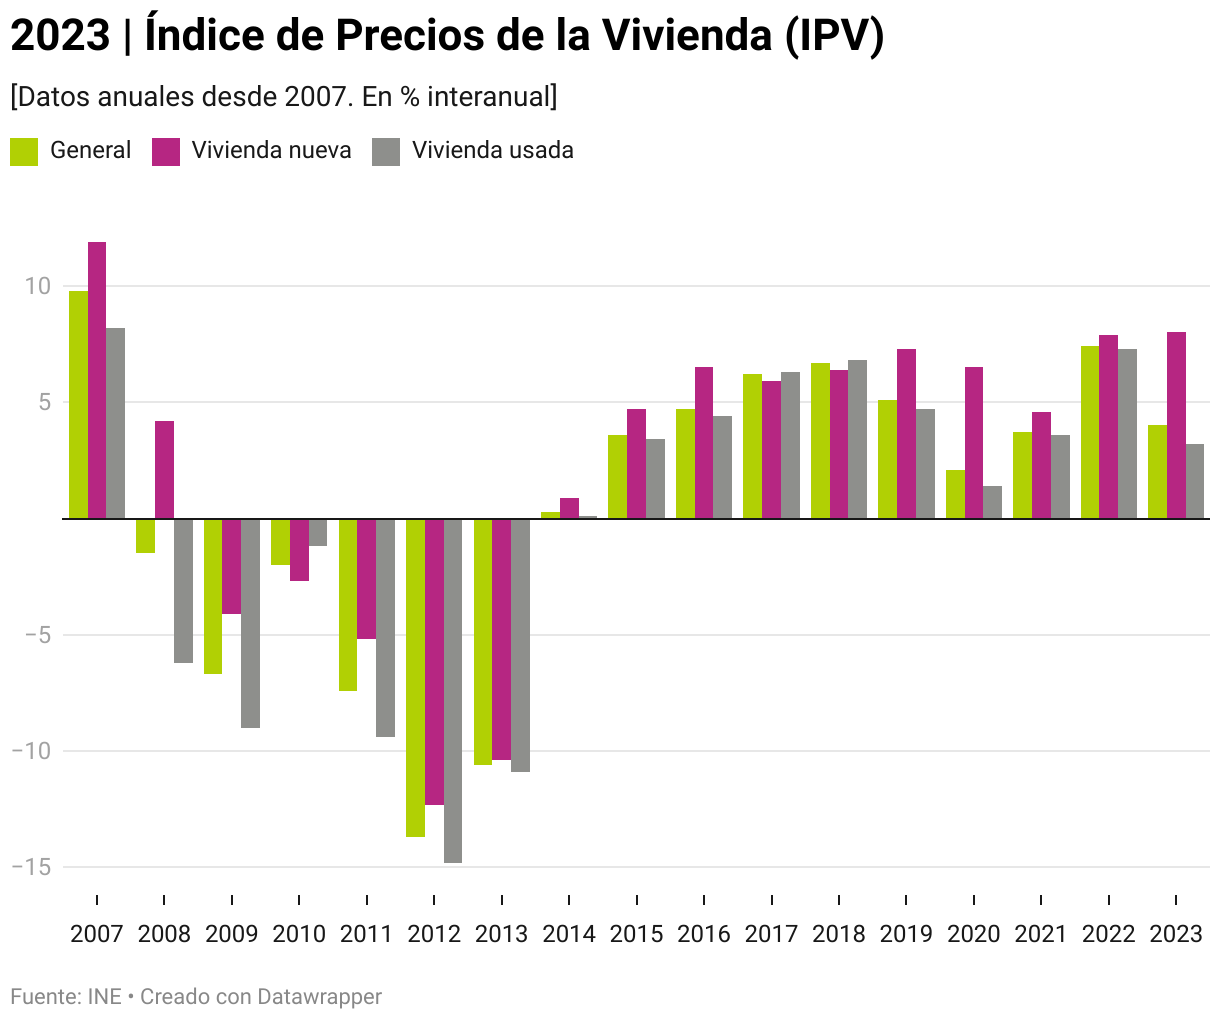
En un momento en el que los precios siguen sin tocar techo, las compraventas de viviendas están bajando con respecto al año pasado. Según los notarios, en agosto se formalizaron 34.599 transacciones en toda España, un 9,8% menos interanual, lo que se traduce en la octava caída consecutiva y en el dato más bajo de los últimos seis años. En los ocho primeros meses de este ejercicio, el número de compraventas asciende a 454.129 unidades, frente a las 494.841 que contabilizaron los notarios en ese mismo periodo de 2025, con una bajada del 8,2% interanual.
Los descensos de las operaciones coinciden con unos precios que siguen sin dar tregua. La estadística notarial confirma que el metro cuadrado de las viviendas vendidas sube de forma ininterrumpida desde 2023 y que en agosto aceleró su subida, con un incremento interanual del 12,8%, hasta alcanzar los 1.959 euros/m2. El incremento de precios fue especialmente llamativo en las compraventas de pisos (17,6% interanual, hasta los 2.361 euros/m2) y en Cantabria (23,6%), Murcia (20,6%), Comunidad Valenciana (18,2%), Islas Canarias (17,7%), Castilla y León (17,5%) y Madrid (17,2%).
La tendencia a la baja también se extiende al mercado hipotecario, que acumula dos meses consecutivos en números rojos. Según los notarios, en agosto se formalizaron 19.875 nuevos préstamos, un 5,6% menos que hace un año y el nivel más bajo desde verano de 2023.
Hasta agosto, el volumen acumulado de operaciones se sitúa en 247.893 unidades, frente a las 255.586 contabilizadas en 2025 en esas mismas fechas. Y todo apunta a que los descensos serán la tónica general en los próximos meses, a tenor de la fuerte caída de la demanda hipotecaria que están registrando los bancos.
La demanda hipotecaria se enfría
La última Encuesta de Préstamos Bancarios que ha publicado el Banco de España, basada en el cuestionario que realizó al sector financiero entre el 21 de septiembre y el 6 de octubre de 2026, muestra una contracción de las solicitudes de préstamos destinados a la compra de vivienda. Según el documento, el saldo neto de entidades que detectaron una caída de la demanda de préstamos para vivienda se situó en el 40%, frente al 27% registrado en el conjunto de la eurozona. La contracción fue más intensa de lo que esperaba la banca española y alcanzó su mayor nivel en los últimos tres años.
De cara al cuarto trimestre del año, la banca anticipa una nueva contracción de la demanda, así como un endurecimiento de los criterios de concesión de nuevos préstamos.
Las hipotecas cada vez están más caras
El enfriamiento del mercado hipotecario se produce en pleno rally del euríbor y de las ofertas a tipo fijo y mixto que están comercializando los bancos.
El indicador de referencia para la mayoría de las hipotecas variables en España ya se acerca al 3,3% en tasa diaria y registra una media mensual provisional del 3,239% en octubre, algo por debajo de septiembre (3,247%), pero muy superior a la del año pasado (2,187%), lo que anticipa una fuerte subida de las cuotas de los préstamos que se revisen próximamente. El gasto extra medio supondrá unos 1.000 euros al año, aunque el sobrecoste dependerá de factores como el capital pendiente de pago, el plazo y el diferencial de cada hipoteca.
En el terreno de las hipotecas fijas, muchas entidades están encareciendo sus ofertas con alzas de hasta 40 puntos básicos y ofrecen tipos de interés nominales (TIN) de entre el 2,75% y el 3,50%, según el comparador de idealista/hipotecas. En cualquier caso, estas condiciones exigen las máximas bonificaciones, entre las que se encuentran habitualmente domiciliar la nómina, contratar seguros o realizar aportaciones a fondos de inversión o planes de pensiones.
Desde idealista/hipotecas insisten en que todavía hay muchos bancos que “siguen abiertos a negociar condiciones cliente a cliente” y que es posible conseguir tipos del 2,2% con bonificaciones, por lo que animan a hacer números a aquellos consumidores que tienen contratada una hipoteca variable o mixta. “En un entorno como el actual, obtener ofertas de diferentes bancos cobra más importancia que nunca, pues puede salir a cuenta cambiar de banco antes de que los tipos suban más”, incide Juan Villén.
La deuda soberana añade presión al BCE
La decisión del BCE de mantener los tipos sin cambios en octubre no ha sorprendido al mercado. Al igual que la Reserva Federal de Estados Unidos, que ha mantenido su tipo de referencia en el rango del 3,75% al 4%, el organismo europeo ha optado por la prudencia en un escenario marcado por la inflación, la debilidad del crecimiento económico, las tensiones en los mercados de deuda y la incertidumbre por las elecciones en países como España y Francia.
En primer lugar, no parece que la escalada de los precios se esté trasladando al conjunto de la economía. A pesar de que Eurostat ha confirmado que la inflación de la eurozona subió seis décimas en septiembre, hasta el 3,8% -su nivel más elevado en tres años-, la inflación subyacente -que no tiene en cuenta el precio de la energía, los alimentos, el alcohol y el tabaco- se situó en el 2,5%, una décima por encima del mes previo.
"Aunque actualmente estamos observando una mayor inflación, todavía no hay indicios de que se esté incorporando de forma duradera. Los efectos indirectos siguen estando contenidos y los efectos de segunda ronda no son evidentes", sostiene Konstantin Veit, gestor de carteras de Pimco.
También han entrado en juego las dificultades de algunos países europeos para poner en orden sus cuentas públicas, que en las últimas semanas están agitando los mercados de deuda. Francia se encuentra en el centro de las preocupaciones de los inversores, con una deuda pública equivalente al 119% de su PIB y un déficit que superará el 5% este año, y unas previsiones que apuntan a un crecimiento económico inferior al 1% para 2026 y 2027; a lo que se añade el contexto de tensión social y disturbios y las elecciones presidenciales previstas para el próximo año.
En este contexto, la rentabilidad del bono francés a 10 años ha llegado a rebasar el 5%, su nivel más alto desde 2002, mientras que el bono español ronda el 4%; el italiano, el 4,5%; el portugués, el 3,8% y el alemán, el 3,6%.
Según explica Josefina Rodríguez, economista en Vanguard, "los rendimientos a largo plazo han subido considerablemente y los diferenciales de la deuda soberana se han ampliado, especialmente en Francia, lo que ha provocado un endurecimiento de las condiciones financieras en toda la zona euro".
Así, como resume Carsten Brzeski, jefe global de macroeconomía del banco holandés ING, “el mercado de bonos ha asumido el trabajo del BCE” y le ha permitido hacer una pausa en el ciclo de subidas de tipos.
Se espera una subida de tipos en diciembre
El consenso de analistas también coincide en que la última reunión del BCE, que se celebrará el próximo 17 de diciembre, podría saldarse con un nuevo incremento de la tasa rectora, lo que situaría la tasa de referencia en el 2,75% a cierre de año.
Para entonces, el organismo actualizará sus previsiones económicas y de inflación, como ya sucedió en septiembre y junio, justo cuando anunció las subidas del precio del dinero. El mercado da actualmente una probabilidad del 85% a que se produzca tal movimiento.
Los analistas de Bankinter apuestan por un repunte del precio del dinero en diciembre, al igual que el banco de inversión Renta 4, que afirma que esa decisión será “totalmente dependiente de la evolución de los costes energéticos y los efectos de segunda ronda en la inflación”, y con los riesgos sobre el crecimiento y sobre Francia como telón de fondo.
Cristina Gavín, jefa de Renta Fija de Ibercaja Gestión, también aventura un alza de tipos en diciembre, aunque añade que “a partir de aquí, y de cara a 2027, la evolución en los datos de crecimiento y precios que vayamos conociendo serán claves para hablar de nuevas subidas".
El relevo de Christine Lagarde
Christine Lagarde ha anunciado que dejará el cargo como presidenta del BCE el 7 de febrero de 2027, confirmando los rumores sobre su salida anticipada.
La dirigente francesa acabará su mandato antes del plazo oficial (octubre), aunque aún se desconoce si para dirigir el Foro Económico Mundial o para entrar en política su país de origen. Y uno de los nombres que suena con más fuerza para llevar las riendas de la máxima autoridad monetaria y financiera en la eurozona es Pablo Hernández de Cos, exgobernador del Banco de España. El español, que tendría el apoyo del Gobierno, la oposión, los economistas y el sistema financiero doméstico, se disputará el puesto previsiblemente con el neerlandés Klaas Knot, expresidente del Banco de los Países Bajos y miembro del Consejo de Gobierno del BCE.
Según explica Matthew Ryan, responsable de estrategia de mercados de Ebury, la 'fintech' especializada en pagos internacionales e intercambio de divisas participada por Banco Santander, la decisión de Lagarde "parece responder, al menos en parte, a motivos políticos. Su marcha anticipada permitiría elegir a su sucesor antes de las elecciones presidenciales francesas de primavera, en las que, según las encuestas, podría imponerse la derecha. De este modo, Macron y Merz conservarían el control sobre el proceso de designación".
Ryan opina que "el momento elegido dista mucho de ser el ideal para el BCE. La salida de Lagarde se produce en un contexto en el que la guerra de Irán mantiene la inflación muy por encima del objetivo del banco central, una situación que previsiblemente se prolongará durante algún tiempo. Los mercados europeos de deuda también se encuentran sometidos a fuertes tensiones".
Para el analista, la victoria de Klaas Knot, partidario de una política monetaria más restrictiva, "probablemente reforzaría las expectativas de nuevas subidas de los tipos de interés, lo que podría favorecer la apreciación del euro", mientras que la de Hernández de Cos, de perfil más moderado en materia monetaria, "previsiblemente otorgaría mayor importancia al crecimiento económico y a la estabilidad de los mercados de deuda, una cuestión especialmente relevante en un momento de fuertes tensiones sobre la deuda soberana francesa".
Aunque no espera que el relevo en la presidencia del BCE modifique la trayectoria de los tipos de interés a corto plazo, ya que "el presidente establece la agenda de la institución, en última instancia su voto es uno más dentro del Consejo de Gobierno y rara vez se impone al consenso", pide celeridad para el nombramiento del sucesor de Christine Lagarde: "Un proceso de sucesión prolongado podría introducir volatilidad adicional en los mercados en un momento de especial fragilidad. Por ello, cuanto antes se anuncie el nombre del sucesor, mejor”, concluye Ryan.
Sigue toda la información inmobiliaria y los informes más novedosos en nuestra newsletter diaria y semanal. También puedes seguir el mercado inmobiliario de lujo con nuestro boletín mensual de lujo.
Lo más leído



Lo más destacado



Para poder comentar debes Acceder con tu cuenta