Fachada del Tribunal Supremo

Hacienda no puede embargar los remanentes de salarios y pensiones inferiores al SMI, según el Supremo

El Tribunal Supremo ha aclarado que Hacienda no puede embargar el dinero de una pensión que un jubilado mantiene sin gastar en su cuenta bancaria por el simple hecho de que proceda de mensualidades anteriores. En una sentencia reciente, donde analiza el caso de un pensionista a quien la Agencia Tributaria embargó casi 60 euros, el alto tribunal establece que las cantidades sobrantes de salarios y pensiones conservan su protección frente al embargo, incluso cuando se acumulan durante varios meses. No obstante, el titular deberá acreditar que esos fondos proceden de su prestación y que se encuentran dentro de los límites legales de inembargabilidad.
La vicepresidenta primera y ministra de Hacienda, María Jesús Montero, durante una sesión de control al Gobierno, en el Congreso de los Diputados, a 18 de marzo de 2026, en Madrid (España).

El Congreso avala la exención fiscal del salario mínimo interprofesional

El Congreso de los Diputados ha convalidado este 18 de marzo el decreto ley de ayudas por los recientes temporales en Andalucía y Extremadura, un texto que incluía una disposición adicional para incorporar la deducción en el IRPF de hasta 591 euros para las personas que cobran el Salario Mínimo Interprofesional (SMI), que en 2026 ha subido hasta los 1.221 euros brutos en 14 pagas. Según cálculos de Hacienda, un trabajador que cobre el SMI pagará 365 euros menos de IRPF respecto al año pasado.
Calculadora, billetes y monedas de euros

¿Cuánto pueden embargar de tu nómina en 2026? Así afecta la subida del SMI

Recibir la nómina y comprobar que falta dinero no es una sensación agradable y, en muchos casos, no se trata de un error administrativo, sino de un embargo. Ahora bien, no todo vale. La ley establece límites muy claros y protege una parte del sueldo para garantizar la subsistencia del trabajador. Además, las subidas del Salario Mínimo Interprofesional (SMI), como la que se ha producido con el Real Decreto 126/2026, de 18 de febrero, modifican las cantidades que pueden retenerse. Cuando el sueldo supera el SMI, el embargo no se aplica sobre la totalidad del salario, sino únicamente sobre el exceso que supera la cuantía inembargable equivalente al SMI.
Billetes de euros enrollados

IRPF 2026: aprobada la deducción para los salarios más bajos

El Gobierno ha aprobado un Real Decreto-ley que contempla medidas fiscales urgentes por los daños de los temporales en Andalucía y Extremadura y, al mismo tiempo, una reforma en el Impuesto sobre la Renta de las Personas Físicas que reduce o neutraliza la tributación efectiva del salario mínimo interprofesional (SMI) cuando se cumplen los requisitos legales establecidos. Los trabajadores que cobren hasta 17.094 euros anuales podrán deducirse 590,89 euros, mientras que quienes perciban ingresos ligeramente superiores tendrán derecho a una deducción menor.
La vicepresidenta segunda y ministra de Trabajo y Economía Social, Yolanda Díaz

El Gobierno da luz verde a la subida del salario mínimo hasta los 1.221 euros mensuales

El Consejo de Ministros ha aprobado este martes el Real Decreto para la subida del salario mínimo interprofesional (SMI) en un 3,1% desde el 1 de enero hasta el 31 de diciembre de 2026, hasta situarse en 1.221 euros mensuales por catorce pagas. La nueva cuantía del SMI, que no tributará en el IRPF, supera en 37 euros al mes ó en 518 euros al año el importe vigente en 2025 (1.184 euros al mes/16.576 euros anuales). Con esta subida, el salario mínimo de 2026 queda fijado en 17.094 euros brutos al año
Hacienda recula: no se puede embargar el salario mínimo

Hacienda rectifica: no podrá embargar el salario mínimo ni el ahorro acumulado en cuenta

Hasta ahora, los contribuyentes que recibían una nómina o prestación inferior al salario mínimo, o que ya había sido previamente embargada por el pagador, no podían tenerlas todas consigo ni asegurar que no iban a recibir un embargo de Hacienda. Y es que el Tribunal Económico-Administrativo Central (TEAC), máximo intérprete de Hacienda, venía considerando que es posible embargar dichos ingresos, una vez se hubieran convertido en “ahorro” del contribuyente. Sin embargo, este mismo organismo reconoce su error y considera que la parte inembargable del sueldo es necesaria para atender necesidades básicas personas y familiares del deudor.
Limpieza en un hotel

Instituto Juan de Mariana: "Cuanto más se eleva el SMI, menos crecen los salarios del resto de trabajadores"

El Instituto Juan de Mariana critica la subida del Salario Mínimo Interprofesional de los últimos años, mientras el Gobierno prepara el nuevo incremento de cara a 2026. Según el centro de estudios, las subidas consecutivas están equiparando el SMI al sueldo más frecuente en España, con una diferencia de apenas un 3%, frente a la brecha del 40% que existía antes de que Pedro Sánchez llegara al poder. El 'think tank' denuncia que las clases medias y trabajadoras están estacandas "en un contexto de baja productividad, inflación elevada y escaso dinamismo económico", lo que está extendiendo la precariedad.
Trabajadores en oficina beneficiados por la deducción en el IRPF de hasta 340 euros

La deducción de hasta 340 euros para trabajadores con bajos ingresos ya es oficial

La nueva deducción en el IRPF para trabajadores con bajos ingresos ya es oficial y se aplicará en la declaración de la renta de 2025. Publicada en el BOE, la medida busca evitar que quienes cobran el Salario Mínimo Interprofesional (SMI) tengan que pagar por primera vez a Hacienda como consecuencia de la reciente subida salarial. La deducción, de hasta 340 euros, beneficiará a quienes ganen menos de 18.276 euros brutos al año y cumplan ciertos requisitos de renta.
Archivo - (I-D) El presidente del Gobierno, Pedro Sánchez; la vicepresidenta primera y ministra de Hacienda, María Jesús Montero y la vicepresidenta segunda y ministra de Trabajo, Yolanda Díaz, durante una sesión de control al Gobierno, en el Congreso de

La deducción del IRPF vinculada al SMI deja fuera a al menos 400.000 jubilados

La nueva Ley 5/2025, publicada el 24 de julio en el BOE, introduce una deducción de hasta 340 euros anuales en el IRPF para trabajadores con ingresos por debajo del Salario Mínimo Interprofesional (SMI), siempre que sus rendimientos laborales no superen los 18.276 euros anuales y que no perciban otras rentas superiores a 6.500 euros. Sin embargo, esta deducción solo es aplicable a quienes generan rendimientos “derivados de una relación laboral o estatutaria”, excluyendo de forma explícita a pensionistas y personas desempleadas.
euros

Así es la deducción de 340 euros en el IRPF para perceptores del SMI

Tras la subida del salario mínimo interprofesional (SMI) en 2025, que trajo consigo una mejora en las nóminas más bajas, el Gobierno finalmente ha optado por una deducción fiscal directa que compensará las retenciones aplicadas a quienes ganen hasta 18.276 euros anuales. Este ajuste en el IRPF evitará que la diferencia respecto a 2024 se vea neutralizada por Hacienda. Con la nueva deducción de hasta 340 euros, muchos trabajadores podrán recuperar en la declaración de la Renta de 2026 el importe retenido a lo largo del presente ejercicio fiscal.
Archivo - Varios billetes, a 9 de enero de 2024, en Madrid (España).

Menos contrataciones, despidos o subidas de precios: el BdE confirma el impacto del alza del SMI

La última encuesta que ha presentado el Banco de España sobre la Actividad Empresarial (EBAE) repasa los efectos que han tenido las subidas consecutivas del salario mínimo interprofesional en las empresas desde 2019. Según el documento, un 21% de las compañías españolas ha llevado a cabo una reducción de nuevas contrataciones y un 10,1% ha aplicado directamente un recorte de su plantilla vía despidos. Mientras, una de cada tres asegura que ha lastrado sus márgenes de negocio y una de cada cuatro reconoce que ha trasladado la subida a sus precios de venta. Las conclusiones están en línea con lo que advertía la patronal Cepyme tras la decisión del Gobierno de subir el SMI este año hasta los 1.184 euros mensuales en 14 pagas.
Archivo - Imagen del logo de Cepyme en la pared de la sede de la confederación

La patronal avisa: las pymes han dejado de crear 350.000 empleos desde 2018 por la subida del SMI

Cepyme ha analizado el impacto de las subidas consecutivas del Salario Mínimo Interprofesional desde 2018 y determina que en estos últimos años el tejido empresarial de menor tamaño ha dejado de crear 350.000 empleos. Según su estudio, España es el país de la UE con "el salario mínimo más costoso en relación con la productividad" y el SMI ha crecido casi el triple que los precios en ese tiempo, lo que está minando la rentabilidad de las pymes. Sus datos apuntan a que el salario mínimo ya supone el 75% del sueldo medio en 34 provincias, por lo que "la subida desatiende la realidad del tejido productivo de la mayoría del país".
María Jesús Montero, ministra de Hacienda

Tu empresa te sube el sueldo, pero Hacienda te lo quita: descubre por qué la subida del SMI te hace más pobre

El Consejo de Ministros ha aprobado una subida del SMI del 4,4%, elevándolo a 1.184 euros brutos mensuales en 14 pagas, lo que equivale a 16.576 euros al año. Sin embargo, Hacienda ha decidido mantener el mínimo exento sin tributar en los 15.876 euros anuales, cifra que se estableció el año pasado. Esta decisión significa que los 700 euros anuales que superan el mínimo exento tributarán en el tramo del 24% en el IRPF. Así, algunos empleados recibirán 354 euros netos al año. Y la inflación en 2024 fue del 2,8%, lo que significa que, para mantener el poder adquisitivo, la subida debería haber sido de 445 euros netos.
Yolanda Díaz

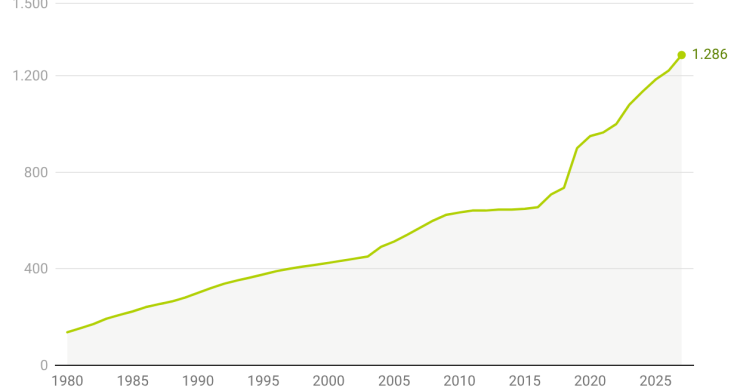
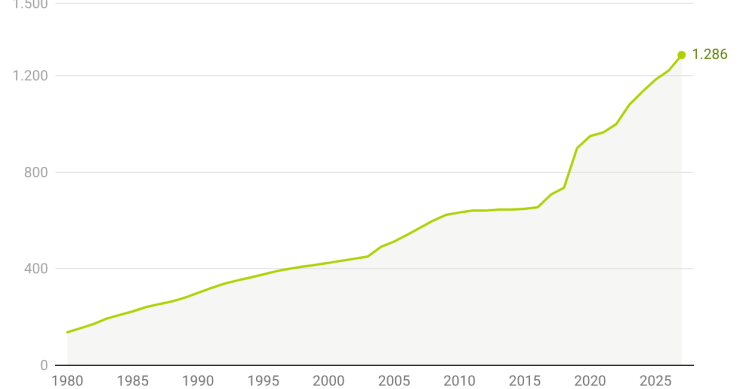
El Gobierno sube el salario mínimo a 1.184 euros: así ha evolucionado desde 1980

El Consejo de Ministros ha aprobado este 11 de febrero la subida del salario mínimo interprofesional (SMI) en un 4,4% para 2025, hasta los 1.184 euros mensuales por 14 pagas, 50 euros más que la cuantía fijada para 2024. De esta manera, el nuevo SMI quedará fijado en 16.576 euros brutos al año y en 39,47 euros brutos al día, con carácter general. Es el quinto año consecutivo en el que Trabajo pacta en solitario con los sindicatos la subida del SMI, y tendrá efectos desde el pasado 1 de enero. Por primera vez, los trabajadores que cobren esta renta mínima tendrán que tributar en el IRPF.
Salario medio anual en España

El salario medio en España se situó en 2022 en máximos de la serie histórica del INE

El salario más frecuente en España fue en 2022 de 14.586,4 euros brutos, inferior al de otros años como consecuencia del aumento experimentado por el salario mínimo interprofesional (SMI). Según la 'Encuesta de Estructural Salarial 2022' del Instituto Nacional de Estadística (INE), el salario medio anual por trabajador fue de 26.948,87 euros brutos en 2022, un 4,1% superior a la del año anterior, y ya se acumulan nueve años de crecimientos del salario medio.