La semana empieza con un nuevo confinamiento en algunas de las ciudades más pobladas de España, incluida la capital. Las restricciones de movilidad afectan a la actividad de las agencias inmobiliarias y a las visitas de pisos por parte de potenciales compradores o inquilinos. Resumimos de la mano de la Asociación Madrileña de Empresas Inmobiliarias (AMADEI) y del Colegio Oficial y Asociación de Agencias y Agentes Inmobiliarios de Madrid (COAPIMADRID - AIM) qué se puede hacer y qué no a partir de ahora, qué medidas de seguridad se deben seguir para evitar contagios de covid-19 y qué desplazamientos extraordinarios están permitidos.
El Ministerio de Transportes, Movilidad y Agenda Urbana (Mitma) aprueba dos Órdenes que permiten ampliar el plazo para pedir ayudas al alquiler por el covid-19. Los microcréditos del ICO podrán solicitarse hasta el 30 de noviembre, mientras que todo el programa de ayudas a la vivienda que gestionan las autonomías queda ampliado hasta que termine el Plan de Vivienda en 2021. Estas novedades se suman a la prórroga de los contratos de alquiler, la prohibición de desahucios y la obligación de los grandes tenedores de viviendas o entidades públicas de renegociar las rentas con los inquilinos vulnerables anunciado ayer por el Consejo de Ministros.
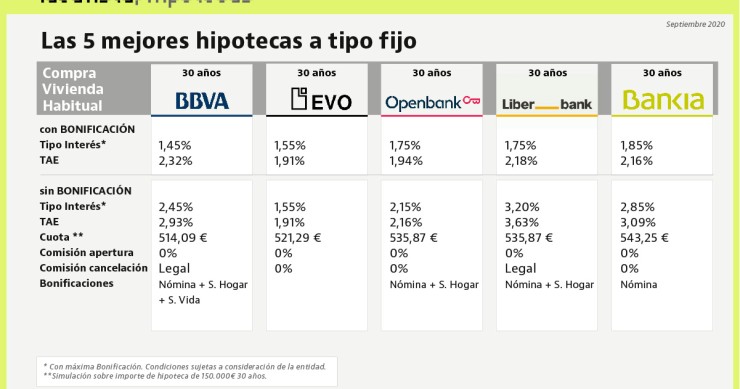
La recta final del año marcado por la crisis del covid-19 está igualando la guerra en el terreno hipotecario, donde el tipo fijo está siendo protagonista. Según los datos de idealista/hipotecas, hasta cinco entidades ofrecen préstamos para comprar vivienda a un plazo de 30 años con un tipo de interés inferior al 1,9%, por debajo de la media histórica del euríbor. Estas hipotecas no tienen comisión de apertura y permiten financiar hasta el 80% del precio de la casa. Repasamos cuáles son las ventajas y la letra pequeña de las cinco hipotecas a tipo fijo más competitivas del momento.
Entre el 29 y el 30 de septiembre finaliza el plazo para que los trabajadores y autónomos afectados por el covid-19 pidan la moratoria de la hipoteca, ya sea la aprobada por el Gobierno o la alternativa de la banca, así como las ayudas al alquiler que se canalizan a través del ICO y las CCAA. Hay rumores de que el Gobierno estudia prorrogar algunas en plena segunda oleada del virus, aunque de momento se desconoce cómo y cuándo lo hará. A la espera de novedades, repasamos cada medida.
La Audiencia Provincial de Madrid ha dictado recientemente unos fallos controvertidos que llevan al cliente a asumir costas y el pago de su defensa en procesos de reclamación de los gastos hipotecarios, a pesar de considerar que la cláusula es abusiva. Su decisión contrasta con el criterio del Tribunal de Justicia de la UE y del Supremo, que consideran que esta situación podría disuadir a los consumidores a reclamar posibles abusos en los préstamos. Los letrados consultados por idealista/news, soprendidos y a la vez preocupados, hablan de injusticia e inseguridad jurídica.
Las estadísticas sobre cómo evoluciona el precio de las viviendas en España contienen muchos sesgos que acaban trastocando los resultados. Los expertos recuerdan que los datos incluyen las transacciones de inmuebles de nueva construcción, muchos de ellos comprados sobre plano y con los precios de hace dos o tres años. Además, las tasaciones suelen ser operaciones vinculadas a la firma de hipoteca, mientras que en las transacciones de viviendas usadas puede haber alteraciones como si se tiene en cuenta o no una terraza o los metros de pasillo. Todo ello sin olvidar que pueden existir sesgos externos, como la actual crisis del coronavirus.
Los préstamos hipotecarios a tipo fijo están saliendo airosos del impacto del coronavirus en el mercado de la vivienda. Según los datos del INE, entre enero y junio se inscribieron en los registros de la propiedad casi 83.000 hipotecas fijas, la cifra más alta de la serie histórica. El montante supera en casi un 6% las formalizaciones del primer semestre de 2019 y multiplica por 10 veces al de 2016. A pesar del covid-19 y de los mínimos históricos del euríbor, 2020 podría terminar con otro récord si hasta final de año se firman otros 64.600 préstamos más.
Después de que los líderes europeos llegaran a un acuerdo para crear un fondo de reconstrucción de 750.000 millones de euros para luchar contra la crisis del covid-19, de los cuales España recibirá 140.000 millones de euros, los profesionales inmobiliarios han dado su punto de vista sobre cómo podrá beneficiarse el sector a corto-medio plazo, cómo impactará este préstamo en sus negocios y de qué manera podría salir beneficiado.
Los hogares han aprovechado los años de bonanza económica para desapalancarse. Si en verano de 2008 su pasivo entre préstamos a la vivienda y al consumo suponía casi el 130% de su renta bruta disponible, ahora ronda el 88%, gracias principalmente al menor peso de la deuda ligada a la vivienda. A cierre de marzo, ésta representaba en el 63%, frente al 92% que llegó a suponer a finales de 2012, uno de los momentos más críticos de la crisis. La deuda de las familias ligada a la vivienda está en su nivel más bajo en 15 años, a pesar de que supera los 491.000 millones de euros.
La crisis del coronavirus paralizó las compraventas de viviendas en España en el segundo trimestre del año, y deja el balance en los primeros seis meses del año en una caída del 21,7%. Sin embargo, no todas las regiones se han visto igual de afectadas por los efectos del confinamiento: en Murcia se han vendido más casas en junio que en diciembre, mientras que en siete autonomías han crecido las operaciones de obra nueva, entre ellas Cataluña, Murcia, Extremadura y Castilla y León. Baleares, Comunidad Valenciana y Aragón, en cambio, son las comunidades con el mayor desplome de ventas en la primera mitad del año.
Recibe nuestras últimas noticias en tu correo electrónico Suscribirse