Luis de guindos, ministro de economía, ha puesto fin al baile de cifras sobre la reforma financiera. En lo que respecta a los activos inmobiliarios, el ministro ha anunciado un colchón de capital y ampliaciones de las provisiones que deberán dotar los bancos para ponerlos en precio. La reforma busca que haya pisos a precios reducidos y que vuelva a circular el crédito
De guindos ha comenzado la rueda de prensa asegurando que los activos inmobiliarios problemáticos de las entidades financieras (176.000 millones) son los más difíciles de la banca española y por eso es urgente aprobar la reforma financiera. Estima que con esta reforma, basada principalmente en el aumento de las provisiones sobre los activos inmobiliarios, saldrán viviendas al mercado con precios reducidos y las entidades financieras volverán a conceder préstamos
De guindos ha dejado claro que con este decreto ley, que se aprobará mañAna en el consejo de ministros, se pretende incrementar el saneamiento de activos inmobiliarios. “Creemos que con esta reforma se dará credibilidad al sistema financiero y despejará las dudas que hay sobre los activos inmobiliarios de la banca”, señaló para añadir que “en cuanto los precios de los activos se ajusten al precio de mercado, las entidades verán salir sus activos de balance”
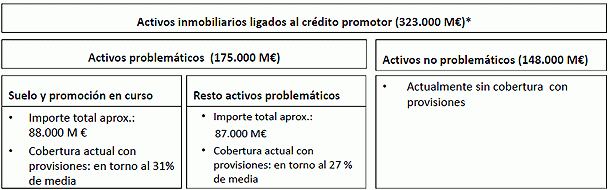
Ante esta situación, el gobierno propone 3 vías de saneamiento: provisión específica contra resultados (25.000 millones), colchón de capital contra beneficios no distribuidos (15.000 millones) y provisión genérica contra resultados (10.000 millones). En total, 50.000 millones de euros según el siguiente esquema:

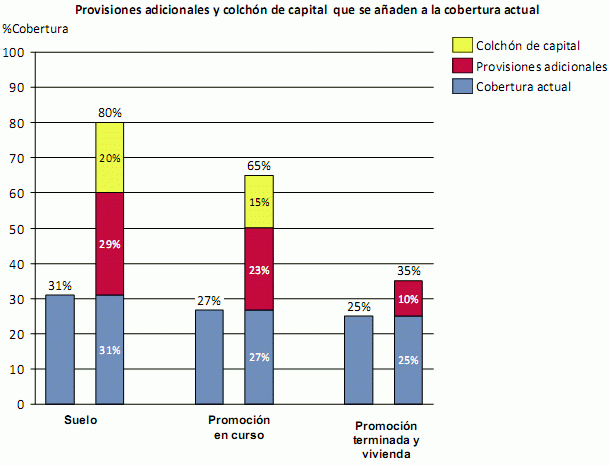
Estas operaciones permitirán elevar las coberturas y provisiones sobre los créditos con exposición inmobiliaria. En concreto, quedará provisionado un 80% de la exposición al suelo, frente al 31% anterior, mediante un aumento de la provisiones del 29% y un colchón de capital del 20%. Para las viviendas en curso, la provisión alcanzará el 65% frente al 27% anterior (23% más de provisión más 15% más de colchón de capital). Para las promociones terminadas y viviendas la provisión aumentará hasta el 35% frente al 25% anterior

El gobierno espera que estos cambios aceleren las fusiones entre entidades financieras, a las que "premiará". Para aquellas entidades que entren en proceso de fusión se establecerán unas condiciones diferentes, por ejemplo, tener 2 años para conseguir estos niveles. Las entidades que quieran entrar en procesos de fusión tendrán que presentar un plan de viabilidad antes del 30 de mayo y el banco de España dará su veredicto en un plazo máximo de un mes. En estos casos, el frob (que se ampliará de 9.000 a 15.000 millones) podrá intervenir a través de financiación con bonos convertibles contingentes (cocos)


230 Comentarios:
Joder con el ministro, decían que no se atrevería
Así ha sido la rueda de prensa posterior al Consejo
-Límite 300.000 euros
-Una rebaja del 76% en entidades intervenidas
-Acaba una época dorada
-El fin de los grandes planes de pensiones
-Límite 600.000 euros
-Recorte del 67% para los que sean 'ayudados'
Lo que hay que mirar que parece que nadie se ha dado cuenta o se quiere mirar a otro lado es lo siguiente.
Si los bancos venden los pisos mas baratos , a toda esa gente que le estan embargando sus piso y casas ¿Que pasa con ellos? Por que si tasan muy por debajo de su valor el precio de su vivienda y les quitan hasta los andares y encima siguen debiendo para el resto de su vida si el precio sigue bajando tambien bajan las tasaciones y esto es la pescadilla que se muerde la cola.
Que los bancos van a dar mas creditos ¿ A quien? A un parado me extraña y a uno que le hayan quitado todo tambien me extraña , no creo que esto solucione nada al contrario empobrecer mas a los ciudadanos que no tienen grandes fortunas.
Que los bancos van a dar mas creditos ¿ A quien? A un parado me extraña y a uno que le hayan quitado todo tambien me extraña , no creo que esto solucione nada al contrario empobrecer mas a los ciudadanos que no tienen grandes fortunas.
----------------------------------
-------------------------------
A los perroflautas, claro que no. Dar las gracias, que gente inversora pueden comprarlos y alquilaoslos..porque si no, solo podriais hacerlo en parques o debajo de puentes
Entonces q hacemso lola?
No bajamos los precios d elos pisos mogollon?
Dinos tu solucion
Lo que hay que mirar que parece que nadie se ha dado cuenta o se quiere mirar a otro lado es lo siguiente.
Si los bancos venden los pisos mas baratos , a toda esa gente que le estan embargando sus piso y casas ¿Que pasa con ellos? Por que si tasan muy por debajo de su valor el precio de su vivienda y les quitan hasta los andares y encima siguen debiendo para el resto de su vida si el precio sigue bajando tambien bajan las tasaciones y esto es la pescadilla que se muerde la cola.
Que los bancos van a dar mas creditos ¿ A quien? A un parado me extraña y a uno que le hayan quitado todo tambien me extraña , no creo que esto solucione nada al contrario empobrecer mas a los ciudadanos que no tienen grandes fortunas
Según guindos forzará alos bancos a :
Para un piso de 200.000 euros, una provisión/descuento del 35%, hace que se quede en 130.000
Yo creo que vamos por buen camino, aunque todavía queden bajadas adicionales
Y lo que esmejor: ahorrarte 70.000 euros en un préstamo hipotecario es una pasta, 135.000 euros en total a 30 años
Los ahorros de media vida
Si tu sueldo es de 1.200 - 1.400 euros, 135.000 son los ahorrros de toda ésta vida y la de más alla......
Yo compré en 1.999 un piso en vicÁlvaro (Madrid) que me costó 16 millones de pesetas (unos 95.000 euros), tuve a mis dos niños allí y el año pasado lo vendí por 172.000 euros. En el 2008 se vendían casas cómo la mía por 250 y hasta 300 mil euros, ojito.
Yo nunca me lo acabé de creer lo del "boom" del ladrillo : ahora estoy viviendo en Valladolid por cuestiones del trabajo, de alquiler y espero que dentro de unos años pueda comprarme una casa bastante mejor que la que tenía.
Me alegro mucho de haberla vendido entonces por un precio que mucha gente me echaba en cara diciendome "estás loco" , "estás regalando tu dinero" etc.
Creo que al final he salido ganando, vivo feliz y tranquilo con mi dinero rentando en dos de los "grandes" bancos y no voy a tener ninguna prisa para comprarme la casa que realmente quiero.
Suerte a todos
Yo compré en 1.999 un piso en vicÁlvaro (Madrid) que me costó 16 millones de pesetas (unos 95.000 euros), tuve a mis dos niños allí y el año pasado lo vendí por 172.000 euros. En el 2008 se vendían casas cómo la mía por 250 y hasta 300 mil euros, ojito.
Yo nunca me lo acabé de creer lo del "boom" del ladrillo : ahora estoy viviendo en Valladolid por cuestiones del trabajo, de alquiler y espero que dentro de unos años pueda comprarme una casa bastante mejor que la que tenía.
Me alegro mucho de haberla vendido entonces por un precio que mucha gente me echaba en cara diciendome "estás loco" , "estás regalando tu dinero" etc.
Creo que al final he salido ganando, vivo feliz y tranquilo con mi dinero rentando en dos de los "grandes" bancos y no voy a tener ninguna prisa para comprarme la casa que realmente quiero.
Suerte a todos
Yo compré en 1.999 un piso en vicÁlvaro (Madrid) que me costó 16 millones de pesetas (unos 95.000 euros), tuve a mis dos niños allí y el año pasado lo vendí por 172.000 euros. En el 2008 se vendían casas cómo la mía por 250 y hasta 300 mil euros, ojito.
Yo nunca me lo acabé de creer lo del "boom" del ladrillo : ahora estoy viviendo en Valladolid por cuestiones del trabajo, de alquiler y espero que dentro de unos años pueda comprarme una casa bastante mejor que la que tenía.
Me alegro mucho de haberla vendido entonces por un precio que mucha gente me echaba en cara diciendome "estás loco" , "estás regalando tu dinero" etc.
Creo que al final he salido ganando, vivo feliz y tranquilo con mi dinero rentando en dos de los "grandes" bancos y no voy a tener ninguna prisa para comprarme la casa que realmente quiero.
Suerte a todos
_______________________
Enhorabuena por tu sensatez, en la mayoría de los casos la avaricia acaba rompiendo el saco... y la propia vida
A mi también me gusta que el último duro se lo gane otro.... por si acaso
Si es cierto lo q dices,pues mira,esta bien tu gestion,pero es q ahora lo q va a pasar,al menos eso espero,es q el q quiera vender como tu,habiendo comprao en el 2000,les van a ofrecer hasta menos q lo q el pago,y ahi esta el problem...
Pero q vamos,q yo estoy ahorrando para una vivienda,y ya se mas o menos lo q quiero pagar por ella,90000,y si llega el dia q me dan menos por ella no problem,yo la quiero para vivir,y ademas q lo entenderia,si me dan menos es normal,y mas aun si ya tiene 14 años mas
Para poder comentar debes Acceder con tu cuenta