Luis de guindos, ministro de economía, ha puesto fin al baile de cifras sobre la reforma financiera. En lo que respecta a los activos inmobiliarios, el ministro ha anunciado un colchón de capital y ampliaciones de las provisiones que deberán dotar los bancos para ponerlos en precio. La reforma busca que haya pisos a precios reducidos y que vuelva a circular el crédito
De guindos ha comenzado la rueda de prensa asegurando que los activos inmobiliarios problemáticos de las entidades financieras (176.000 millones) son los más difíciles de la banca española y por eso es urgente aprobar la reforma financiera. Estima que con esta reforma, basada principalmente en el aumento de las provisiones sobre los activos inmobiliarios, saldrán viviendas al mercado con precios reducidos y las entidades financieras volverán a conceder préstamos
De guindos ha dejado claro que con este decreto ley, que se aprobará mañAna en el consejo de ministros, se pretende incrementar el saneamiento de activos inmobiliarios. “Creemos que con esta reforma se dará credibilidad al sistema financiero y despejará las dudas que hay sobre los activos inmobiliarios de la banca”, señaló para añadir que “en cuanto los precios de los activos se ajusten al precio de mercado, las entidades verán salir sus activos de balance”
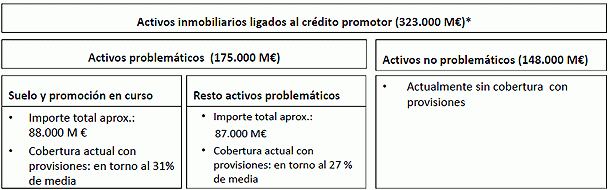
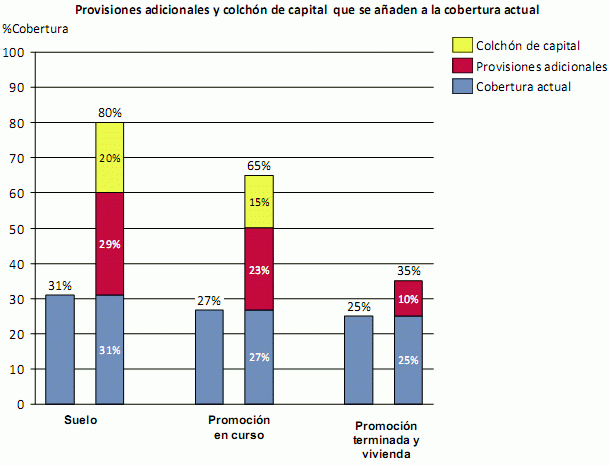
Ante esta situación, el gobierno propone 3 vías de saneamiento: provisión específica contra resultados (25.000 millones), colchón de capital contra beneficios no distribuidos (15.000 millones) y provisión genérica contra resultados (10.000 millones). En total, 50.000 millones de euros según el siguiente esquema:

Estas operaciones permitirán elevar las coberturas y provisiones sobre los créditos con exposición inmobiliaria. En concreto, quedará provisionado un 80% de la exposición al suelo, frente al 31% anterior, mediante un aumento de la provisiones del 29% y un colchón de capital del 20%. Para las viviendas en curso, la provisión alcanzará el 65% frente al 27% anterior (23% más de provisión más 15% más de colchón de capital). Para las promociones terminadas y viviendas la provisión aumentará hasta el 35% frente al 25% anterior

El gobierno espera que estos cambios aceleren las fusiones entre entidades financieras, a las que "premiará". Para aquellas entidades que entren en proceso de fusión se establecerán unas condiciones diferentes, por ejemplo, tener 2 años para conseguir estos niveles. Las entidades que quieran entrar en procesos de fusión tendrán que presentar un plan de viabilidad antes del 30 de mayo y el banco de España dará su veredicto en un plazo máximo de un mes. En estos casos, el frob (que se ampliará de 9.000 a 15.000 millones) podrá intervenir a través de financiación con bonos convertibles contingentes (cocos)


Lo más leído



Lo más destacado



230 Comentarios:
¿Sabéis cúal es la moraleja de toda esta historia de la burbuja inmobiliaria?
Creo que será compartida por unos y otros, unánimamente:
Que las deudas, al final se pagan
Si no las pagan unos, las pagarán otros, pero hay que saldarlas.
Se pueden pagar con euros, con yenes, con sangre, con desempleo... pero alguien tendrá que sufrir para que otros cobren.
Lavash...el único que lo tienes clar...¿Ministrable?
No tienes ni idea de lo que es una provisión ni de para qué sirve.
Para una vivienda de 200.000€ un banco hasta ahora tenía que tener "guardado" si poder tocar, es decir dinero perdido, sin poder invertirlo 50.000€ y los otros 150.00€ se supone que los tiene en forma de piso (activo inmobiliario)
Por lo tanto, si es capaz de venderlo por 150.000€ (ya que por más ahora es imposible), lo hará, ya que convierte los 150k€ de activo inmobiliario (bastante dudoso hoy en día) en euros contantes y sonantes (activo de máxima calidad y liquidez) Sólo pierde 50k, que de todos modos los tenía "perdidos" ya que no los podía invertir.
Con un 10% más de provisión, el banco se conforma con venderlo por un 10% menos (los mismos cálculos de antes, se conformaría con venderlo por 130.000€), por lo que es previsible que los pisos puedan bajar un 10% en un año. Si esto no te parece mucho, puedes mirar la serie histórica y me dices cuántos años ha habido con subidas o bajadas de los precios de la vivienda superiores al 10%.
--------------------------------
1º Eres un capullo arrogante, pues sólo así te crees con derecho de prejuzgar lo que otra persona que no conoces sabe o no.
2º No necesito que me expliques lo que es una provisón pq te aseguro q lo se de sobra.
3º Nada de lo que has dicho contradice mi comentario, luego además de capullo arrogante eres estúpido.
4º Y sí me parece poco? Siiii. Un 10% adicional de provisión (si se fusionan es para dos años, es decir 5% anual) se convierte en un 10% adicional máximo de rebaja de precios (en dos años), que como dije, no supone gran diferencia cuando hay miles de viviendas y escasa oferta. El ajuste de precios de viviendas que nos vende el gobierno con esta reforma será muy reducido.
5º Tu serie histórica:
2000-12,5% subida anual
2001- 8,8%
2002-12,7%
2003-15,8%
2004- 18,4% (vaya añito, por cierto)
2005-10,1%
Y aquí se pide a las entidades un 10% para los proximos dos años (las que provisionen en un año no estarán obligadas a provisionar más en el segundo año, por tanto, es lo mismo).
Estoy informando de mi caso en todos los foros que puedo, tenia previsto comprar mi 1ª Vivienda muy modestita el bbva me enseña una que va con mis posibilidades y mi matrimonio con el banco llegamos a un tira afloja hasta que por fin se cierra el precio ojo el diferencial al 1,75 estaba previsto firmar escritura este mes pero me pongo por mi cuenta a indagar en los diferentes sitios competentes las deudas posibles de ese piso ya que procede de embargo, no me dá para más! Voy a acuagest y me encuentro con una deuda de casi 700€ de agua generada por el 1º Propietario y desde su adjudicación por el bbva me dicen que si no se paga no me ponen el contador al hacer el cambio de nombre del nuevo contrato, les digo que si no me la tienen que dar libre de cargas me dicen que ellos no pagan ni deudas de luz ni de agua que si la quiero que lo pague yo y que ademas la empresa de acuagest me esta me esta cohacinando porque la deuda no es mia (cierto) pero si no se paga no tengo contador ni agua, si no tengo contrato de agua no tengo 2ª Cedula de ocupación, por lo tanto como no van a tener stock de viviendas si son unos buitres. Tranquilos no pienso firmar escritura y mucho ojo con los bancos sobre todo con este bbva.
Estoy informando de mi caso en todos los foros que puedo, tenia previsto comprar mi 1ª Vivienda muy modestita el bbva me enseña una que va con mis posibilidades y mi matrimonio con el banco llegamos a un tira afloja hasta que por fin se cierra el precio ojo el diferencial al 1,75 estaba previsto firmar escritura este mes pero me pongo por mi cuenta a indagar en los diferentes sitios competentes las deudas posibles de ese piso ya que procede de embargo, no me dá para más! Voy a acuagest y me encuentro con una deuda de casi 700€ de agua generada por el 1º Propietario y desde su adjudicación por el bbva me dicen que si no se paga no me ponen el contador al hacer el cambio de nombre del nuevo contrato, les digo que si no me la tienen que dar libre de cargas me dicen que ellos no pagan ni deudas de luz ni de agua que si la quiero que lo pague yo y que ademas la empresa de acuagest me esta me esta cohacinando porque la deuda no es mia (cierto) pero si no se paga no tengo contador ni agua, si no tengo contrato de agua no tengo 2ª Cedula de ocupación, por lo tanto como no van a tener stock de viviendas si son unos buitres. Tranquilos no pienso firmar escritura y mucho ojo con los bancos sobre todo con este bbva.
------------------------------------
Pues debes ver si te renta comprar hoy sabiendo que van a bajar.
Creo que te están haciendo un favor, yo lo dejaba.
En un año te has ahorrado un 20% mínimo.
Muchas gracias por tu consejo, acudo a los foros para compartir, que me informen e informar, no me gusta ver insultos ni descalificaciones, créo que esto nos tendria que servir para ayudarnos ya que nadie nos ayuda, ni nuestra propia constitución. Gracias a todos
El gobierno sube las provisiones bancarias para adecuar los balances a la realidad y de paso se puede dar el caso de que a los bancos les represente mas adecuado desprenderse de inmuebles con mayores descuentos y no tener que provisionar tanto y de recuperar liquidez para dedicarse a prestar a pymes y sacar un rendimiento, en todo caso esta por ver si estas pymes estan por la labor de endeudarse.
De todas formas es evidente la necesidad de reestructurar el negocio bancario en el sentido de reducir sucursales (masa salarial) y de seguir estas queriendo reservarse sus feudos Sr. rajoy una nacionalizacion.
La propiedad en la vivienda es ficticia ya que esta sujeta en cada momento al pago de unos impuestos por el disfrute de la misma por unos importes definidos por los políticos de turno (nos tienen cogidos por los huevos)
Las gallinas y ls conejos nos están esperando en las aldeas que abandonaron nuestros abuelos, con los brazos abiertos. Es cuestión de tiempo aceptar que este futuro está ahí a la vuelta de la esquina. El Capitalismo no sé, pero el sistema ha quebrado y no se va a recuperar nunca, porque no quedan recursos ilimitados con los que tirar de este carro. Los Bancos y los politicos están inmersos en un salvase quien pueda. Pero será inútil, ellos también acabarán recogiendo excrementos de vaca, en la granja de sus abuelos…
La estúpida burbuja inmobiliaria que vivimos desquició al país, alteró sus bases productivas, prostituyó a una generación de empresarios y condenó a la esclavitud a una generación de jovenes.
Y ahora le toca como efecto secundario quedarse sin pension a la generacion que a la juventud condenó
Me parece muy bien que bajen las propiedades en España inclusive tendría que bajar los suelos ( la tierra) .Los precios son de locos, cuesta más caro comprar una propiedad en españa que en Alemania y los salarios que existen apenas alcanzan
Para comer.En España tendrían que unirse, cambiar la mentalidad y dejar de pensar de hacerse ricos a corto plazo.
Para poder comentar debes Acceder con tu cuenta