David cano, director general de afinet global y socio de afi, hace un llamamiento a la calma tras las subidas recientes del Euribor. El experto ofrece varias razones por las que las subidas del Euribor no deben aún asustarnos demasiado
Cano señala que la subida del Euribor de estas semanas obedece a la "reducción de la liquidez excedentaria en el mercado interbancario". "La consecuencia más clara de esta menor cantidad de dinero en el sistema está siendo, como es lógico, un aumento de su precio, es decir, una elevación de la curva de tipos de interés" y por extensión del Euribor
Esto traerá leves subidas a partir del próximo mes, pero cano recuerda que el impacto será leve por varias razones:
1) el encarecimiento que produce ahora el Euribor no se notará hasta Otoño (ya los datos de las revisiones de las hipotecas van siempre con algo de retraso)
2) la subida será leve, de apenas unos euros al mes. Durante unos meses, una hipoteca de 200.000 euros apenas se encarecerá 33 euros al mes. Con nuestra calculadora puedes simular cuánto subirá la tuya
3) las hipotecas de cada persona no se revisan cada mes, por lo que no será hasta dentro de algo más de año cuando el total de hipotecas españolas hayan sido corregidas al alza
4) el aumento del Euribor no será destacado ya que aunque la economía europea están mejorando, todavía existen las suficientes dudas para que los tipos no suban hasta al menos hasta 2012
5) por lo tanto, el 2% debería ser un techo a corto plazo para el Euribor, al menos hasta finales del año 2011
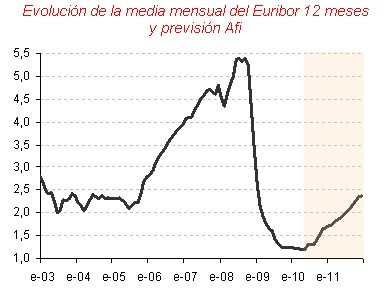
No obstante, cano recuerda que "la subida del Euribor, aún limitada y gradual, es un claro aviso, y un recordatorio, de que los tipos de interés no sólo bajan, sino que también suben y que la cara mala de la tan esperada recuperación económica será una elevación de los tipos de interés"
Por último, advierte que una vez que la recuperación económica se consolide, deberíamos esperar niveles más “normales” para el Euribor 12 meses , "como puede ser el rango del 4,0% y 5,0%"
Calculadora de revisión hipotecas
Gráficos, previsiones, datos del Euribor
Lo más leído





27 Comentarios:
Gp, posiblememente yo tenga la edad de tu padre, por lo tanto, tengo memoria y me acuerdo de los 90 y de los 80 y de los 70. Mira el interes antes era alto, pero no del diez, en los 80 si, se pagaba por un piso el 17 o el 18, pero los pisos valian un millon de pelas en una ciudad como Barcelona, en la que vivi 16 años, por ejemplo, quien sea de alli en la zona de sant martin, avda. Guipuzcoa, prim. etc.
En el año 1994, me compre vivienda en la ciudad en la que actualmente vivo,- andalucia-, me costo 4.5 mill, y por no arriesgarme, -lo que es el desconocimiento-, a que se jugara con el Euribor, entonces creo que se llamaba mibor, interes variable en definitiva, el euro ni existia, la moneda que no se veia por ninguna parte, pero era oficial de la union europea, se llamaba ecu, pero se podian pedir prestamos en ellos, yo no, yo lo pedi en pelas, -el ecu subio una bestialidad, respecto a la peseta y algunos la pasaron cantuas-, y el interes que firmé a tipo fijo, fue del 9%. A partir de entonces, iniciaron una bajada todos los tipos de interes, tanto fijo como variable, para al final del prestamo que fue a 15 años, cuando yo ya tenia pagada la casa, practicamente, estallo la burbuja.
Te preguntaras porque no hice una novacion, pues no la hice, porque cuando podia hacerla, ya pagaba mas de amortizacion que de intereses, no me compensaba gastarme dinero en notarias y registros de la propiedad.
Ahora tengo piso nuevo de banco, y puedo decir que costaban 30 kilos al menos se han vendido asi en el boom, a mi me costado 21,5 sin impuestos, -esa es otra en la compra de vivienda-, el otro me lo estoy comiendo con papas ya que no se vende por el estallido de la crisis, pero lo tengo alquilado con lo cual las penas con pan son menos penas. De ahi el nick de que me toca joderme si sube el Euribor.
Los listillos que especularon con el precio del Euribor y tomaron hipotecas a tasa variable, a ver como se las arreglan en un futuro cuando vuelvan las tasas a sus promedios. Los tontos que tomaron interes fijo, pueden dormir tranquilos.
Muy buenas a todos,
Comento únicamente para denunciar el comportamiento de muchos de los que aquí escribís. Podréis estar en desacuerdo con el que ha escrito los comentarios 4 y 9, pero ello no os autoriza a insultarle (insinuando que es retrasado) y el hacerlo no os coloca en buen lugar. En cualquier foro, este incluido, debería de imperar el respeto hacia los demás aunque tengan opiniones distintas de las de uno mismo.
Esto parece el patio de un colegio...
Juanra González pau
Www.kermocasa.com
Una visión diferente
Creo que hay que recopilar las ideas con las que se mareo a la qente. Como recordatorio, para no volver a picar. Propongo las tres que me parecen las más representativas:
1. Alquilar es tirar el dinero
2. El precio de la vivienda nunca baja
3. El Euribor nunca sube
1. Alquilar es tirar el dinero Argumento en contra fácil - alquilar es una opción que te permite vivir en el barrio que quieres, cerca del trabajo, y cambiar de piso y/o de barrio cuando quieres. Argumento en contra importante - depende del precio de la vivienda y del precio del alquiler. Si alquilando pago el precio actual de "mi" vivienda en 30 años, pues el alquiler es una opción muy válida. Si alquilando pago el precio de la vivienda en 10 años, quizá debería pensar en comprarla.
2. El precio de la vivienda nunca baja Mentira. El precio de la vivienda oscila. Hay temporadas que sube, hay temporadas que baja. Si te pilla en periodo "alcista" - comprando hoy y vendiendo mañAna ganas dinero. Si te pilla en periodo "bajista" - pues trata de no picar. Los periodos se alternan. Y algo MUY IMPORTANTE. La vivienda también tiene un precio objetivo - el coste de construirla más el margen del que lo hace. Si en España (y en el resto de Europa parece que igual) el coste de construcción del m2 oscila entre 600 y 1.000 EUR, pues desconfía cuando te ofrecen una "ganga" por 5.000 EUR/m2. No significa que no las haya, que las hay. Pero depende de la zona, no es lo mismo Usera que Salamanca (hablando de Madrid, claro).
3. El Euribor nunca sube Mentira. Ya se ha visto en el 2008. El Euribor baja y sube, sube y baja. Peor aún, lo suben y lo bajan unas personas que no somos nosotros. Es decir, está completamente fuera de nuestro control. Contraigo una deuda con el banco que voy a pagar mes a mes durante muchos años y la mensualidad será... la diga el director del BCE. Traduciendo, la mensualidad será la que le salga de los c...nes al director del BCE. Y no es que tenga algo en contra de este señor, que ahora es uno y mañAna otro. Lo que hay que tener en cuenta es que la cantidad a devolver en una hipoteca a interés variable es indefinida. Puede que me alcance a pagar la mensualidad este año y puede que el próximo la cantidad a pagar (legalmente) se duplique y no pueda afrontarla. Yo preferiría, a ser posible, no tener una hipoteca a interés variable. Pero claro, a interés fijo el dinero real a pagar por la vivienda sería infumable... puede que... precisamente sea eso!!! que el precio de la vivienda esté inflado.
Para poder comentar debes Acceder con tu cuenta